I když se to na první pohled nemusí zdát, na amerických akciích stále vládne určitá AI euforie. Na síle může ubírat postupně, nebo může dojít k prudšímu přenastavení sentimentu. A to by podle některých názorů mohlo být spuštěno změnou chování hyperscalerů, nebo firem jako OpenAI a Anthropic. Nebo samozřejmě negativním vývojem jejich finančních výsledků. Dnes se podíváme na onu změnu chování, konkrétně u investic. I proto, že historie ukazuje jeden poměrně málo známý fakt.
Nejprve malá připomínka: PE amerických akcií, tedy poměry cen k ziskům, letos znatelně kleslo. Takže na první pohled by se zdálo, že se výrazně zmenšila i AI euforie a nadšení. Jenže minulý týden jsem tu prezentoval pár základních čísel a výpočtů, které celkem jasně ukazují jediné: PE kleslo v podstatě plně v souladu s tím, jak šly nahoru dlouhodobé sazby. Rizikové prémie a očekávaný růst zisků (tedy dvě složky oné euforie) zůstaly v celku v podstatě nezměněné.
Jak jsem uvedl, podle některých názorů by toto nadšení mohlo rychle skončit, kdyby hypersclaeři začali vykazovat neuspokojivé finanční výsledky. Tomu jsem se vlastně věnoval včera – zaměřili jsme se na historickou a nyní dosahovanou návratnost kapitálu. K tomu se uvažuje o tom, že jakýmsi vedoucím indikátorem a signalizací obratu by mohly být investice hypercalerů. Logika by zde mohla být jednoduchá a přímočará: Velké technologické firmy zaměřující se na AI by samy měly nejlépe odhadovat budoucnost. Pokud tedy silně sníží investice, je to nejlepší známka, že výhled ohledně přínosů AI se horší.
Tento příběh budu směřovat k možná překvapivému závěru, ale nyní se podívejme, jak to s investicemi vypadá. Následující graf klade důraz na to, jak to bylo na počátku každého roku s odhady růstu investic a jak to nakonec dopadlo. S tím, že propast je velká a firmy nakonec investovaly v posledních letech mnohem víc, než se čekalo. Pro příští rok pak „konsenzus“ predikuje 37 % meziroční růst. Což je v podstatě stejné, jako to, co se čekalo na počátku roku letošního. Nakonec ale letos investice porostou o 96 %.
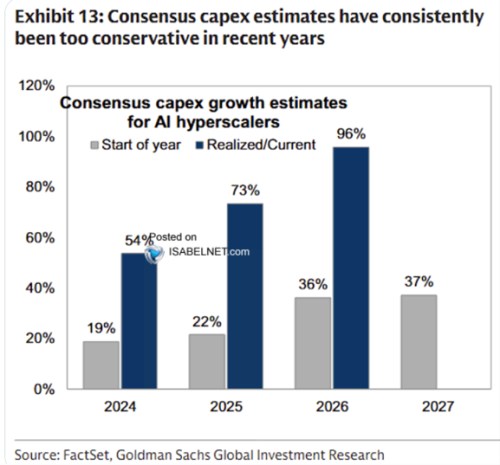
Zdroj: X
Pokud by se příští rok očekávání přesně naplnila (na rozdíl od minulých let), investice by dál výrazně rostly. Ale tempo růstu by výrazně kleslo. Máme tu tedy dilema, které bychom mohli učeně nazvat dilematem první a druhé derivace: Záleží na tom, zda veličina roste, nebo klesá? Nebo záleží už na tom, zda se mění tempo růstu (nebo poklesu)? Je jasné , že jednou investice začnou ztrácet na tempu – možná už příští rok, pokud se tentokrát naplní očekávání. A pak se investice dokonce sníží. Ideální investiční cyklus by měl dokonce probíhat právě tak, S tím, že po boomu investic by mělo nastat jejich ochlazení doprovázené ale boomem zisků.
Nyní se podívejme na to, jak tento cyklus probíhal během internetové bubliny. BCA Research v jedné své nedávné analýze poukazuje na jednu zásadní věc: Obrat na Nasdaqu a vyfukování internetové bubliny začalo znatelně dřív, než obrat v investicích. Nasdaq začal konkrétně klesat 9 měsíců předtím, než bylo dosaženo vrcholu u poměru korporátních investic k HDP. A nejen to: Následující obrat směrem nahoru přišel také dříve, než nastalo dno v investicích.
Tempo růstu investic navíc výrazně neztrácelo na síle ani poté, co Nasdaq zamířil dolů. – obrat byl velmi prudký. Takže vodítkem během internetové bubliny nebyla ani ona druhá derivace – změna rychlosti v růstu investic. Při následném obratu směrem nahoru už to bylo trochu jiné – druhá derivace už něco indikovala. Protože tempo poklesu investic začalo zvolňovat v době, kdy nahoru otáčel Nasdaq .
Investice tak mohou být vedoucím indikátorem pro růst produktu a celkovou ekonomickou aktivitu. Ale čekat, až vyšlou signál pro akcie, se minimálně během internetové bubliny nevyplatilo. A mimochodem, podle mě není ani zřejmé, že trh je nyní v nějaké bublině, ze které by musel nějak masivně a prudce korigovat. Záleží „jen“ na oné návratnosti, kterou současné investice budou generovat.