V čekají, že index S&P 500 půjde dál nahoru, na konci roku bude na 8000 bodech. A do roka na 8700 bodech. Dnes se tak podíváme, co za takovým očekáváním stojí. A k tomu opět přidám pár snad zajímavých příběhů a komentářů. Včetně těch o tom, jaks e uvedená očekávání rýmují s nadšením kolem AI.
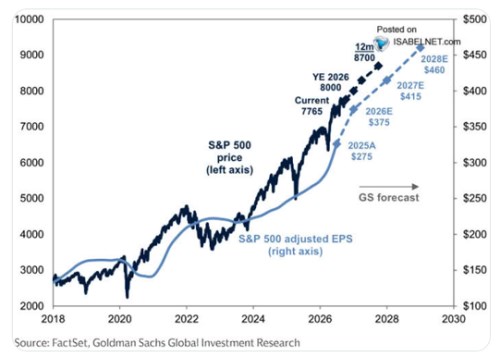
Predikce banky shrnuje následující graf. Jde o tradiční přístup, kdy se vychází z očekávaného vývoje ziskovosti obchodovaných firem. A na tyto zisky (E) je nasazen odpovídající valuační poměr PE, tedy poměr cen k ziskům. Zde to v praxi znamená následující: V GS čekají, že zisky na jednu akcii v indexu porostou z 275 dolarů v roce 2025 na 375 dolarů v roce 2026. Měly by se tedy meziročně zvýšit o 36 %. Což je významná věc připomínající, že akciový trh letos stál právě vývoji ziskovosti (spolu s pokračujícími AI příběhy a optimismem). Která svým vlivem a silou dokázala eliminovat efekt řady dalších faktorů, které by jinak mohly trh poslat výrazně níž (cla, konflikty ozbrojené, slovní, útoky na centrální banku a její nezávislost, výsledná nejistota…).
Zdroj: X
I letošní rok je už z velké části historie, na trhu se většinou pracuje se zisky očekávanými pro následujících 12 měsíců. GS předpovídá, že dosáhnou 415 dolarů, což by byl oproti roku 2026 nárůst o necelých 11 %. A pro rok 2027 banka čeká 460 dolarů, tedy meziroční růst o dalších cca 11 %. Pokud by pak měl index mít na konci letošního roku hodnotu 8000 bodů, poměr této hodnoty k ziskům očekávaným pro rok 2027 (tedy tzv. forward PE) je 19,2. V GS tedy v kostce počítají s růstem zisků kolem 11 % a PE držícím se kolem současných 19. Výsledkem jsou ony hodnoty indexu prezentované v grafu.
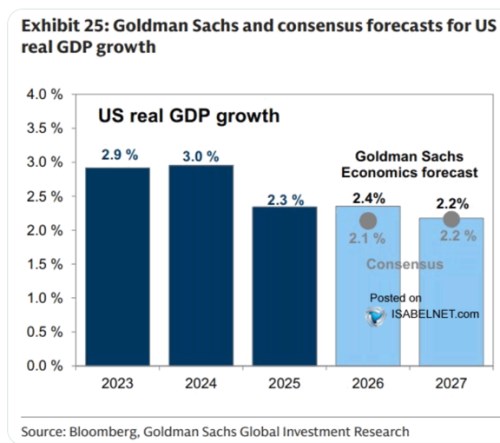
Dnešní druhý obrázek ukazuje předpovědi růstu celé ekonomiky a to opět od GS a také od pomyslného konsenzu. Zase tolik se neliší, v příštím roce dokonce mluví v obou případech o 2,2 % tempu růstu. Což může být docela překvapivé z jednoduchého důvodu: Před nástupem umělé inteligence a masivních investic do ní se většinou odhadovalo, že potenciál americké ekonomiky se pohybuje kolem 2+ %. Tímto tempem tedy podle odhadů mohla ekonomika růst aniž by se přehřívala. Ale také by v ní byly rozumným způsobme využity všechny zdroje. Nadšení z toho, co všechno by AI měla přinést, ale asi není v souladu s tím že by se i v příštím roce potenciál držel stále u 2 %. Je samozřejmě možné, že by už byl výš a s oněmi 2,2 % by jej ekonomika „jen“ nevyužívala. Nejsem si ale jist, že i tak by nebylo cítit určité zklamání.
Zdroj: X
Celkově bych pak poukázal na následující: S hospodářským růstem kolem 2+ % a inflací mezi 2 – 3 % by nominální růst ekonomiky dosahoval 4 – 5 %*. Zisky by tedy podle GS rostly cca dvojnásobným tempem. Pětiletá očekávání jsou přitom nyní podle analytického konsenzu více než dvojnásobná (22 %). Nájezd na takové tempo růstu se tedy minimálně podle GS příští a přespříští rok konat nebude. Což je dost rozpor a v tomto smyslu jsou tedy v této bance dost pesimističtí. Nebos e to alespoň na první pohled zdá:
Nedávno jsem tu rozebíral odhady GS týkající tržních očekávání dlouhodobého růstu zisků. ty jí vyšly na 10 % (ne 22 % očekávaných konsenzem). Své predikce tedy banka nastavila hodně podobně. Ony odhady tržních očekávání na 10 % ale stojí na předpokladu hodně nízkých rizikových prémií (asi 2,5 %). Takže ve výsledku jsou dost optimističtí i v GS. Neprojevuje se to ale v predikcích zisků (a/nebo odhadech toho, co u ziskovosti čeká trh). Ale u rizikových prémií.
*Při tomto nastavení by výnosy desetiletých vládních dluhopisů znatelněji překračující 5 % už posouvaly celkové prostředí do ne moc vlídného. Minimálně ve srovnání s řadou let, kdy byly dlouhodobé sazby naopak znatelně pod nominálním tempem růstu. Růst výnosů nad 5 % bývá přitom někdy spojován s očekávaným zrychlením ekonomiky. Ale GS jej podle uvedených předpovědí v příštím roce nečeká a analytici v průměru také ne. Pokud by měly pravdu, výnosy by rostly ze „špatných“ důvodů – obavy z inflace, chaos v monetární politice a/nebo fiskální a dluhové udržitelnosti.