Akciové a dluhopisové trhy mohou mít na další vývoj v ekonomice nebo ve firemním sektoru hodně rozdílné názory. Podle mě to může být i tím, že na akciích se dá více na příběhy, vize a tolik se to nepřehání s jejich převodem do konkrétních čísel. Na dluhopisech je to jiné, matematika musí sedět. Je to jen taková moje teorie, kterou uvádím na úvod delšího příběhu. O tom, že akciové a dluhopisové trhy se mohou stále více rozdělovat v názoru na přínosy AI. K tomu jednu zajímavost o akciích jako opci na úspěch AI.
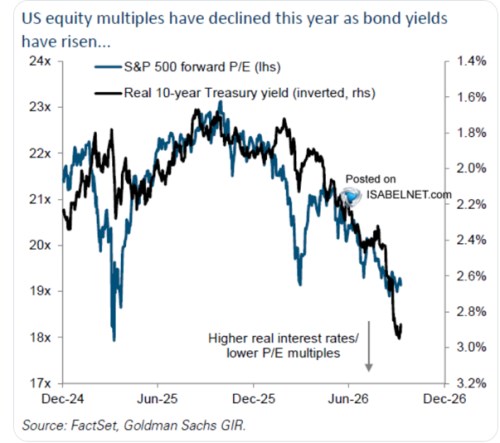
Začněme následujícím grafem, který porovnává vývoj reálných sazeb v USA a valuace amerického akciového trhu. Korelace tu není dokonalá, ale je pozoruhodná. V podstatě pak vidíme to, co jsem tu shodou okolností vysvětloval minulý týden: Americké valuace sice klesly, ale tento pokles je dominantně tažen vývojem sazeb. Jinak řečeno, optimismus odražený ve vysokých růstových očekáváních a nízkých rizikových prémiích je v USA na akciích stále mimořádný.
Zdroj: X
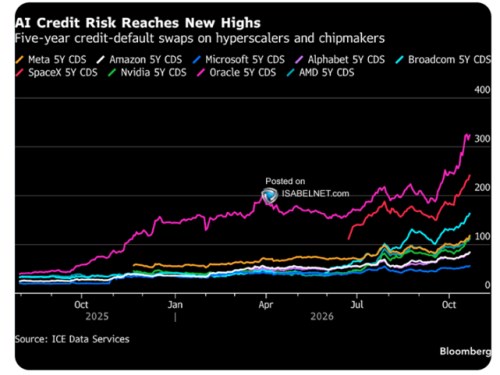
A přejděme hned ke grafu druhému, který ukazuje rizikové prémie na firemních dluhopisech. Přesněji řečeno u výrobců čipů a hyperscalerů. U některých z těchto společností je růst prémií (tedy pokles optimismu) umírněnější, někde docela znatelný. Jde přitom o firmy, které tvoří nemalou část kapitalizace celého amerického akciového trhu. A rizikové spready rostou na korporátních dluhopisech obecně.
Zdroj: X
Riziko na dluhopisech není to samé, jako riziko na akciích. Takže rizikové prémie na obligacích nejsou úplně to samé, jako prémie na akciích. Na druhou stranu je ale celkem zřejmé, že vysoká návratnost investic do umělé inteligence prospívá jak akcionářům, tak věřitelům. A naopak, návratnost nižší, či vyloženě nízká neudělá radost ani jedné skupině. Na první pohled by se přitom zdálo, že akciové a dluhopisové trhy se již nějaký čas shodují: Klesají valuace a na korporátních dluhopisech rostou rizikové prémie. Jenže je tu onen „detail“, který ukazuje, že valuace neklesají více, než je efekt vyšších bezrizikových sazeb. Takže co se týče optimismu, jsou na tom akcie a korporátní dluhopisy jinak.
K tomu ještě jedna zajímavost: Pamatuju doby, kdy se na trzích docela mluvilo o oceňování akcií na základě reálných opcí. Ne náhodou se toto období krylo s vrcholem internetové bubliny. Tedy s dobou mohutných vizí a projektů, které s relativně vysokou pravděpodobností nemusely vyjít. Ale byla tu malá pravděpodobnost, že vyjdou ve velkém stylu. Podobně se samozřejmě dá uvažovat o některých AI projektech a firmách, ale o opčním pohledu na jejich hodnotu se v podstatě vůbec nemluví. Asi je to dobře.
Teoreticky šlo sice o logickou věc, která viděla akcii právě jako sázku na onu možnost velké výhry. Jako možnost ponechat si firmu v případě úspěchu (a splácet úvěry). A v případě opačném nemít nic – předat zbytky hodnoty věřitelům. Ovšem v praxi šlo se vstupy do opčních modelů čarovat způsobem, který neposkytoval nějakou velkou vypovídající hodnotu. Ale dojem vypovídací hodnoty budil. Což není dobrá kombinace.