Nové předpovědi týkající se vývoje ve světové a americké ekonomice v příštím roce mimo jiné naznačují, že nějaký „nabídkový“ hospodářský boom ze strany umělé inteligence na dohled není. Dnes se tomuto tématu budeme věnovat více do detailu a to pohledem na produktivitu. Tedy proměnnou, která je v souvislosti s AI zmiňována velmi často. A ukážeme i to, jak AI investice zvyšují ziskovost obchodovaných společností a odhad dalšího vývoje v této oblasti.
Poptávkový AI boom už nějakou dobu určitě probíhá, je tažen investicemi do této technologie. Ty se tak mimo jiné promítají do vyšší ziskovosti obchodovaných společností (viz níže). Co ale boom nabídkový? Tedy to, co by mělo být cílem těchto investic projevujícím se vyšším udržitelným růstem ekonomiky a produktivity? BCA Research přišla nedávno s grafem, který popisoval vývoj celkové produktivity faktorů TFP. Ukazoval tedy v principu, kolik toho daný objem výrobních vstupů (práce, stroje, zařízení, software…) vyrobí. Vývoj byl ještě rozdělen na TFP neočištěnou o cyklus a něj očištěnou. První z nich má za posledních cca 40 let větší tendenci k výkyvům, ale druhá má daleko do nějaké větší „necyklické“ stability. A celkově se dělo následující:
TFP nabírala na tempu růstu v devadesátých letech, o necelá 3 % rostla i několik let po roce 2000. Pak nastal propad začínající ještě před finanční krizí. A po ní přišlo dlouhé období relativně nízkého zvyšování produktivity. Po roce 2008 byl tedy průměrný růst produktivity utlumený, ale postupně se zvedal. V poslední době ale o cyklus neočištěná TFP spíše stagnuje a očištěná dokonce přestává růst úplně. Vytvořila se tak dokonce dost atypická mezera mezi oběma, kdy o cyklus očištěná TFP nyní v podstatě neroste. A pozorovaný růst je tedy z tohoto pohledu spíše dán cyklem.
Růst produktivity samotné práce přitom v posledních letech znatelně zrychluje. Takže se zdá, že: Lidská práce dokáže rychleji zvyšovat svou produkci na jednu svou jednotku, ale všechny faktory dohromady jdou spíše opačným směrem. Je to tedy smíšený obrázek podobně, jako názory na to, jakým směrem půjde vývoj dál: Na jednom konci spektra máme scénáře, o kterých hovoří třeba Nouriel Roubini, nebo Ark Invest. Ty z hlediska historických zkušeností zní jako finance fiction, protože mluví o mnohonásobném (udržitelném) zvýšení tempa růstu ekonomické aktivity. A produktivity. Pak tu je samozřejmě řada skeptiků.
Do celkové úvahy bychom mohli započítat i to, že zisky obchodovaných firem jako celku jsou už nyní velmi „hmatatelně“ ovlivněny umělou inteligencí. Respektive investicemi do ní. Což je samozřejmě pravda – investuje se mohutně (ovšem také velmi koncentrovaně – naprostá většina investic do AI jde ze strany malého počtu firem). A jejich výdaje skutečně zvyšují ziskovost těch, od kterých kupují investiční zboží. Výše uvedené se ale zaměřuje na to, co je a bude ekonomika schopná vyrobit a kam by to vše mělo směřovat. U současných zisků nakopnutých AI investicemi zase hovoříme o tom, co nyní AI dělá s poptávkovou stranou ekonomiky. Následující graf tomu pak dává konkrétnější perspektivu. Vidíme, jak investiční výdaje hyperscalerů podle odhadů ovlivňují celkovou ziskovost firem v indexu S&P 500. Letos by k celkovému růstu měly přidat 11 procentních bodů (po započítání odpisů):
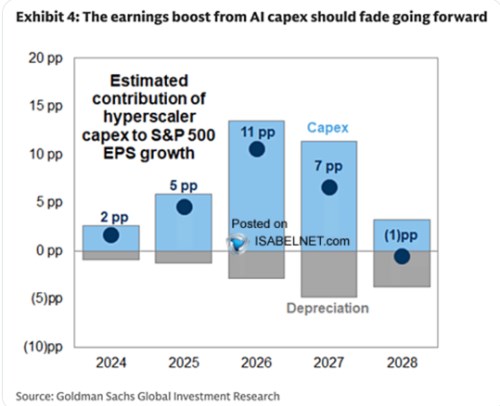
Příští rok už by popsaný investiční příspěvek k růstu zisků měl klesat na 7 procentních bodů. A v roce 2028 už by měl být téměř nulový, bude se vyrovnávat efekt investic a jejich odpisů. Nedávno jsem tu přitom více rozebíral dlouhodobější očekávání ohledně růstu ziskovosti a příště se podíváme, jak do nich tento obrázek (ne)zapadá.