už poměrně dlouhou dobu v komentáři ke svým předpovědím píše, že centrální banky se s inflací nepotýkají dostatečným způsobem. A ta proto zůstává nad cílem ve výši 2 %. Na jednu stranu je takové prohlášení pochopitelné - inflace se drží nad cílem už cca pět let. Na stranu druhou se v takovém pohledu ale odráží pár silných předpokladů. Dnes se podíváme na ně i na nové predikce této banky. Z pohledu očekávaných přínosů AI ukazují na agregátní úrovni v podstatě scénář „stále nic“.
Následující tabulka ukazuje, že CB pro americkou ekonomiku v příštím roce předpovídá růst na 2,3 %, inflace by měla klesnout z letošních 3,4 % na 2,6 %. K tomuto růstu bych napsal to samé, co nedávno k předpovědím : Dříve byl potenciál amerického hospodářství odhadován na 2+ %. Takže předpovědi 2+ % růstu pro příští rok neukazují, že by umělá inteligence měla potenciál nějak znatelně zvedat (nebo obě banky počítají s tím, že příští rok bude růst pod zvednutým potenciálem).
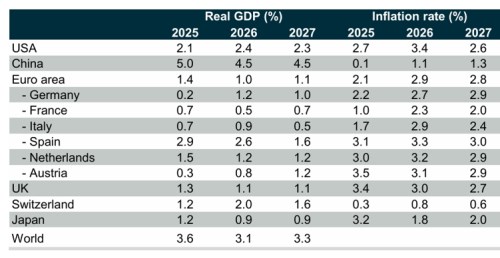
Čína by na tom měla být příští rok stejně, jako letos, polevovat by měly dezinflační tlaky. I když jen mírně. Jinak řečeno, stále by měl být znát převis nabídky daný budováním dalších a dalších výrobních kapacit nad poptávkou. Nejde přitom téměř jistě o jev cyklický, ale strukturální. Tj., domácí čínská poptávka je strukturálně utlumená. V určitém smyslu se dá hovořit o tom, že na ní doléhá finanční represe daná snahou všemožně podporovat výrobu. Tomu se tu věnuju opakovaně, přejděme k Evropě:
Evropský potenciál bývá odhadován u 1 % a z tohoto pohledu by tak měl být náš kontinent cca na něm. Letos i příští rok. V praxi to ovšem znamená méně než poloviční růst ve srovnání s USA. Inflace by zde měla mírně klesnout na 2,8 %, proti tomuto trendu jde Německo. Ovšem zde to nepůjde ruku v ruce s větším oživením hospodářské aktivity, naopak. Nastat by pak měl znatelný růstový útlum ve Španělsku, které v posledních letech rostlo výrazně nad průměrem eurozóny.
Pohled na jednotlivé evropské země na straně růstu i inflace (například Francie vs. Španělsko) v nás pak může oživit teorie o optimálních měnových oblastech. Je eurozóna jednotná ekonomika, kde pohyb zboží, práce a kapitálu vyvažuje rozdíly mezi jednotlivými regiony? Natolik, že celkový přínos jednotné měny a monetární politiky je pozitivní? To je mimochodem relevantní úvaha i pro nás, pokud o euru vážně uvažujeme.
Na závěr se vrátím k úvodu: Jak jsem psal, hovoří o nedostatečném tahu centrálních bank proti inflaci. To v sobě má silný implicitní předpoklad, že to jsou vždy centrální banky, kdo o inflaci rozhoduje. A je to předpoklad správný. Někdy sice můžeme slyšet protesty proti tomu, že inflace je vždy a všude peněžním jevem. Neměli bychom si ale plést dvě věci: Co všechno ovlivňuje inflaci je věc jedna a co o ní rozhoduje nakonec je věc druhá. Inflaci tak mohou tlačit nahoru třeba ceny ropy a energií. Ale nakonec rozhodne centrální banka.
Vezměme si ad absurdum příklad, kdy by nyní Fed zvedl sazby na 100 % a prudce snížil peněžní nabídku. Rozhodne on svou razantní akcí, nyní rozhoduje úplně stejně méně razantními kroky, či nečinností. Pokud tak řekneme, že centrální banky nebojují s inflací dostatečně, fakticky to znamená, že mají jiné preference: Cena na produktu a zaměstnanosti placená za pokles inflace až k 2 % by podle nich byla příliš vysoká. Což může být pravda. Důležitou proměnnou je zde ale i čas. Tj., čím déle se inflace drží nad cílem, o to více mohou růst její potenciální dlouhodobé náklady. Ale dlouhodobější inflační očekávání se v USA zdají být stále stabilní.