Když se před lety zvedla inflace vysoko nad cíl, objevila se řada úvah o tom, zda jsou reálné sazby v restrikci, nebo ekonomiku stále stimulují. Což je naprosto relevantní pohled. Ale problém tkvěl a stále tkví v tom, jaké měřítko použijeme – k čemu sazby poměříme. Nyní přitom pozorujeme hodně prudký růst reálných dlouhodobých sazeb, inflace je stále nad cílem. A otázka je stále stejná: Jsme v restrikci, která inflaci brzdí, nebo ne?
Od Real Investment Advisors máme následující graf, který ukazuje dlouhodobé reálné sazby počítané jako výnosy desetiletých vládních dluhopisů mínus aktuální jádrová inflace. Vidíme v podstatě tři režimy, první z nich trval cca do finanční krize. Tehdy reálné sazby sice pokračovaly ve velmi dlouhodobém klesajícím trendu, ale v průměru se držely zhruba kolem 3 %. Po krizi pokračoval klesající trend, ale na počátku nastal skok dolů. Obojí stáhlo desetileté reálné sazby k nule a pak pod ní:
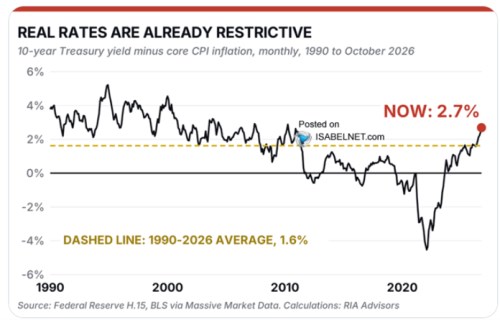
Třetí fáze, nebo starý nový normál, je do určité míry návratem tam, kde jsme byli před rokem 2008. Nyní pak během relativně krátké doby sazby prudce vzrostly a pohybují se u 2,7 %. Důvody mohou být i na reálné úrovni dobré a špatné. Může to být vyšší očekávaný růst ekonomiky (první skupina). Nebo rostoucí riziko, nejistota (druhá skupina). Ani nyní není úplně jasné, která skupina dominuje. Nabízí se lepší růstový výhled díky AI. Ale nezdá se mi, že by v poslední době toto nadšení rostlo (pokud něco, tak spíše naopak). Z těch hoších důvodů se pak nabízí zejména vládní finance a dluhová trajektorie. A možná i nejistota ohledně monetární politiky.
Každopádně se můžeme ptát, zda jsou nyní reálné sazby v restrikci? Graf nám ukazuje jejich dlouhodobý průměr na 1,6 % a tudíž by to svádělo k závěru, že nyní musí být sazby v restrikci velmi silné. Protože jsou vysoko nad tímto průměrem. Jenže to bychom mimo jiné počítali s oním obdobím po roce 2008, kdy ekonomika jela v hodně rozdílném poptávkovém i nabídkovém režimu. Někdy charakterizovaném jako převis (zamýšlených) úspor nad poptávkou po nich. A z toho plynoucí chronicky slabší poptávka střetávající se se silnou nabídkou plynoucí mimo jiné z globalizace. Dnes je to evidentně z řady důvodů hodně jiné.
Takže se dostáváme ke starému dilematu: Pokud začneme vybírat nejvhodnější období z minulosti a srovnávat tehdejší sazby s dnešními, v podstatě začneme uvažovat o tom, jaké sazby jsou nyní pro ekonomiku „přirozené“, respektive „neutrální“. Takže: Fed v San Franciscu odhaduje současné neutrální reálné sazby na 1,5 %. V Zikmundu to vidí na 1,85 % a v St. Louis také na 1,5 %. Jenže to jsou sazby krátkodobé, se kterými by pro odhad restrikce, nebo uvolnění měly být porovnávány sazby centrální banky. Ony desetileté sazby prezentované v grafu ale vlastně jsou relevantnější proto, že jsou blíže reálné ekonomice, než sazby Fedu.
Můžeme si tedy otázku zformulovat následovně: Pokud by neutrální krátkodobé sazby byly mezi 1,5 – 1,8 %, jsou ty dlouhodobé na 2,7 % restriktivní, neutrální, nebo stimulační? Pokud bychom předpokládali, že v minulosti byly dlouhodobé sazby „standardně“ 1 – 1,5 procentního bodu nad krátkodobými, byly by nyní dlouhodobé neutrální sazby na 2,5 – 3+ % (1,5+ % plus 1 – 1,5 %). Takže skutečné sazby na 2,7 % by se na základě těchto předpokladů (!) nyní pohybovaly někde v pásmu neutrálu. Tj., ekonomiku by výrazně nestimulovaly, ani nebrzdily – netáhly by jí nyní nějakým znatelným způsobem do recese. I když graf a srovnávání aktuálních sazeb s průměrem by mohly vyznívat jinak.
S trochou fantazie bychom to mohli brát jako indikaci toho, že na dluhopisových trzích se neděje nic dramatického. Trhy samy o sobě neposílají sazby do výrazné restrikce, nedělají „práci za Fed.“ Ovšem samozřejmě ve srovnání s dobou, kdy byly sazby výrazně pod tempem růstu ekonomiky a byly evidentně pod těmi neutrálními (tj., stimulovaly) panuje nyní znatelně méně přívětivé prostředí.