Stijn Van Nieuwerburgh z Columbia University poukazuje na stránkách VoxEU na to, že podle některých názorů ukazatele jako hrubý domácí produkt nedokážou odrážet vývoj v oblasti umělé inteligence. On sám se pak zaměřuje na investice do ní, respektive na související úvěrový cyklus a jeho ekonomické dopady. „Otázkou totiž není jen to, zda umělá inteligence zvýší produktivitu. Jde také o to, kdo dodá kapitál, kdo bude vlastnit infrastrukturu a kdo realizuje ztráty, pokud se nenaplní očekávání na straně poptávky po jejích službách.“
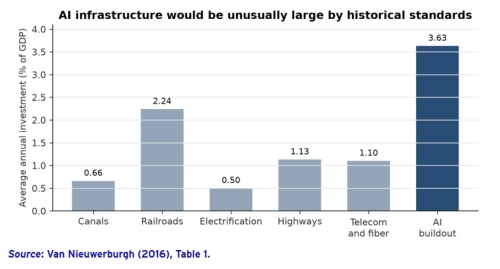
Ekonom odhaduje, že podle současných indicií by do AI měly v letech 2025 až 2032 směřovat celkové investice ve výši přibližně 10,3 bilionu dolarů. To představuje průměrně 3,63 % HDP ročně. „Jde jen o scénář, nikoli o předpověď. Ale i podstatně menší investice a výstavba datových center by se řadily k největším investičním vlnám v historii USA. V poměru k HDP by převyšovaly boom v budování železnic, elektrifikace, boom stavby dálnic, telekomunikací i optických vláken.“
Po několik let přitom mohly největší technologické společnosti z velké části financovat datová centra z vnitřních zdrojů. „Tento model je ale nyní pod tlakem. Celkové kapitálové výdaje společností , , , Meta a Alphabet vzrostly přibližně z 97 miliard dolarů v roce 2020 na více než 400 miliard dolarů v roce 2025. A předpokládá se, že v roce 2026 překročí 800 miliard dolarů. Podle současných odhadů investiční výdaje v letošním roce poprvé překročí jejich celkový provozní peněžní tok.“
Stále více investic je tak financováno prostřednictvím leasingů, odhadovaného dluhu, neobchodovaných úvěrů nebo účelově založených společností. Riziko pak nespočívá pouze v tom, že poptávka po umělé inteligenci by nemusela dosáhnout na očekávání. Podle ekonoma jde i o to, jak jsou úvěry zajištěny a jak je financování vzájemně propojeno. I proto jsou srovnání s minulými cykly budování infrastruktury a nárůstu objemu úvěrů užitečná, ale musí se s nimi zacházet opatrně. Z hlediska ekonomické politiky by tak na jedné straně nemělo být bráněno současnému boomu. Ale je třeba „zlepšit sledování toho, jak jsou investice financovány.“
Van Nieuwerburgh se tak mimo jiné domnívá, že finanční regulátoři by měli zmapovat „řetězec vlastnictví a financování“. Tedy vzájemné závazky a pohledávky mezi technologickými společnostmi, leasingové smlouvy, neobchodované úvěry včetně těch bankovních, obchodované dluhopisy a v neposlední řadě i vzájemné záruky. Sledovat je pak třeba i podmíněné pohledávky a závazky, které se mohou aktivovat v budoucnu, včetně stavebních záruk a harmonogramů refinancování. „Nic z toho nevyžaduje předpovědi a jasný názor na to, zda umělá inteligence naplní ty nejoptimističtější prognózy. Je pouze třeba si uvědomit, že financování současného boomu je nyní samo o sobě významným tématem.“
Ekonom vše uzavírá s následujícím: Umělá inteligence se nakonec může ukázat jako přelomová technologie. Cesta od současných investic k vyšší produktivitě je však nejistá. A cesta od případného zklamání ke konečným finančním ztrátám vede přes konkrétní smlouvy, leasingy, úvěrové struktury a další formy financování. Ty nejsou nyní dostatečně zmapovány a je tak čas na to, abychom to provedli. Dříve, než případné zklamání přijde.
Následující graf doplňuje výše popsanou kalkulaci týkající se investic v současném boomu. Jejich objem by relativně k HDP byl výrazně nad těmi předchozími, včetně budování železnic, kdy investice v průměru dosahovaly 2,24 % HDP:
Obrázek vygenerován AI.