Pokud bychom měli hodně zkrátit současný americký ekonomický příběh, šlo by to asi následovně: Hospodářství si vede dobře i přesto, že čelí řadě faktorů typu cel, vysokých cen ropy a paliv, nebo nejistoty ohledně nápadů současné vlády (včetně útoků na centrální banku). Sílu ekonomice totiž dávají vysoké investice do umělé inteligence. I přesto se ale dnes zeptáme: Jak moc se v USA vlastně investuje? V určitém smyslu totiž docela málo.
Předně bych chtěl připomenout, že výše popsaný příběh rozporuje třeba Jan Hatzius z , podle kterého do sebe vysoké investice do AI nasávají zejména dovozy. Tudíž tolik nepodporují domácí ekonomickou aktivitu. To by mělo řadu důsledků, ale tomuto tématu jsem se věnoval nedávno. Dnes bych chtěl poukázat na něco jiného:
Ekonom Tim Taylor zmiňuje, že dříve zhruba polovina celkových investic amerických firem pokrývala odpisy. Vezměme si jednoduchý příklad, ať je jasné, o čem se bavíme: Dejme tomu že v ekonomice je celková zásoba produktivního kapitálu/aktiv 100 a ročně z něj opotřebením a zastaráváním odejde 10. Ročně je zároveň celkově zainvestováno 20. Právě v tomto případě jde polovina investic minimálně matematicky na to, aby pokryla ono opotřebení (udržela zásobu reálného kapitálu beze změny). A druhá polovina tuto zásobu zvedá. Takže na konci období dosahuje zásoba 110 (zde předpokládáme, že účetní odpisy odpovídají skutečnému opotřebení).
Pan Taylor pokračuje s tím, že nyní se podíl zvedl z oné poloviny na cca 75 %. Takže tři čtvrtiny nových investic je potřeba na udržení kapitálové zásoby na předchozí úrovni a zbývá čtvrtina na její expanzi. Pan Taylor v této souvislosti ukazuje následující graf, kde horní křivka ukazuje hrubé investice, zatímco ta spodní investice čisté. Tedy ty po odečtení odpisů kapitálu. Ekonom mimo jiné pokazuje na to, že během recesí investice obvykle klesají. V době velké recese v roce 2009 dokonce šly všechny hrubé investice na nahrazení odepsaného kapitálu. Takže kapitálová zásoba v nerostla:
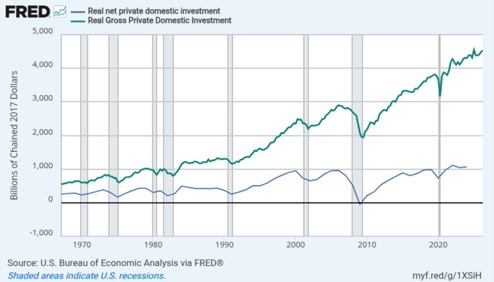
Z uvedeného grafu je ale hlavně zřejmé, že čisté investice už od cca roku 2000 nemají žádnou jasnou tendenci k růstu. Na rozdíl od těch celkových, které rostou výrazně. V 70. letech 20. století se pak čisté investice konkrétně pohybovaly kolem 40 % hrubých investic, v posledním desetiletí představují přibližně už jen 25 % hrubých investic.
Jinak řečeno, v absolutních částkách se investuje stále více, ale z toho zůstává stále méně na další rozšiřování reálného kapitálu – produkčních aktiv. Stále více je totiž potřeba na udržení toho, co bylo zainvestováno v minulosti. Jak poukazuje pan Taylor, pravděpodobným důvodem je, že moderní investice často souvisejí s informačními technologiemi a méně s fyzickými objekty. A informační technologie rychleji zastarávají, proto je třeba je častěji nahrazovat a aktualizovat.
Pan Taylor k tomu dodává, že celková zásoba kapitálu na jednoho člověka/pracovníka je důležitým tahounem produktivity. Která je zase klíčová pro materiální blahobyt. Výše uvedené přitom říká, že je třeba investovat stále více na to, aby tato zásoba rostla. Já považuju celé téma za zajímavé i proto, co jsem psal v úvodu – proto, jak důležitou roli nyní hrají a v budoucnu by měly hrát investice do AI. Jak mnoho bude například potřeba jen na zachování této kapitálové zásoby?
Nemalou roli pak podle mne může už nyní hrát i to, že účetní postupy (včetně kalkulací odpisů a počáteční alokací investic mezi náklady a kapitalizované výdaje) mají své limity. Jsou to jen odhady a svým způsobem vyhlazovací procesy motivované mimo jiné i daňovými ohledy. To, co firmy skutečně vydělávají, je (volný) tok hotovosti. A kapitola sama o sobě je skutečná použitelnost a potenciál existujícího kapitálu a jeho účetní hodnoty. Dnes bych ale pro srozumitelnost a nekomplikovanost příběhu zůstal o oné rozšiřující se mezery. Mezi tím, co je celkem investováno a tím, jak roste kapitálové zásoba. „Čistě“ se totiž již cca 25 let investuje zhruba stále stejně.