Většina ekonomů se domnívá, že Čína prochází krátkodobým cyklickým oživením, které táhnou fiskální deficity a zvýšená úvěrová aktivita. Tuto politiku lze nějaký čas udržovat, protože vládní dluh leží poměrně nízko a státem vlastněné banky mohou být nuceny k tomu, aby deficity financovaly. Cyklická stimulace se projevuje zlepšeným výhledem ve výrobním sektoru, zvyšuje se aktivita ve stavebnictví a v oblasti investic do infrastruktury, nových technologií a v dalších oblastech. Robustní je spotřeba domácností a dokonce dochází ke zmírnění odlivu kapitálu.
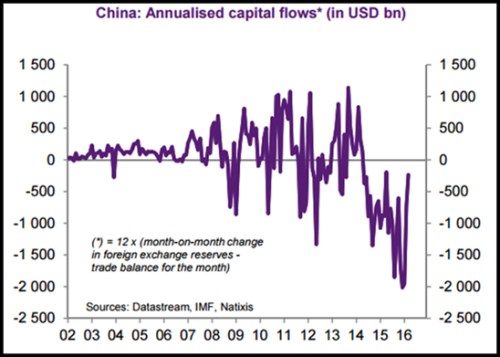
Právě odliv kapitálu budil v posledních měsících velké obavy na trzích. Graf ukazuje, že začal v roce 2014 a v roce 2015 se dále prohluboval. Současné cyklické oživení ovšem vývoj otočilo a odliv kapitálu v poslední době znatelně slábne:
Na vývoj v Číně reagují velmi citlivě i finanční trhy po celém světě a současné oživení tak působí pozitivně na ceny akcií v zahraničí i v samotné Číně. Tam v roce 2015 došlo nejdříve k prudkému růstu cen a následně ke korekci, která skončila až na počátku letošního roku:

Podle našeho názoru je ale popsaný optimismus přehnaný. Domníváme se totiž, že současné cyklické oživení nepřejde v dlouhodobější zlepšení čínské ekonomiky. Ta totiž trpí vysokými náklady práce relativně k sofistikovanosti její produkce. K tomu se přidávají nadbytečné kapacity, které tlačí na pokles cen. Řešením je posun směrem k produkci s vyšší přidanou hodnotou, ovšem tento proces je v Číně velmi pomalý a podle nás neexistuje žádný rychlý způsob, jak se dostat ze současné deflační spirály.
Čínská vláda váhá s omezením zaměstnanosti ve státem vlastněných firmách a nechce se jí omezovat podporu tradičním výrobním sektorům. Té se jim dostává jak veřejnými výdaji, tak úvěrovou politikou státem vlastněných bank. Tato politika je ale překážkou tomu, aby se země posunula směrem k sofistikovanější produkci a vyřešila tak své strukturální ekonomické problémy.
Zdroj: Natixis