Dodávky ropy z Blízkého východu se zvyšují, ale ceny ropy prudce rostou. Poukazují na to na Youtube kanále a snaží se vysvětlit, proč k tomu dochází. Daan Struyven z oddělení komoditního výzkumu této banky si myslí, že rozhodující roli hrají rostoucí tenze ve zmíněném regionu, které zvyšují riziko, a tudíž „poptávku po barelech“. S jakými scénáři on sám nyní pracuje u ropy a dalších komodit?
Na fyzickém trhu s ropou hrají významnou roli rafinérské společnosti. Jejich zásoby se nyní nachází velmi nízko a spolu se zmíněným rizikem to tedy zvyšuje jejich poptávku. Ta se projevuje vyššími cenami i přesto, že z Blízkého východu nyní na globální trhy míří více ropy. „Kupují, dokud to jde, protože vidí vysokou pravděpodobnost dalšího narušení dodávek,“ uvedl analytik.
Podle experta je silná i poptávka ze strany investorů. V současném prostředí totiž jak dluhopisové, tak akciové trhy reagují hodně citlivě na rostoucí ceny ropy. Investoři tak uvedenou komoditu nakupují ve snaze zajistit se proti riziku z této strany komoditních trhů. Tedy proti tomu, že by v případě dalšího růstu cen ropy reagovaly jiné trhy prudkým oslabením. Struyven ale dodal, že s tím, jak se ceny posouvají výš, se vyrovnávají pravděpodobnosti dalšího zvyšování na straně jedné a poklesu na straně druhé.
Goldman Sachs přitom čeká, že na konci letošního roku se ceny ropy dostanou k 90 dolarům a průměr pro celý příští rok ekonomové této banky odhadují na 80 dolarů za barel. K uvedeným predikcím ale analytik dodal, že v tuhle chvíli je pravděpodobnější, že i ony půjdou nahoru, než že by byly přehodnoceny směrem dolů. Rizikovou prémii nyní odhaduje asi na 27 dolarů za barel. Takže pokud by riziko na trhu s ropou znatelně kleslo, šlo by o scénář, v němž by mohly jít výrazně dolů i ceny této komodity, zejména ropy Brent. Podmínkou by ale zřejmě byl výhled na diplomatické řešení krize na Blízkém východě. Poněkud snížit by zmíněnou prémii mohlo i to, kdyby po volbách v USA nedošlo k eskalaci konfliktu.
Struyven poukázal na skutečnost, že na trhu je nyní nedostatek rafinérských kapacit pro výrobu nafty, který má svůj počátek z doby před konfliktem na Blízkém východě. I kdyby tedy došlo ke znatelnějšímu poklesu cen ropy, ceny nafty se podle experta budou stále držet „výrazně nad historickým průměrem“. Americký trh je sice mnohem více vychýlen směrem k benzínu, ale i na jeho cenách se projevuje nedostatek nafty. Rafinérie se totiž kvůli vysokým maržím realizovaným na výrobě nafty snaží o přesun rafinérských kapacit směrem k tomuto palivu, tudíž je jich méně dostupných pro výrobu benzínu, na kterém jsou nyní nižší marže.
Na lokálních cenách paliv se projevuje i to, jak daleko se rafinérie nachází od míst těžby. V USA jsou podle experta tyto vzdálenosti mnohem menší než třeba v Asii. Vysoké náklady dopravy a vysoké rizikové prémie s ní spojené tak znamenají, že v USA jsou ceny paliv i z tohoto důvodu nižší než v Asii. Na otázku týkající se zemního plynu analytik odpověděl, že v Evropě se s mnohem větší pravděpodobností dá očekávat růst cen než jejich pokles. Směrem dolů by se ceny mohly vydat zejména, pokud by se zvýšil export LNG z Kataru.
K mědi analytik řekl, že čeká růst její ceny, protože na trhu spolu o tuto komoditu soupeří Spojené státy a Čína. V prvním případě panují obavy z dalších cel a firmy se tudíž snaží se předzásobit a snižovat riziko vyšších cen daných cly. U Číny zase hraje důležitou roli slabší nabídka na straně recyklované mědi. Následující graf ukazuje konkrétní předpovědi pro měď a zlato:
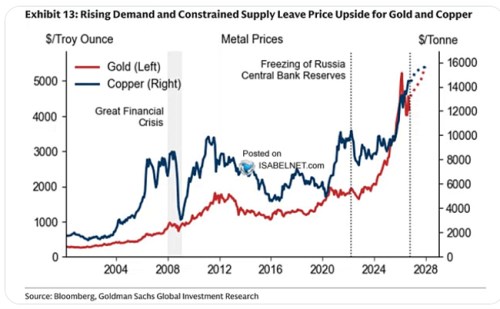
Zlato půjde podle komoditního výzkumu nahoru, „býčí trh stále neskončil.“ Z cyklického hlediska jsou ale výzvou rostoucí sazby. Ve chvíli, kdy Fed skončí se zvedáním sazeb, by ale měla přijít na zlatu výrazná rally i proto, že centrální banky zlato dál kupují. Analytik přitom čeká, že Fed zvedne sazby ještě v prosinci a pak již ne.