Pro další pohyby cen akcií je rozhodující, jak se vývoj liší od očekávání. Platí to samozřejmě i o ziskovosti obchodovaných firem, která je faktorem klíčovým. Obvykle se tu věnuji ziskovosti společností v indexu S&P 500, dnes se podíváme na další americké trhy. A dáme tomu trochu širší kontext, včetně značného ziskového přestřelování dlouhodobého trendu a dalšího růstu podílu zisků na příjmech.
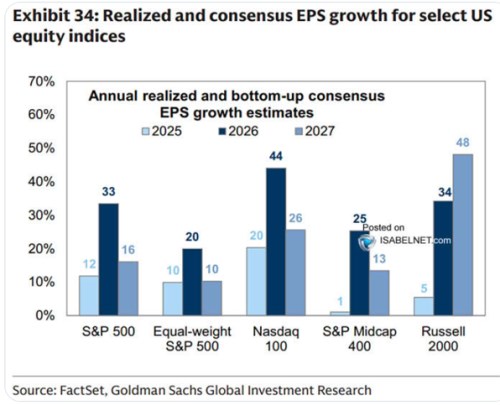
Následující graf od shrnuje historický růst zisků a očekávání pro letošní a příští rok. Nejdříve u zmíněného indexu S&P 500 - jeho běžné verze, kde jsou váhy akcií a firem dány jejich podílem na celkové kapitalizaci. K tomu je tu ten samý index, ovšem s rovnými vahami, které eliminují velký vliv pár dominantních firem. Pak vidíme k technologiím vychýlený Nasdaq , index středně velkých společností a Russell 2000, který se zaměřuje na ty nejmenší:
Zdroj: X
Vyjma nejmenších firem se čeká, že letos bude dosaženo růstového vrcholu, pak půjde tempo dolů. V druhém případě až na úroveň roku 2025. V posledním případě, tedy u oněch malých firem, se naopak čeká masivní akcelerace na téměř 50 % růst zisků. I celkově napříč trhy ale pomyslný konsenzus čeká pro rok 2027 stále hodně vysoké zvyšování ziskovosti. Jako základní měřítko si můžeme vzít 6 – 7 % dlouhodobý průměrný růst zisků v indexu S&P 500: Ten očekávaný pro rok 2027 je v tomto případě na více než dvojnásobku násobku.
Ceny akcií by tedy měly být nyní nastaveny na tato očekávání. Pokud realita očekávání předčí, návratnost trhu by měla být vyšší, než požadovaná. A naopak (požadovaná návratnost se přitom nyní může pohybovat někde kolem 8 % - cca 5 % bezrizikové sazby a cca 3 % riziková prémie). I tato jednoduchá logika v sobě má ale háčky. Zejména kvůli tomu, že výše uvedené je očekávání analytiků. A nejde ani o žádný skutečný konsenzus, ale jen průměr. Investoři, tedy „trh“, mohou čekat něco úplně jiného.
Před časem jsem tu dokonce poukazoval na odhady týkající se indexu S&P 500. Podle nich trh čeká asi 10 % průměrný roční růst zisků v delším období. Analytici jsou se svými dlouhodobými očekáváními výrazně výš, ale relevantní laťkou by mělo být oněch 10 %. Toto číslo přitom není zase tak našponované. Jenže u něj je komplikace v tom, že nejde přímo pozorovat a v GS jej evidentně „dosáhli“ kvůli předpokládaným relativně nízkým rizikovým prémiím. Fakticky tak máme jasnou laťku ve formě očekávání analytiků. Která ale není skutečnou laťkou. Investoři totiž mohou čekat něco úplně jiného, byť jen vágně a ne ve formě úplně konkrétních čísel.
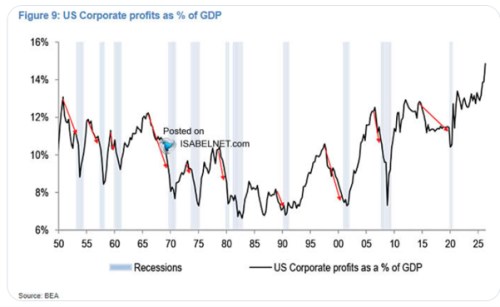
K dnešnímu tématu bych ještě dodal, že současná ziskovost obchodovaných firem je výrazně nad velmi dlouhodobým trendem a i trendem krátkodobějším. V jedné analýze třeba GS ukazuje, že pokud by zisky byly na trendu od roku 1995, dosahovaly by u indexu S&P 500 261 dolarů na akcii. Očekává se ale 326 dolarů. K tomu se podívejme na dnešní druhý obrázek zaměřený na podíl zisků na celkových příjmech/produktu:
Zdroj: X
Jaký bude další vývoj? Včera jsem poukazoval na to, že podle nedojde do roku 2029 k vůbec žádné akceleraci americké ekonomiky. Tedy fakticky k žádné růstové dividendě ze strany AI. Ale i kdyby se naplnily mnohem boomovější ekonomické scénáře, stále by růst zisků zabudovaný v současných cenách akcií velice pravděpodobně převyšoval růst ekonomiky. Trend ve druhém grafu se týká firemního sektoru jako celku, ale i on by zřejmě pokračoval – dál by se zvyšoval podíl zisků na celkových příjmech. Což by se v určitém bodě stalo vážným společensko ekonomickým tématem. Respektive by toto již nyní důležité téma dostalo na ještě větší váze. A čelili bychom nutnosti nějak se s ním vypořádat tak, abychom nenadělali více škod než užitku.