Po roce 2021 přišlo pár let, kdy byla celkem zhusta předpovídána recese. Ta se minimálně v tradiční definici nedostavila. Pak přišlo kratší období, kdy zaznívala varování před stagflací. Respektive před spojením vyšší inflace s utlumeným růstem. Inflace se sice dál drží na vyšších úrovních, ale na straně celkového růstu je ekonomika odolná. A dnes se v souvislosti s touto škálou kombinací podíváme na to, jak si v nich vedou, nebo historicky vedla různá investiční aktiva. K tomu jako vždy přidám pár příběhů.
Onen výraz „odolnost ekonomiky“ je již nějakou dobu plně namístě. Americká vláda přišla totiž s řadou nápadů, které by neodolnou ekonomiku mohly výrazně zabrzdit. Jenže nadšení a investice do umělé inteligence (a možná i často zmiňovaný efekt bohatství související s posilováním akciového trhu) tuto odolnost znatelně zvyšují. Výsledkem je kombinace (i) pokračující vyšší inflace pramenící z nepřecházející řady přechodných inflačních faktorů a (ii) relativně silného ekonomického růstu. Což ve výsledku dává 5+ % růst nominálního produktu. V takovém prostředí pak mimochodem není žádným excesem, pokud se výnosy dlouhodobějších vládních dluhopisů pohybují na podobných úrovních.
Následující graf pak ukazuje řadu investičních aktiv rozmístěných podle toho, jak citlivé jsou na inflaci a ekonomický růst. Úplně vpravo nahoře by tak byla aktiva pozitivně reagující jak na vyšší růst, tak na inflaci. Vlevo dole by byla ta, která si vedou dobře v prostředí nízké inflace a růstu. Tedy v učebnicové poptávkové recesi:
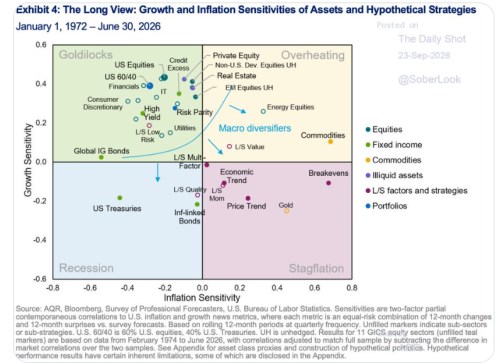
Před cca pěti lety nastoupila vyšší inflace a mluvilo se o tom, zda jsou akcie dobrým „inflačním“ aktivem. Tvrzení, že jsou aktivem finančním a tudíž nejsou dobrým zajištěním proti inflaci, je hodně nepřesné. Akcie jsou fakticky aktivem reálným. V tom smyslu, že jde o vlastnický podíl na „reálných“ výrobních prostředcích (podobně, jako je vlastnictví pozemku na jednu stranu „jen“ digitálním zápisem, ale fakticky ukazuje na vlastnictví něčeho reálného). Nicméně graf ukazuje, že akcie na inflaci reagují negativně – jsou v poli, podle kterého jim prospívá neinflační růst. Klíčové ale podle mne je to, zda firmy dokážou v daném prostředí zvyšovat, či udržovat ziskovost, nebo ne:
Po roce 2020 se firmám dařilo dosáhnout vyšších zisků. Fakticky jako celek marže zvyšovaly (a z tohoto pohledu k inflačním tlakům přidávaly). Graf ale stojí na dlouhodobějších datech a ta ukazují negativní vztah k inflaci. Nespokojil bych se ale ani proto s oním někdy zmiňovaným a příliš zjednodušujícím tvrzením, že akcie jsou finanční aktivum a proto jim nesvědčí inflace. Jsou aktivem reálným, ale jde o to, že vyšší inflace může negativně ovlivňovat ziskovost. A hodnota těchto reálných aktiv tak může v inflační době klesat.
Aktiv je v grafu hodně, poukázal bych ještě na vládní dluhopisy. Jejich pozice jako sázka na dezinflační recesi je nepřekvapivá. Zajímavá může být v této souvislosti teze pana Gundlacha z DoubleLine Capital. Ta v kostce říká, že v budoucnu bude rozhodovat vliv recese na vládní finance. Tedy to, že útlum ekonomiky zhorší vládní finance a dluhovou trajektorii. A ceny dluhopisů tak během útlumu nepůjdou nahoru (graf), ale dolů. Šlo by podle mě o změnu reakční funkce, která by měla velké důsledky pro celosvětové finanční trhy. Protože dlouhodobé sazby v USA mohou být tou nejdůležitější cenou na těchto trzích.
Zlato má v grafu na první pohled nepřekvapivou pozici bezpečného útočiště. Tedy aktiva, kterému svědčí útlum a/nebo vyšší inflace. Jde ale o aktivum, u kterého je to nyní „tentokrát jinak“. V tom smyslu, že v tuhle mu vysoká inflace a s ní související vyšší sazby moc nesvědčí. U zlata se ale celkově vypráví hodně příběhů o tom, na co a jak by mělo reagovat. A ne výjimečně si některé z nich protiřečí. Konec konců to platí i u toho základního: Mělo by být bezpečným útočištěm v době ekonomických tenzí a také v době vyšší inflace. Co když se ale tenze a ekonomický útlum pojí s dezinflačními tlaky, což je typická kombinace poptávkových recesí? U komodit jako celku je to v tomto smyslu jednodušší – v grafu mají intuitivní „boomovou“ pozici. A to nás přímo přivádí k závěru:
Graf může být brán jako inflačně růstová investiční mapa. Nicméně jde jen o to, jak se dané aktivum chovalo v minulosti. To může být dobrým ukazatelem reakcí budoucích. Ale nemusí. Zejména v době, kdy je řada věcí „tentokrát jinak“. Určitým extrémem, zatím stále znějícím spíše jako finance fiction, by pak byla popsaná změna na dluhopisech.