Jeff Currie si myslí, že trhy začínají vnímat vyšší ceny paliv jako strukturální jev. Tom Lee z Fundstratu hovoří o návratu výnosů desetiletých vládních dluhopisů pod 5 % a s tím souvisejícím přesunutím trhů směrem k rizikovým aktivům. Carley Garner ze společnosti DeCarley si myslí, že může přijít taktická rally na zlatě. Krishna Guha ze společnosti vysvětluje, jak uvažuje nový šéf Fedu Warsh.
Trh se vrací k valuačnímu standardu posledních deseti let
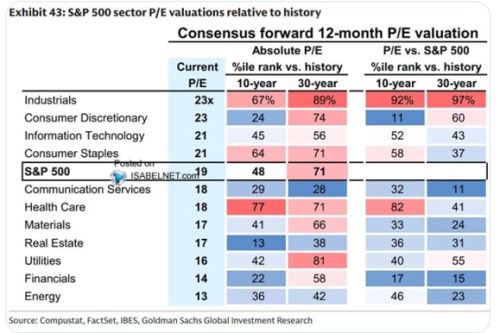
Goldman Sachs ukazuje, že PE indexu S&P 500 kleslo k hodnotě 19, což je z pohledu desetileté historie standard. Modrá barva ukazuje, že řada sektorů je nyní dokonce pod ním, například u financí byly valuace v posledních deseti letech výš než jejich současné PE v téměř 80 % případů. Nejvýše je nyní PE naopak u průmyslu – za posledních třicet let bylo výš jen ve 21 % případů. Relativně k celému trhu (poslední dva sloupce) jsou nyní z desetiletého hlediska nejlevnější sektory zboží dlouhodobé spotřeby a finanční tituly. Na povrchu se tedy trh vrátil k valuačnímu standardu posledních deseti let, ale pod ním existují velké rozdíly:
Lee hovoří o přílišném pesimismu na akciích
Tom Lee z Fundstratu si myslí, že poslední data z trhu práce a další vývoj inflace povedou k tomu, že trhy přehodnotí svůj pohled na další vývoj sazeb. Nebudou tedy počítat s tak razantním růstem. Na tento vývoj podle zmíněného experta ukazuje vývoj cen technologických akcií a kryptoměn, které si nevedou dobře v prostředí vyšších sazeb. K výnosům desetiletých vládních obligací na CNBC dodal, že „jejich posun pod hranici 5 % by byl interpretován jako prostředí, v němž si povedou dobře riziková aktiva… V následujících šesti měsících je slušná pravděpodobnost, že se tam dostanou.“ Lee hovořil o tom, že vyšší ceny ropy podle něj působí celkem pozitivně, protože USA jsou čistým vývozcem této komodity. A na trzích podle něj teď vládne přehnaný pesimismus.
Vyšší ceny paliv jako strukturální jev
Jeff Currie jako expert na komodity stojí v čele společnosti Real Macro a spolupracuje se společností Carlyle, na CNBC hovořil o současném dění kolem ropy a cen paliv. Americká vláda podle něj dělá všechny možné kroky včetně používání strategických rezerv, aby tyto ceny snížila. Ovšem to nemá žádný dopad na ceny futures a situace na trzích zůstává stále napjatá. Investoři navíc podle experta začínají přehodnocovat svůj dlouhodobější pohled. Vyšší ceny berou stále méně jako přechodný jev a vnímají je jako strukturální faktor.
Currie také řekl, že Čína změnila svůj záměr zvýšit produkci paliv s ohledem na to, „co se děje v Saúdské Arábii a v celém regionu.“ Takže z její strany nedojde ke zvýšení nabídky na světových trzích. Snižuje se o objemu zpracování v Rusku, což se také projevuje na světových trzích. Currie si tak myslí, že průměrné ceny benzínu v USA se dostanou na 5 dolarů za galon. „Není to něco, co přejde během pár měsíců,“ dodal k tlaku ve výrobní vertikále. A řada dalších komodit je propojena s cenami paliv včetně průmyslových kovů.
Taktická rally na zlatě?
Carley Garner ze společnosti DeCarley je podle Bloombergu zlatým medvědem, ale nyní hovoří o tom, že cena tohoto kovu by si mohla projít rally. Analytička se domnívá, že rok, možná dva budou takové růsty cen „neúspěšné“ v tom smyslu, že nepovedou k dlouhodobějšímu trendovému růstu. Takový vývoj je podle ní obvyklý poté, co si nějaké aktivum projde „parabolickým růstem“ tak, jako tomu bylo i u zlata. Zmínila v této souvislosti i rok 2011, který může být vodítkem.
Krátkodobě by mohlo rozhodovat to, že u zlata je během roku znatelný cyklický vývoj, který po konci září přináší růst cen. K tomu podle ní mohou pomoci některé technické faktory. Analytička zmínila i to, že nyní ceny ropy výrazně ovlivňují výnosy vládních dluhopisů A k tomu existuje silná korelace mezi nimi a právě cenami zlata. Pokles cen ropy ze současných vysokých úrovní by tak přinesl jednak „úlevu na dluhopisech“, ale také by představoval faktor hovořící pro vyšší ceny zlata.
Co bude dělat Fed pod Warshem
Krishna Guha ze společnosti si myslí, že Kevin Warsh se jako předseda Fedu obává toho, že několik let inflace pohybující se nad cílem ve výši 2 % by mohlo posunout inflační očekávání. Proto Fed v září zvýšil sazby a přispěl i trh práce, který je podle ekonoma v dobrém stavu. Je tak vhodné „pojistit se proti vyšším inflačním tlakům.“ Guha jako host Steva Eismana rovněž uvedl, že Warsh se vnímá jako někdo, kdo do americké centrální banky přinese velké změny.
Ve srovnání s jinými čelními představiteli Fedu přitom jeho nový šéf podle experta tíhne více k ekonomii nabídkové strany a neklade takový důraz na poptávkové vlivy. Warsh tak klade důraz na faktory, jako je třeba motivace k práci a nevěnuje tolik pozornosti tomu, co ovlivňuje poptávka. A také nemá rád to, co je nazýváno forward guidance, tedy indikaci dalších kroků Fedu a vysvětlování jejich důvodů.
Eisman v diskusi uvedl, že podle něj nemělo kvantitativní uvolňování žádný dopad na reálnou ekonomiku, zvedlo jen ceny investičních aktiv. Guha reagoval s tím, že nesouhlasí, kvantitativní uvolňování má podle něj pozitivní dopad na celou ekonomiku, a to zejména v situacích, kdy ekonomika čelí krizi, jako tomu bylo např. v roce 2008. Fed tehdy snížil sazby k nule a další cesta k uvolnění mohla jít jen snížením dlouhodobých sazeb. To znamená, že musel zvýšit ceny dluhopisů, aby klesly tyto sazby, a to pomohlo poptávce. „Silně věřím, že kvantitativní uvolňování tehdy pomohlo.“
Warsh se podle Guhy domnívá, že s QE se to výrazně přehnalo a trvalo déle, než mělo. „Podle Warshe má QE smysl v době, kdy trhy zamrznou. Nelíbí se mu ale, pokud je používáno dlouho poté s cílem trochu posílit růst nebo trh práce. Takové QE moc velký efekt nemá a výrazně kvůli němu vzroste rozvaha centrální banky.“ Nyní se tak Warshem vytvořený tým lidí zabývá tím, jak rozvahu snížit. „Podle mého názoru bude postupovat opatrně, bude čekat, až se trh stabilizuje a přijde s plánem, jak rozvahu snížit,“ řekl Guha. K samotnému dění na dluhopisových trzích uvedl, že nyní se na něm přetahují o kapitál hyperscaleři s vládou. K tomu dluhopisoví investoři věří, že celkově skončila doba, kdy panoval převis nabídky úspor. A poptávka po nich nyní převyšuje nabídku.
Obrázek vytvořen AI.