Investiční příběh skupiny M2C nestojí na růstu tržeb, nýbrž zejména na obnově provozní marže, uvádí analytik Patrie Michal Křikava. Trh v současnosti zohledňuje především zklamání z výsledků roku 2025 a slabší plnění původních plánů, podle Křikavy však přehlíží potenciál návratu ziskovosti v následujících letech. Firma disponuje silnou rozvahou, minimálním zadlužením a působí na trhu, který by měl nadále růst díky rostoucí poptávce po bezpečnostních a facility službách. Klíčovým testem důvěry investorů budou výsledky za rok 2026, které mají ukázat, zda se managementu podaří proměnit investice do technologií a automatizace ve vyšší ziskovost.
Akcie M2C od vstupu na trh START BCPP (červen 2025) odepsala 51 % v návaznosti na výrazné zaostání reportovaných čísel Skupiny v roce 2025 za vlastním plánem. Rok 2025 skončil proti plánu z emisního prospektu o 8 % níže na tržbách, ale o 49 % na EBITDA a o 83 % na čistém zisku. Volné cash-flow dosáhlo -215 mil. Kč a spotřebovalo prakticky celý výnos z emise akcií. Výhled pro rok 2026 byl následně snížen o 45 % a nový tříletý výhled počítá s růstem tržeb 5 % ročně místo historických 12 %. Důvěra trhu v doručení deklarovaných hospodářských cílů vedením společnosti byla oslabena.

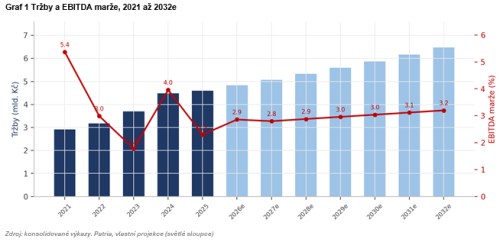
Komunikovaný investiční příběh je přitom přímočarý a srozumitelný, jen (zatím) nemá oporu v reportovaných číslech. Skupina ho shrnuje do automatizace a nahrazování lidské práce technologiemi s vyšší přidanou hodnotou s cílem dosáhnout vyšší provozní marže. V jednotlivých kontraktech je tento cíl doložitelný: v referenčním areálu klesl počet pracovníků z 80 na 35 při rozšíření služeb z jedné oblasti na šest. Na úrovni skupiny se ale EBITDA marže v letech 2021 až 2025 pohybovala mezi 1,78 % a 5,37 % bez jasného trendu. Podíl osobních nákladů na tržbách sice klesl o 4,6procentního bodu, podíl nakupovaných služeb však vzrostl za stejné období o 8,1procentního bodu. Maržová expanze zatím zůstává slibem, nikoli viditelným výsledkem.
Právě v tom vidíme příležitost. Trh při současném ocenění zaceňuje trvalou stagnaci ziskovosti, náš model pouze udržení dnešní úrovně. Při ceně 137 Kč se akcie obchoduje za 3,6× EV/EBITDA 2026e proti mediánu srovnatelných evropských firem 8,7× a za 5,6× EV/EBIT proti 13,7×. Naše projekce přitom pracuje s růstem tržeb 5 % ročně, tedy polovinou tempa trhu, a s EBITDA marží konvergující na 3,20 % do roku 2032, stále o 0,76 bodu pod rokem 2024. Model nepředpokládá žádné akvizice, žádný příspěvek agentické AI, žádnou ziskovou konverzi západní Evropy a žádné zlepšení inkasa pohledávek. I tak náš model dává v základním scénáři 187 Kč na akcii.
Riziko ztráty je omezené silnou rozvahou a asymetrickým rizikově výnosovým profilem. Skupina byla v čisté hotovosti 31 mil. Kč ke konci roku 2025 i při nejširší definici dluhu, zatímco všechny čtyři srovnatelné společnosti nesou čistý dluh 1,6 až 3,4násobku EBITDA. Námi projektované kumulované volné cash-flow let 2026 až 2032e odpovídá 55 % dnešní tržní kapitalizace. V pesimistickém scénáři (marže stagnuje na 2,80 %, růst zpomalí na 3,5 % a investoři požadují vyšší výnos) vychází námi odhadovaná vnitřní hodnota akcií 112 Kč, tedy 18 % pod dnešní cenou. Proti tomu stojí optimistický scénář, jehož předpoklady nepovažujeme za nijak nereálné, s cílovou cenou 259 Kč na akcii.
Konzervativnost předpokladů má dva konkrétní důvody, které tezi neruší, ale určují její míru jistoty. 1) Skupina nezveřejňuje segmentové ani regionální výkaznictví (vyjma tržeb), takže ziskovou konverzi západní Evropy ani maržový přínos technologií nelze z publikovaných materiálů věrohodně ověřit. 2) Track record plnění plánů po prvním roce na burze dle našeho názoru velí k obezřetnějšímu přístupu při volbě předpokladů ocenění. Nižší provozní ziskovost Skupiny vůči referenční skupině, nižší likvidita akcií a výše uvedené faktory ospravedlňují dle našeho názoru diskont v řádu 25 až 35 %. Současných 59 % nikoli. Naše cílová cena 187 Kč odpovídá 5,0× EV/EBITDA 2026e, tedy stále o 43 % pod mediánem sektoru. Hlavním katalyzátorem jsou výsledky za rok 2026, první příležitost od IPO potvrdit vlastní plán.
Graf 1 Tržby a EBITDA marže, 2021 až 2032e
Více v přiloženém dokumentu
M2C_11_12_2026.pdf