Kdysi jsem se bavil se dvěma investory o jedné české akcii a společnosti, u které byli přesvědčeni, že by měla vyplácet mnohem více dividend. Poukazovali na to, že má v rozvaze velký zadržený zisk. S jejich názorem jsem tehdy nesouhlasil a moc jsme se neshodli. Jeden z nich mi na rozdíl od druhého ale pozorně naslouchal. Jak pak sám řekl, chtěl vědět, jak se uvažuje na trhu. Jak se tam uvažuje dnes?
Já bych se ani tehdy ani dnes určitě nepovažoval za nějakého dobrého reprezentanta toho, „jak se uvažuje na trhu.“ Pokud tedy vlastně vůbec něco takového existuje. Spíše ne – neexistuje nějaký všeobjímající způsob, jak by se většina investorů dívala na akcie, trhy, či ekonomiku. Ale abychom si rozuměli – přesto existují způsoby jednoznačně mylné a zavádějící. Příkladem toho může být vlastně i moje výše zmíněná příhoda.
Takzvaný zadržený, nebo nerozdělený zisk v principu ukazuje, jaké zisky společnost v minulosti vydělala a nerozdělila akcionářům. Pokud tak je na tomto účtu rozvahy například 100 milionů Kč, zdá se na první pohled logické vnímat to jako zdroje, které akcionářům mohou být ještě vyplaceny. Ale není tomu tak a princip vysvětlí následující příklad:
Dejme tomu, že nějaká společnost dosáhne za minulý rok zisků ve výši oněch 100 milionů dolarů. A dejme dokonce tomu, že to samé skutečně vydělala i na hotovosti. Což není samozřejmost – velká část zisků jí mohla uvíznout třeba v pohledávkách. I tak ale firma nemůže nic z oné částky vyplatit. Protože se rozhodla, že vše investuje do nové výrobní linky. I pak má stále nerozdělený zisk ve výši 100 milionů Kč (v pasivech, respektive vlastním jmění). V aktivem proti němu ale nemá hotovost, ovšem stroje. Fakticky tak nemá, co by vyplatila (hotovost), její nerozdělený zisk financuje další výrobu.
Jinak řečeno, nerozdělený zisk neukazuje, kolik hotovosti firma má. Minulé zisky mohou být dávno reinvestovány, sedět v pohledávkách, zásobách, či jiných aktivech. Můžeme tak mít třeba různé názory na to, zda by daná firma měla expandovat, nebo více vyplácet akcionářům. Zde často není žádné dobré a špatné řešení, jen preference a u každé z nich argumenty pro a proti. Zde není žádné univerzální „uvažování trhu“, neřkuli uvažování správné. Ovšem pokud bychom usuzovali na výši volných zdrojů firmy ze zadržených zisků, je to jednoznačně uvažování mylné. A dovolím si tvrdit, že tak trh jako celek neuvažuje. Pokud by tomu tak bylo, fakticky by šlo o neefektivnost a příležitost k arbitráži.
Přejděme dál – k tomu, jak se na trhu přemýšlí o vývoji na amerických akciích v příštím roce. Celkem dobře to opisuje následující tabulka (možná – viz níže). V ní shrnuje své předpovědi vývoje zisků do roku 2028, k tomu ukazuje konsenzus „odspoda nahoru“ a „seshora dolů“. Tedy průměr agregovaných odhadů pro jednotlivé firmy/odvětví. A průměr odhadů založených na očekávaném makroekonomickém vývoji. Na očekávané zisky je pak nasazeno „férové“ PE a výsledkem jsou odhady toho, kde by se index S&P 500 mohl v budoucnu nacházet:
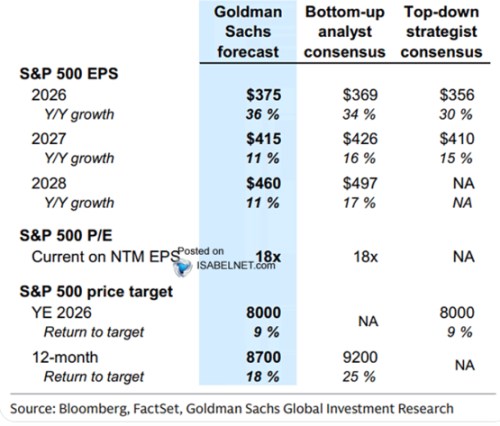
Ani tento pohled ale vlastně nemusí být ukázkou toho, jak přemýšlí trh. Tedy investoři. V případě, že jejich názory a výhled se zásadně liší od toho, co předpovídají analytici. Nechám pak na čtenářích, aby konkrétní čísla v tabulce případně posoudili sami (pomoci může i včerejší detailní pohled na valuace, respektive PE). Dnes jsem se chtěl spíše zaměřit na onu neexistenci jednotného, neřkuli správného pohledu na dění na trhu. S tím, že tato neexistence ale neznamená, že neexistují pohledy vyloženě pomýlené, které se nezakládají na realitě. To je dobré mít na paměti i mimo trh.