Nouriel Roubini má za to, že současné dění kolem společnosti NVIDIA posune Spojené státy technologicky výrazně dopředu. A přichází s rozsáhlým komentářem předpokládaného vývoje v roce 2027.
Problémy jako cesta dopředu
Nouriel Roubini již nějakou dobu předpovídá, že nové technologie, včetně umělé inteligence, výrazně zvednou potenciál amerického hospodářství. Nyní se v rozhovoru pro Bloomberg vyjádřil k řadě souvisejících témat, včetně dění ve společnosti NVIDIA. To podle něj může být významným pozitivním impulsem pro USA, protože omezení exportů čipů z této země bude výrazně zpřísněno. K tomu americké společnosti uzavřou přístup Číny k jejím modelům. A v neposlední řadě vznikají v USA firmy, které budou do deseti let vyrábět výrazně výkonnější čipy, než má NVIDIA, s mnohem menší spotřebou energie. Čína o nich podle ekonoma nemá informace a celkově současný vývoj posune Spojené státy technologicky dopředu.
K otázce týkající se stavby datových center ekonom řekl, že podle něj udělali hyperscaleři velkou chybu, když nevěnovali pozornost místním komunitám. „Když dáváte 23 miliard dolarů na stavbu, můžete dát půl miliardy místním lidem. Náklady výstavby to zvedne jen mírně a protesty nebudou.“ Tímto směrem podle Roubiniho vývoj skutečně půjde, „budou tu nějaká omezení, a to je dobrá zpráva.“ K tomu ekonom zopakoval své předpovědi, že do roku 2050 vzroste potenciální produkt z 2 % na 10 % a nezaměstnanost může v této době „superinteligence“ dosahovat 80 %. Bude tudíž nutná velká redistribuce příjmů, která ale může probíhat přes podíly ve firmách, ne přes nějakou formu nepodmíněných příjmů.
Ekonomika a trhy v roce 2027
Jan Hatzius jako hlavní ekonom a jeho kolega Dominic Wilson se na Youtube kanále této banky zamýšleli nad tím, co by mohl přinést příští rok. Hatzius začal s tím, že rok letošní byl velmi dobrý, a to na globální úrovni. Růst v USA se bude zřejmě blížit potenciálu, i přesto, že jej mohly brzdit vyšší sazby a válka v Íránu, která zvedla ceny ropy a energií. K tomu došlo mimo jiné díky expanzivní fiskální politice, a to nejen v USA, ale i v některých asijských zemích nebo Německu. V neposlední řadě pomohl i nárůst investic do umělé inteligence, který se silně projevil na globální úrovni a podle ekonoma o něco mírněji v USA.
V následujících čtvrtletích by se v USA měl projevovat vliv utaženějších finančních podmínek a také fiskální politiky, která se posouvá směrem k neutrálnímu působení na ekonomický růst. Pozitivní bude stále vliv investic do AI, který se může podle ekonoma koncentrovat do první poloviny roku. K tomu čeká pokles cen energií, a tudíž zvýšení spotřeby domácností, které nebudou muset platit tak vysoké ceny paliv. Rizikem jsou naopak opakované eskalace konfliktu na Blízkém východě. U umělé inteligence zase představuje riziko přísnější regulace, k tomu existuje hodně úzkých hrdel ve výrobě čipů a v souvisejících oblastech.
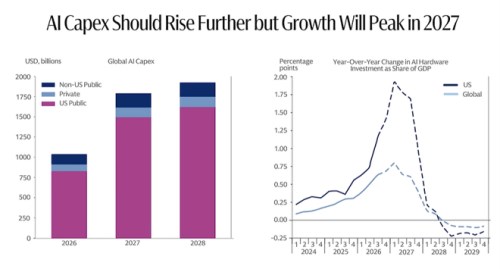
Následující dva grafy ukazují hlavní scénář banky, podle kterého by globální investice do umělé inteligence měly růst v roce 2027 i 2028, dominantní silou tu budou i nadále výdaje amerického soukromého sektoru. Druhý obrázek ale ukazuje, že tempo růstu by mělo kulminovat v letošním roce:
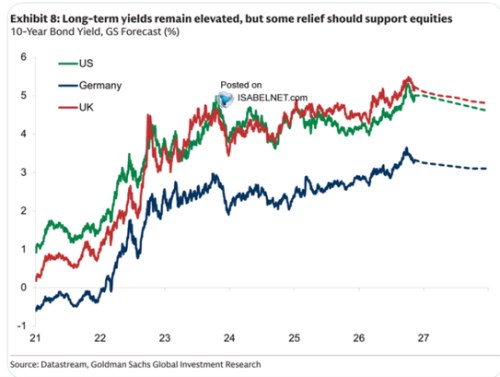
Hatzius hovořil i o růstu výnosů vládních dluhopisů, který byl pro letošní rok významným tématem. Podle ekonoma by mohl pokračovat, pokud by na trhy doléhaly obavy z vývoje vládních financí v USA i v jiných zemích. Jak ukazuje další graf, ale v základním scénáři s takovým vývojem nepočítá, výnosy v USA, Velké Británii a Německu by měly mířit opačným směrem:
Wilson navázal s tím, že na akciových trzích jsou nyní relevantní zejména dvě rizikové oblasti, kterými jsou ceny energií a výdaje na umělou inteligenci. V prvním případě by negativně působila zmíněná eskalace konfliktu na Blízkém východě. Riziková prémie na ropě byla před pár týdny podle odhadů asi 30 dolarů, momentálně se podle experta blíží nule. V tomto smyslu „jsou trhy nyní zranitelnější“. U umělé inteligence bude tématem to, jak trhy zvládnou přechod do další fáze, kdy už investice nebudou takovým tahounem růstu celé ekonomiky i zisků.
K inflaci Hatzius uvedl, že doznívající efekt cel a dopad vyšších cen energií může v současnosti v podstatě plně vysvětlit aktuální přestřelování inflace nad hodnotu danou inflačním cílem. Tedy rozdíl mezi současnou inflací a 2 %. Podle ekonoma jde přitom v obou případech o přechodné faktory a v roce 2027 by mělo přijít „výrazné zlepšení“. Inflační riziko by nemělo přicházet ani ze strany trhu práce, který ekonom vnímá celkově jako stabilní. „Nezaměstnanost je nízko, ale ne příliš.“ Růst mezd navíc slábne. Jádrová PCE inflace by se tak na konci příštího roku měla blížit 2 %. Inflační vývoj mimo USA je podle ekonoma také povzbudivý.
S vývojem inflace bude úzce souviset nastavení monetární politiky. Hatzius se konkrétně domnívá, že zvýšení sazeb v prosinci je „téměř jistotou“. Fed bude také pravděpodobně signalizovat další utahování pro příští rok a Hatzius si myslí, že po prosinci přijde ještě jeden posun sazeb nahoru. Pak se ale začnou projevovat klesající inflační tlaky, jak bylo popsáno výše. Takže Fed nakonec nezvedne sazby tak moc, jak nyní čekají trhy. Následující graf ukazuje očekávání pro vybrané vyspělé země:
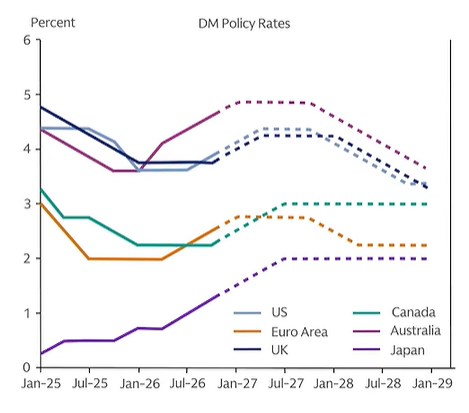
V tedy předpovídají, že v USA, Austrálii, Velké Británii a eurozóně půjdou sazby ve druhé polovině příštího roku zase dolů. V Kanadě a Japonsku by se měly držet na vyšších úrovních. Celkově i mimo USA Hatzius předpovídá, že sazby neporostou tak vysoko, jak nyní čekají trhy.