Akcie dosáhly jednoho mohutného vrcholu v roce 2015 a pak v roce 2021. Od té doby míří trendově dolů. Za posledních pět let ztrácí asi 60 %, za poslední rok asi polovinu. Dnes nabídnu pár souvisejících příběhů a výpočtů, které by měly ukazovat, co je nyní zabudováno v ceně této automobilky. Čekají investoři nějaký velký zlom, postupný útlum, nebo něco jiného?
by měl projít rozsáhlou restrukturalizací, do níž firmu v podstatě dotlačil vývoj na trhu. Tedy zejména posun k elektromobilům, který nemusí být tak prudký, jak se čekalo. Ovšem stále je velkou strukturální změnou. K tomu se přidává zejména „elektrický“ tlak Číny z jedné strany a americký (Tesla) z druhé. Zmínil bych proto mojí teorii, která se opírá o řadu pozorování, včetně vývoje v tradičních automobilkách:
Firmy postupně budují své silné stránky a staví na nich. Pokud ale přijde strukturální změna, tyto silné stránky se mohou stát určitou koulí na noze. Mohou snižovat flexibilitu, schopnost reagovat a na trhu se místo starých „silných“ prosazují firmy nové. Které sice nemusí mít tyto silné stránky, ale mají naopak tah na novou branku. V kontextu automobilek výše uvedené znamená jednoduchou věc:
Tradiční automobilky se během řady desetiletí naučily „dělat auta“ (tedy alespoň řada z nich). Pak přišel nástup k elektromobilitě a . Při všech možných výhradách proti ní to byla klasická ukázka rčení: Nejdřív tě ignorují, pak se ti smějí, pak s tebou bojují, pak zvítězíš. Nyní jsme ve třetí fázi, čtvrtá nebude asi z podstaty věci tak jasná. Minimálně v tom smyslu, že ambice na vítězství si dělají i zmíněné čínské (elektro)automobilky. A celý příběh vlastně nebude mít nějaký jasný konec, jako závod, v němž by bylo vyhlášeno konečné vítězství.
Každopádně sice zase tolik neuměla „dělat auta“ v takovém tom tradičním „německém“ slova smyslu. Sám Elon Musk hovořil o tom, že navrhnout vůz je relativně jednoduché, ale „výroba je peklo.“ se ale hlavně vrhla do nových technologií a přístupů. Nad kterými mohly tradiční automobilky mávat rukou v domnění, že jim nikdo nebude říkat, jak se to má dělat. má tak nyní náskok v tom novém, stále se podle některých indicií učí „dělat auta“. Tradiční automobilky to mají spíše obráceně.
Jak jsem uvedl, chci dnes ukázat, co může být zabudováno v ceně akcie . Podobně, jako jsme to zde udělali u Tesly a dalších firem, zejména technologických. V mých velmi zjednodušených, ale snad stále vypovídajících výpočtech jsem nejdříve použil predikce volného toku hotovosti FCF od Valueinvesting. Ty počítají s tím že do roku 2030 FCF najede na úroveň 23 miliard eur. V takovém scénáři vychází hodnota vlastního jmění vysoko nad současnou kapitalizací.
Fitch zase počítá s tím, že by střednědobě mohl generovat FCF marže kolem 1 %. V následující tabulce tak nasazuji tuto marží na predikce tržeb od valueinvesting a to do roku 2030 (od nich přejímám i diskontní sazbu 5,5 % a výši čistých dluhů). Pak nechávám FCF růst tak, aby (i) do roku 2036 najelo na 2 % dlouhodobě udržitelný růst a (ii) zároveň ospravedlnilo současnou kapitalizaci:
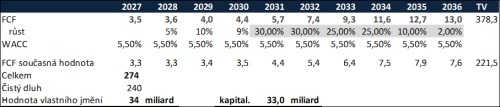
Z takové kalkulace a s uvedenými předpoklady (!) je zřejmé, že dlouhodobé FCF marže kolem 1 % současnou kapitalizaci neospravedlní. Hodnota firmy by pak byla pod hodnotou dluhů, tj., hodnota vlastního jmění by byla nulová (záporná fakticky být nemůže). Do deseti let by na ospravedlnění současné kapitalizace bylo s danými předpoklady spíše potřeba, aby najel na FCF znatelně nad 10 miliardami dolarů.
Jinak řečeno, to, co vydělá na provozu mínus investice musí dosáhnout znatelně nad tuto hranici 10 miliard dolarů. Historicky se přitom jeho konsolidované FCF posunulo z cca 10 miliard dolarů eur v roce 2021 na mínus 10 miliard v roce 2025. Pokud vezmeme v úvahu budoucí inflaci, vychází mi, že by se měl podle trhů do deseti let „reálně“ dostat velmi zhruba tam, kde byl v roce 2021.