BCA Research v jedné ze svých posledních analýz porovnává vývoj na americkém akciovém trhu z posledních cca tří let s tím, jak kulminovala technologická bublina. Zatím se na úrovni pohybu cen akcií pozoruhodně kryje, ale pod povrchem je řada rozdílů. Podíváme se na pár z nich a hlavně na to, kam se v poslední době dostaly valuace jednotlivých sektorů. Celkově zde totiž proběhal mírná revoluce.
V dubnu roku 2025 proběhla prudká korekce vyvolaná vrcholem celních obav a celního zmatení. Podobný byl vývoj trhu v říjnu 1998 reflektující zase kolaps hedge fondu LTCM. Mimochodem v jeho vedení byli i známí ekonomové Myron Scholes a Robert C. Merton. V BCA Research překryli tato dvě období, cca rok před nimi a zatím i po nich. A vše se dost kryje. S tím, že pokud by tento překryv trval, trh by nyní měl ještě krátce posílit. A v zimě příštího roku by měl začít trendově a znatelně klesat.
Známé rčení říká, že historie se neopakuje, ale rýmuje. Rým s technologickou bublinou popsaný výše je v posledních cca tří letech velmi silný, až cimrmanovského rázu. Pod povrchem už je ale obrázek pestřejší. Na další o hodně volnější rýmy ukazuje třeba celkově větší ziskovost obchodovaných firem a síla jejich rozvah. A také valuace. Ty totiž už výrazně korigovaly, i když minulý týden jsem zde poukazoval na to, že tato korekce v podstatě plně odráží růst reálných sazeb. Tj., růstová očekávání a rizikové prémie jsou na podobných úrovních, jako třeba před rokem. Co ale srovnání s rokem 2000?
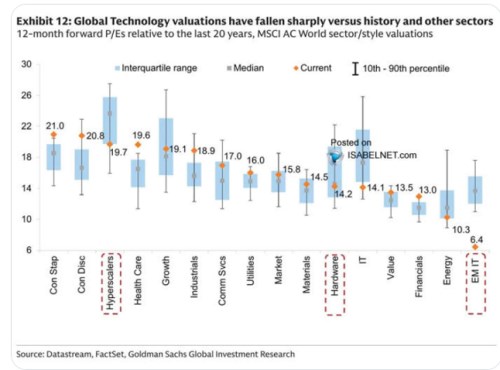
Odpověď může rychle poskytnout rozdíl mezi tzv., ziskovým výnosem a výnosy vládních dluhopisů. Dnešní PE indexu S&P 500 je cca 18, na vrcholu internetové bubliny dosahoval poměr cen akcií k zisků kolem 24 – 25. Ziskový výnos, tedy obrácené PE, nyní tedy dosahuje 5,5 %, tehdy to byla jen 4 %. Pokud od nich odečteme výnosy dnešních a tehdejších desetiletých vládních dluhopisů, vyjde nám pro dnešek asi 0,5 %. Pro vrchol technologické bubliny asi -2,5 %. Takže tehdy byl optimismus ještě výrazně výš, než nyní. Což nyní nemusí být prevence výraznějších korekcí, ale něco to znamená. A následující graf už ukazuje, kam se posunuly zmíněné valuace jednotlivých sektorů:
Zdroj: X
Hyperscaleři se se svým PE posunuli do dolní hranice vyznačeného historického pásma a hluboko pod dvacetiletý medián. Podobný je vývoj u hardwaru. A IT na rozvíjejících se trzích je dokonce hluboko pod historickým pásmem. Růstové akcie jako celek jsou nyní se svým PE u 19 cca na historickém standardu. Hodnotové akcie s PE 13,5 mírně nad standardem, ale u nich je historický rozptyl mnohem nižší. Samostatnou kapitolou je pak energetika, za kterou investoři nejsou navzdory mimořádně vysokým cenám ropy ochotni platit ani valuační historický medián. Odraz toho, jak velké strukturální změny se v tomto odvětví čekají.
Celkově se firmy a odvětví točící se kolem „IT“ posunuly do oblasti ne moc chtěného (soudě podle valuací). Ovšem řada jiných sektorů je v kurzu. Zejména to stále platí o průmyslu a o sektoru zboží dlouhodobé spotřeby a v menší míře spotřeby běžné. Valuace svědčí i o zájmu o sektor zdravotní péče. Do určité míry se tak otočily karty od doby, kdy se fandilo zejména těm, kteří měli umělou inteligenci poskytovat. Nyní se fandí hlavně těm, kteří by jí potenciálně měli, či mohli využívat.