O škodlivosti deflace, na rozdíl od inflace, se toho ještě příliš neví. Dostatek studijního materiálu ale poskytuje Japonsko. Deflace vede i při nulových úrokových sazbách ke zhodnocování úspor a tedy k intertemporální substituci spotřeby. Jinými slovy, proč bych měl nakoupit už dnes, když zítra bude levněji. Pokles cen aktiv navíc dále posiluje amplitudu a persistenci poklesu bankovního zprostředkování. Snížení cenové hladiny vede také k růstu reálných mezd při rigiditě nominálních mezd, což vede k růstu výrobních nákladů firem a zhoršení finanční situace. Následuje propouštění a další obrátka v deflačně-depresním cyklu.
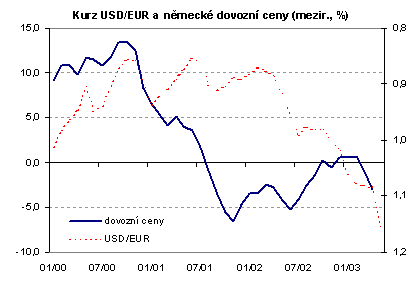 |
Problém deflace má s inflací jedno společné, ve své podstatě jde o jev spojený s očekáváními. Dokud se nezmění očekávání, je velmi nákladné dosáhnout jiné úrovně cen. Nebezpečí deflace však spočívá v tom, že spolu s ní se do dveří vkrádá past likvidity, což je stav, kdy se měnová politika stává neúčinnou. Bank of Japan snížila úrokové sazby na nulu (v některých okamžicích byly sazby na japonském peněžním trhu dokonce záporné) … a nic. Dalším krokem byla politika kvantitativního uvolnění. Tiskařské lisy na peníze a operace BoJ na mezibankovním trhu jsou v plném proudu: měnová báze se za posledních pět let zvýšila o 183% (oběživo o 120%, rezervy bank o 583%). Peněžní zásoba, agregát M2, zaznamenala za stejné období přírůstek pouze 15%. Klasický multiplikační proces v Japonsku selhává. Japonské banky půjčují v posledních letech peníze nerady. Objem úvěrů podnikovému sektoru se za posledních pět let snížil o 13%. Americký ekonom Paul Krugman doporučuje léčit past likvidity „důvěryhodně nezodpovědnou“ měnovou politikou, tj. přesvědčit o dlouhotrvající měnové expanzi. V podstatě jde o pokus zasáhnout deflaci v její hlavní baště, v deflačních očekáváních. Patrně nejdůležitějším příspěvkem centrální banky v boji proti deflaci je nenechat zajít události až tak daleko. Napadá Vás v tomto kontextu Evropská centrální banka? To asi leckoho. Před eurozónou stojí prozatím nejtěžší zkouška v její krátké existenci. Následující měsíce a nejbližší roky ukážou, zda je evropský projekt měnové unie za současných podmínek životaschopný. Milton Friedman si to stále nemyslí.
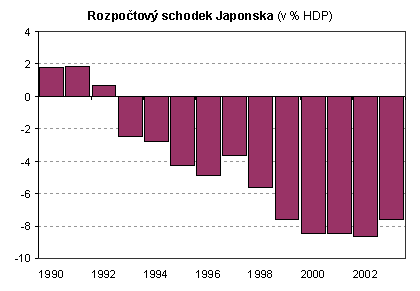 |
Učebnicovou poučkou na léčbu ekonomiky v pasti likvidity je použití fiskální politiky. Když nedokáže s poptávkou pohnout měnová expanze, nezbývá než použít veřejné rozpočty. I zde jsou ovšem zkušenosti rozpačité. Navíc země jako Německo si o fiskální masáži může nechat jenom zdát, nechce-li zasadit poslední hřebík do rakve Paktu stability, který se již delší dobu snaží rozložit okázalou ignorancí Francie.
Vyhlídka na německou imitaci japonské nemoci není jen příležitostí k akademickému procvičení ekonomie, ale vážnou hrozbou pro celou Evropu, západní, střední a východní. Dlouhodobá stagnace či pokles výkonnosti německé ekonomiky by zcela jistě citelně zasáhla české hospodářství. Nákaza by se mohla postupně rozšířit. Riziko nákazy navíc stoupá s nemožností přizpůsobení směnných kurzů. V eurozóně již národní měny zmizely a kandidátským zemím chce Evropská komise přistřihnout křídla omezením fluktuačního pásma směnných kurzů.
Možná se právě začíná psát nová kapitola ekonomické praxe i teorie. 60. léta přinesla rozkvět keynesiánských teorií, sedmdesátá léta ropné šoky a stagflaci, osmdesátá monetaristickou léčbu, devadesátá potom cílování inflace a opětovný rozjezd evropské integrace. Teď je na řadě deflace a past likvidity.
David Marek
první část analýzy naleznete ZDE