Pokračovat v pohledu na defenzivní odvětví zboží běžné spotřeby budeme pohledem na společnost Mondelez International. Jde v podstatě o sušenkárnu, která by měla patřit mezi několik firem ze sektoru, které procházejí větším programem snižování nákladů. Pokud vám pak její připadá neznámé, pak vězte, že tento nástupce části Kraftu má v portfoliu i nám blízkou fialovou kravku jménem Milka a řadu našich „domácích“ sušenek.
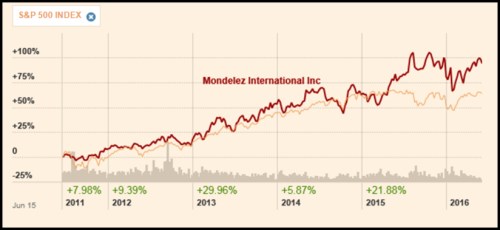
Akcie MI až do poloviny roku 2015 poměrně věrně kopírovala návratnost celého trhu, pak se od něj ale prudce odpoutala směrem nahoru. Pětiletá návratnost se nyní pohybuje na úrovni 100 % a v letošním roce můžeme po počáteční vlně pesimismu pozorovat poměrně slušnou rally:
Zdroj: FT
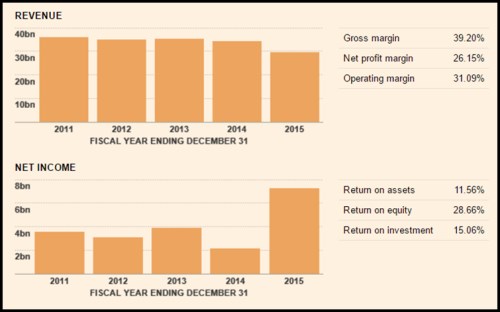
Pohled na tržby ukazuje, že MI nevybočuje ze standardu odvětví, kde je obecně těžké zvyšovat prodeje, bojuje se o tržní podíly a to i neustálými „inovacemi“, které ale do značné míry spočívají pouze v marketingových masážích spotřebitele. Pokles tržeb roku 2015 ale doprovázel prudký růst ziskovosti, který zvedl návratnosti na z hlediska odvětví velice nadstandardní hodnoty: ROE se vyhouplo na 29 % a ROI na 15 %! Důležité je, že analytici podle konsenzu z FT pro roky 2016/017 očekávají mírný pokles/stagnaci tržeb, ovšem další růst zisků na akcii.
Zdroj: FT
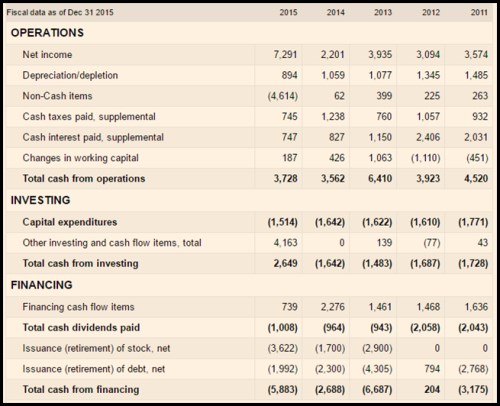
Zisky jsou jen stínohrou, kterou mohou do značné míry ovlivňovat názory účetních. Královnou je hotovost a její tvorbu u MI popisuje další tabulka. Krátce řečeno, MI je strojkem na peníze, jehož provozní tok hotovosti znatelně převyšuje investice. Pokud dáme stranou výjimečný rok 2013, provozní cash flow se zhruba pohybuje mezi 3,5 – 4,5 miliardami dolarů. Capex je pak soustavně na 1,5 – 1,7 miliardách dolarů a „standardní“ volné cash flow by se tak pohybovalo nad 2 miliardami dolarů. S poměrem čistého dluhu k EBITDA pod hodnotou 2 pak toto cash flow může téct převážně, či úplně k akcionářům. A to se také děje v míře více než vrchovaté.
Zdroj: FT
MI je tedy společností se silnou rozvahou a tokem hotovosti, tržby sice nejsou žádnou raketou, ale zatím se i přesto daří zvyšovat zisky přes vyšší marže (tj. zmíněné nákladové úspory). Jak je na tom taková firma s valuací?
Beta této akcie se pohybuje kolem hodnoty 0,8, takže požadovaná návratnost dosahuje asi 6,2 %. Současná kapitalizace se pohybuje na 68,32 miliardách dolarů. Takovou částku by například ospravedlnil dlouhodobě stabilní tok volné hotovosti ve výši 4,25 miliardy dolarů. O takovém volném cash flow si ale firma může nechat jen zdát (viz výše). V kapitalizaci je tak jistě zabudován nižší krátkodobý standard cash flow, ale také jeho dlouhodobý růst a ne jen stagnace. Pokud bychom počítali s 2 % růstem, stačí krátkodobé volné cash flow pro akcionáře ve výši 2,9 miliard dolarů. A pokud by růst dosahoval 3 %, stačí 2,2 miliardy dolarů. Čímž se v podstatě dostáváme na výše popsaná standard.
Jsou ona cca 3 % dlouhodobého růstu dosažitelná? Pokud by se inflace ve vyspělých zemích dostala po čase zpět na 2 %, pak toto číslo implikuje pouze 1 % reálný růst. Na první pohled by se tedy zdálo, že nejde o moc vysoko položenou laťku. Jenže pro tento sektor a firmy v něm to výzva je, protože zdroje dalšího růstu se hledají jen těžko (i když tu jsou samozřejmě teze o boomu střední třídy na EM). Jinak řečeno, valuace podle mne počítá s relativně optimistickým scénářem dalšího vývoje. To je ale příznačné pro celý tento sektor. Jeho PE se nyní pohybuje kolem hodnoty 20, což je znatelně nad předkrizovým standardem. Zdravotní péče, utility a telekomunikace (jako zbytek akciových defenziv) v takové pozici nejsou.