Pokračují intenzivní diskuse o zásazích amerického ministerstva na dluhopisových trzích, nesouhlasně se mimo jiné vyjadřuje i bývalý spolupracovník současného ministra financí a známý investor Stanley Druckenmiller. David Rosenberg z Rosenberg Research se přitom domnívá, že výnosy táhne nahoru přístup současného šéfa Fedu Kevina Warshe. A hlavní ekonom společnosti Apollo Torsten Slok na základě své nové studie tvrdí, že AI zatím nedopadá na pracovní místa, ale opak platí o mzdách.
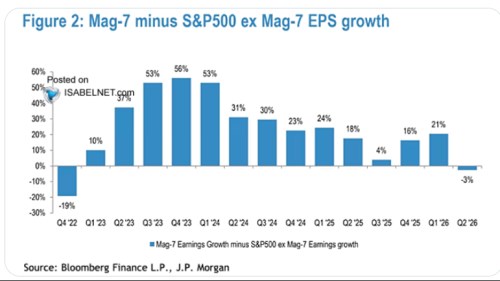
Začátek konce Mag7? Následující graf od ukazuje růst zisků společností ve skupině Mag7 po odpočtu růstu zisků u zbylých společností na americkém akciovém trhu. Tato růstová prémie Mag7 dosáhla vrcholu na konci roku 2023, poté se postupně snižovala. Ve druhém čtvrtletí letošního roku pak zisky u zbytku trhu rostly rychleji než u Mag7 (Apple, , , Alphabet, Meta, a Tesla):
Co se děje na dluhopisových trzích: Na CNBC se diskutovalo o tom, že „na dluhopisovém trhu nakonec vždy rozhodne fundament a jeho základem je nyní to, že dluhy americké vlády dál rostou.“ Ministr financí Bessent k tomu řekl, že z těchto dluhů „je možné vyrůst“ a točí se kolem nich hodně zavádějících informací. Přitom podle něj v minulém roce došlo k „fiskální konsolidaci“. A existuje dobrá šance, že rozpočtové deficity již dosáhly svého vrcholu. David Rosenberg z Rosenberg Research k tomu řekl, že s takovým tvrzením nemá problém, největší výdaje jsou podle něj už ve zpětném zrcátku a rozpočtu pomáhají výnosy z cel.
Podle Rosenberga ale fiskální politika není tím faktorem, který dnes táhne nahoru výnosy amerických vládních dluhopisů. Připomněl, že ještě v dubnu letošního roku se výnosy desetiletých vládních dluhopisů pohybovaly pod 4 %. Nyní jsou výrazně výš, a přitom se nedá říci, že by se nastavení fiskální politiky nějak znatelně změnilo. Změnou byla válka na Blízkém východě, která podle experta přinesla na dluhopisové trhy rizikovou prémii. A nový je předseda americké centrální banky. Ten zatím ale „není ochoten či schopen vysvětlit, co bude Fed dělat s inflací, aby klesla k 2 %.“
Podle ekonoma investoři tedy momentálně nechtějí držet dlouhodobější vládní dluhopisy a hlavním důvodem je právě to, že Warsh „neodpovídá na zmíněnou otázku“. Tedy na to, jak hodlá centrální banka dál postupovat, aby dosáhla svého inflačního cíle. V neposlední řadě se pak na trzích projevuje velký objem nových dluhopisů vydávaných společnostmi investujícími do umělé inteligence. To představuje velkou změnu na dluhopisových trzích a tyto firmy nyní soupeří s vládou o finanční zdroje na „dlouhém konci výnosové křivky“. Tedy v oblasti dluhopisů s delší splatností.
Rosenberg pak hovořil o tom, že bylo nesmyslné sázet proti vládním dluhopisům v době, kdy centrální banka prováděla kvantitativní uvolňování. Tedy nákup obligací s cílem snížit jejich výnosy. Plně tehdy platilo, že „s Fedem se nebojuje“. Nyní podle ekonoma dala vláda jasně najevo, že výnosy desetiletých vládních dluhopisů nepřekročí 5 %. A ministr Bessent „testuje vody“. Otázkou je, jak se v současném prostředí zachová právě Warsh a Fed.
Manipulace s trhy? Na CNBC se hovořilo i o článku, který pro WSJ napsal investor Stanley Druckenmiller. Ten byl „mentorem současného ministra financí Scotta Bessenta v době, kdy působil jako trader v hedge fondu“. A Druckenmiller se nyní domnívá, že intervence ministerstva financí na dluhopisovém trhu jsou velkou chybou. Bessent nyní ohlásil, že existuje prostor pro další odkupy dlouhodobějších vládních dluhopisů. Cílem by měl být tlak na pokles jejich výnosů, ale proti takovému postupu se zvedají protesty a jedním z jejich hlasů je i Druckenmiller.
Podle kritiků je hladké a státem neovlivněné fungování trhů samotným základem amerického hospodářství. Například Jason Trennert ze Strategas Research Partners k tomu řekl, že není dobré, „pokud jsou ceny uměle nízko.“ Druckenmiller zase tvrdí, že by dluhopisové trhy měly jasně hovořit svým vlastním hlasem. Peter Boockvar z One Point BFG Wealth Partners zase řekl, že podle něj by ministerstvo na trzích nemělo intervenovat a trhy nakonec stejně zvítězí. Zmínil i to, že nový šéf Fedu věří, že trhy by měly nastavovat náklad kapitálu, ale současný ministr financí „dělá to, co dělá.“ Tedy ovlivňuje výnosy dluhopisů a tudíž i náklad kapitálu.
Boockvar poukázal i na fakt, že pokud by ministerstvo financí financovalo nákupy dlouhodobých dluhopisů vydáváním dluhopisů krátkodobých, zasahovalo by to přímo do monetární politiky americké centrální banky. A to v případě, že by bylo kvůli inflaci třeba zvedat sazby. Na CNBC se pak spekulovalo o tom, že Druckenmiller a Bessent dříve úzce spolupracovali a jejich rozdílné názory mohou nyní indikovat, že ministr financí ztrácí důvěru trhů. Boockvar v této souvislosti řekl, že k tomu by mohlo docházet ve větší míře v případě, že by výnosy dlouhodobých obligací rostly. Pokud by se Bessent rozhodl proti tomuto tržnímu vývoji tlačit víc a víc, rostlo by riziko ztráty důvěry. Měl by totiž naopak nechat trhy, aby ukázaly, kde mají výnosy být.
Dopad umělé inteligence: Hlavní ekonom společnosti Apollo Torsten Slok na základě své nové analýzy na Bloombergu uvedl, že umělá inteligence se zatím neprojevuje na počtu pracovních míst, ale hlavně na mzdách a nižším tempu jejich celkového růstu. V odvětvích, která jsou hodně vystavena vlivu AI, reálné mzdy dokonce v průměru klesly o 6,7 %. A to od chvíle, kdy byl v roce 2023 veřejnosti představen ChatGPT. Podle ekonoma se přitom hovoří hlavně o zániku pracovních míst daném automatizací. Tento efekt se ale zatím nedostavuje, znát je naopak vyšší počet nově vznikajících společností. A „mnohem dynamičtější ekonomika“, která by nakonec měla vytvářet více pracovních míst.
Firmy nyní podle ekonoma do AI hodně investují, ale ziskové marže zatím kvůli tomu nahoru nemíří, což jde proti dosavadnímu očekávání. Z hlediska celkové ekonomické politiky je pak podle Sloka možný vývoj ve více směrech. Pokud by nakonec umělá inteligence zvyšovala nezaměstnanost, vláda by se musela zabývat hlavně tímto tématem. Pokud by naopak dominovala tvorba nových pracovních míst daná právě tím, že vznikne řada nových společností, tématem by mohlo být spíše přehřívání celého hospodářství. „Nyní v roce 2026 prostě nevíme, který scénář se naplní.“
Slok je podle svých slov ohledně AI velmi optimistický právě proto, kolik nových společností může vzniknout a jak může posílit konkurenci. AI by měla přinést vyšší produktivitu a podle něj i vyšší zaměstnanost.