Tzv. hyperscaleři se v roce 2020 obchodovali s poměrem cen akcií k ziskům na akcii nad 40. Nyní jejich PE dosahuje něco nad 20, v roce 2013 to bylo asi 13. Detailnější pohled na tento vývoj a cyklus připomíná, že valuace mohou korigovat a měnit se příjemným a méně příjemným způsobem. Dnes se podíváme právě na to, co tento cyklus táhlo a k tomu přidáme pár úvah o budoucnosti.
Hyperscaleři tedy za posledních více než 10 let prošli z fáze poměrně nízkých valuací do fáze extrémně vysokých PE. A po nich přišla valuační korekce, která se zatím usadila u PE něco nad 20. Ukazuje pak vývoj posledních cca 5 let, že investoři to s optimismem u těchto akcií masivně přehnali? Jak jsem psal, PE může jít dolů více způsoby: Přes pokles ceny (tedy přes nižší čitatel), přes růst jmenovatele, tedy zisků. A řadou kombinací těchto dvou možností. Podívejme se na pár konkrétních čísel:
Čistá zisk se mezi lety 2020 – 2026 zvedl z cca 50 miliard na 125 miliard, Alphabet zaznamenal růst z 60 na 140 miliard dolarů, z 21 na 90, Meta z 30 na 70. Onen vývoj valuací byl tedy do značné míry ovlivněn tím, že zisky se cca zdvoj – ztrojnásobily. O tomto příjemnějším způsobu korekce valuací jsem tu přitom psal již před časem. Příklad těchto populárních a významných akcií a společností ukazuje, že to v praxi může skutečně „fungovat“. Bude tomu tak?
Podívejme se teď na následující obrázek, který detailně ukazuje, jak hyperscaleři v čase přispívají k růstu zisků na celém americkém akciovém trhu. V prvním čtvrtletí minulého roku to bylo více než třetinou, polovodiče asi 16 % a zbytek trhu asi 48 %. Trend je pak celkem jasný v tom smyslu, že hyperscaleři přispívají méně, zbytek trhu zhruba stejně a polovodiče vyznačené modře stále více:
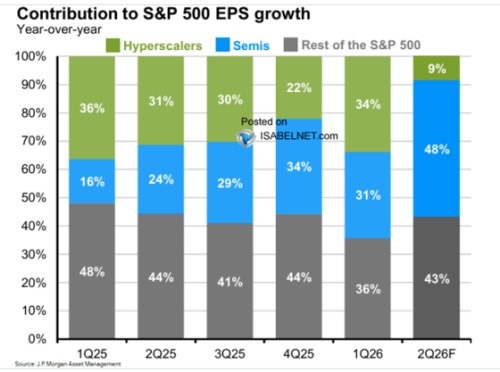
Těžiště tahounů růstu zisků se tedy přesouvá od těch, kteří do AI investují, k těm, od nichž své investice nakupují. Je to celkem známý příběh točící se ve svém jádru kolem budoucí návratnosti AI investic. Tedy návratnosti toho, co hypercaleři nakupují a budují. Vývoj bývá skeptiky přirovnáván třeba k boomu železnic, kdy byla budována celá řada tratí. Jejichž využití nakonec v celku nebylo takové, jaké si budovatelé představovali. Nicméně třeba ocelárny, dodavatelé kolejí, nebo dřevěných pražců, mohly být spokojeni. Protože jejich zisky se dostavily.
Nevím, zda celý příběh kolem AI a s ní souvisejícími investicemi skončí podobně, jako ten s železnicemi. Nebo zda půjde cestou, kdy budoucí zisků hypercalerů dá prostor pro zajímavý růst cen bez toho, aby se valuace dostaly, či držely neudržitelně vysoko. V tom prvním „železnicovém“ případě by fakticky došlo k transferu bohatství od akcionářů hyperscalerů k akcionářům firem v polovodičích. Respektive všech těch, které dodávají hypercalerům. V tom druhém by všichni něco získali na celkové nově vytvořené hodnotě.
Tento pohled shora a z celku nám může ještě připomenout tezi ekonomů , podle které investice do AI nijak významně nepřispívají k růstu amerického produktu. Tento pohled jde proti naprosto dominantnímu, podle kterého jsou to naopak právě AI investice, co táhne celý produkt výrazně nahoru. V GS ale tvrdí, že investice hlavně natahují do USA dovozy. Nejde o žádný detail, k nějakému jasnému informačnímu rozuzlení tohoto příběhu ale nedochází. Ve scénáři GS by přitom případný útlum investic hypercalerů (daný přehodnocením potenciálu monetizovat AI) neměl mít větší dopad na HDP. Měl by dopad na dovozy. V druhém případě by platil opak – produkt by citlivě reagovat na změnu investičního chování hypercalerů.