přišel s novými odhady rizikové prémie světových akciových trhů. Třeba v USA podle těchto odhadů nyní investoři na akciích požadují 3 % nad návratnost bezrizikových sazeb. Což je historicky hodně málo. Prémie realizovaná pak podle GS dosahuje 14 %. Což je historicky mimořádně vysoko. Dnes se s pár příběhy podíváme, jaký je v tom vlastně rozdíl a jaké jsou praktické implikace. I směrem k AI.
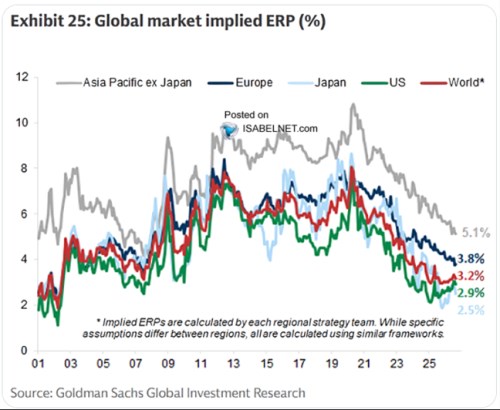
V následujícím grafu ukazuje ony požadované rizikové prémie, respektive jejich odhady pro vybrané trhy. O odhady jde proto, že přímo je pozorovat nelze. Lze je spočítat z valuací, tedy poměrů cen k ziskům. Pokud ovšem uděláme nějaký předpoklad ohledně dlouhodobého růstu zisků. S čímž se někdy pojí určité nešvary, ale o tom někdy příště. Z grafu vidíme, že nejvyšší jsou prémie v Asii mimo Japonska, naopak samotné Japonsko je nyní dokonce s prémiemi pod USA. Takže v Japonsku toho za riziko chtějí investoři méně, než na trzích na druhé straně oceánu. Celkově jsou prémie z historického pohledu dost nízko. Celkově současná nízká úroveň prémií pomáhá světovým valuacím držet se na historicky vysokých úrovních. A ne málo.
Zdroj: X
Co onen rozdíl mezi požadovanou prémií a tou realizovanou? Vezměme si jednoduchý příklad: Investoři teď vědí, že mohou koupit desetileté vládní dluhopisy s výnosy 4,7 %. K tomu vědí, že mohou koupit rizikovější akcie, u kterých by požadovali ještě něco nad oněch 4,7 %. Podle GS je to teď u investorů jako celku právě oněch 2,9 %. To znamená, že od akcií chce lid 4,7 + 2,9 %, tedy necelých 8 % ročně. Což je klíčové číslo a to i u umělé inteligence – viz níže.
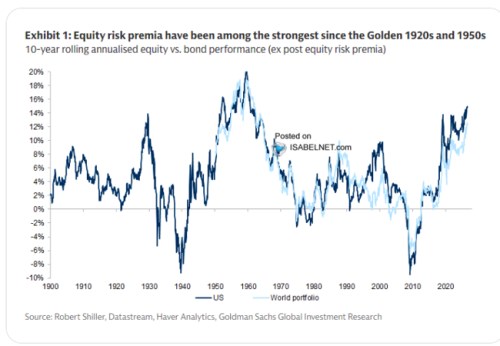
Zároveň investoři vědí, že jim akcie za posledních deset let vynesly asi 14 % nad bezrizikové investice. Takže jejich skutečně realizovaná riziková prémie dosáhla právě 14 % ročně. Což je určitě více, než kolik každý jeden rok lidé požadovali. Kdyby to bylo například v průměru cca 3 % ročně nad výnosy vládních dluhopisů, realizovaná prémie by tu požadovanou převýšila o 11 %. Což potěší. Druhý graf ukazuje právě prémie realizované za posledních více než 100 let. Vidíme, že někdy přešly do záporných čísel. Ale to samozřejmě neznamená, že i požadované prémie byly záporné. Tehdy jen došlo k opaku toho, co za posledních deset let – investoři dostali zase méně, než požadovali.
Zdroj: X
Rizikové prémie jsou hodně opomíjenou proměnnou, podle mne i proto, že je nelze přímo pozorovat. Jenže si vezměme třeba to, jak po roce 2019 výrazně vzrostly výnosy dluhopisů, ale zároveň celkem prudce klesly rizikové prémie. První proměnné, kterou lze přímo pozorovat, se věnuje hodně pozornosti. Poslední týdny dvojnásob. Jenže po roce 2020 vývoj prémií mohl v podstatě úplně eliminovat růst bezrizikových sazeb. Tak, že celková požadovaná návratnost mohla zůstat bez větších změn, i když výnosy dluhopisů „normalizovaly“.
K v úvodu zmíněné umělé inteligenci: Právem se stále více mluví o tom, jaké budou návratnosti do datových center a dalších masivních investic do celé technologie. Tedy o tom, zda to bude návratnost dostatečná. V podstatě nikdy ale v mediálních diskusích neslyšíme, co to ta dostatečná návratnost skutečně je. Z výše uvedeného by mělo být zřejmé, že zase jde o bezrizikové výnosy plus prémie za riziko těchto investic. Pokud by toto riziko třeba odpovídalo průměru rizika akcií na trhu, požadovaná návratnost by v USA dosahovala oněch cca 8 %. Pokud by bylo riziko dvakrát vyšší, než celkově na trhu, byla by požadovaná návratnost 4,7 % plus dvakrát 2,9 %. Tedy cca 10 – 11 %. A podobně.