Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Všude ve světě ziskové žně, ovšem s jednou velkou výjimkou

    Všude ve světě ziskové žně, ovšem s jednou velkou výjimkou

    01.09.2026 17:38

    V podstatné části světa jsou nyní ceny akcií relativně k ziskům firem z historického pohledu mimořádně vysoko. A mimořádně vysoko je i ziskovost obchodovaných společností. Jinak řečeno, vysoko je PE a také jeho jmenovatel, tedy E. O tomto E to platí z pohledu historie, ale také z hlediska návratnost vlastního jmění. Což je dost relevantní ukazatel. V tom všem je přitom na světě jedna velká výjimka. A já dodám pár souvisejících příběhů.

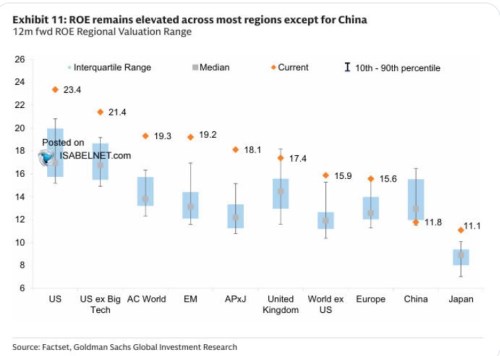
    Jak jsem naznačil, následující graf s návratnostmi vlastního jmění ROE může dost připomínat ten s valuacemi světových akciových trhů. V obou případech totiž vidíme hodnoty, které jsou vysoko nad historickými standardy. Onou velkou výjimkou je pak Čína. Její společnosti dosahují zisků, které jsou relativně k výši jejich vlastnímu kapitálu (v jeho účetní hodnotě) dost nízko. Tedy relativně k historii ROE v této zemi:
    00

    Dnes bych k uvedeným jevům rád zmínil následující:

    Za prvé, valuace nejsou vysoko proto, že je vysoko současná ziskovost. Jak jsem psal, vysoko je PE, tedy poměr cen k ziskům, i ono E (tedy jmenovatel tohoto poměru). PE závisí na očekávání budoucí ziskovosti a k tomu na požadované návratnosti. Nyní je tak očekávaný růst zisků velmi vysoko a druhé (zejména kvůli rizikovým prémiím) zřejmě nízko.

    Za druhé, vysoká ROE naznačují, že firmy vydělávají na každý dolar, euro, libru atd. doposud investovaného vlastního kapitálu „hodně“. Ono hodně by přitom nemělo být ani tak porovnáváno k historii ROE, jako k návratnosti požadované. S čísly uvedenými v grafu přitom většinou nemusíme tyto požadované návratnosti nějak detailně počítat. Je totiž zřejmé, že ROE je vysoko nad tím, co se „požaduje“. To by obratem mělo znamenat, že firmy mají velkou motivaci přidávat další kapitál – investovat a na tyto výdaje realizovat zase vysoké ROE. To ale platí, pokud by se návratnost nových investic podobala návratnosti těch starých. Pokračovat bychom pak mohli o tom, nakolik jsou vysoká ROE dána třeba pozicemi na trhu, které připomínají pozice monopolní.

    Za třetí, Čína je se svým ROE historicky poměrně nízko. A nemusíme být experti na tuto zemi, abychom to vztáhli k celkovému ekonomickému modelu této země. Tedy k tomu, že model stojí na pokračující expanzi výrobních kapacit, která sebou nutně nese klesající marže a zisky. V této souvislosti doporučím i mou úvahu z minulého týdne o tom, zda to vše v Číně má směřovat ke globálnímu monopolu (stejně, jako se kdysi podobně a mylně uvažovalo o Japonsku). Na druhou stranu tohoto „nízkého“ ROE v Číně platí i následující: Bezrizikové sazby se nyní v této zemi pohybují ani ne na 2 %. ROE ve výši téměř 12 % tak i se slušnou rizikovou prémií nevypadá úplně anemicky. Pak bychom se ale mohli bavit o finanční represi a o tom, proč jsou sazby pod 2 %.

    Za čtvrté, historicky nízké ROE v Číně je stále vyšší, než současné historicky vysoké ROE v Japonsku. Tedy v zemi, která bývá docela často zmiňována jako vodítko toho, co by se mohlo dál dít v Číně. A proč je ROE v těchto dvou zemích cca poloviční ve srovnání s americkým? Zřejmě i po očištění o odvětvovou strukturu trhu bychom viděli rozdíl ve prospěch USA. A dostali bychom se ke strukturálním tématům, jako je flexibilita a dynamika firemního sektoru, tah na nové příležitosti, fungování trhu práce a trhů dalších a tak dále. Včetně zmíněných a možných monopolních jevů na straně jedné a (čínské) kapacitní hyperkonkurence na straně druhé.


    Čtěte více:

    Co udělá s kurzem koruny a dalších měn umělá inteligence?
    27.08.2026 17:04
    Zatím se ve spojení s umělou inteligencí mluví hlavně o tom, které spo...
    Je plánem čínský globální monopol?
    28.08.2026 18:07
    Před časem jsme tu trochu uvažovali nad tím, kam by vlastně měly směřo...
    Dluhy a (ne)schopnost si vládnout
    31.08.2026 18:05
    Po roce 2008 nastalo poměrně dlouhé období nízkých sazeb. Během něj v...

    Váš názor
    •  
      01.09.2026 20:50

      No ty (opakující se) ódy na US nejsou zase tak na na místě. Ano "Ta země není pro starý". Žije na velký dluh, který generuje už od Covidu, protože tu reset příležitost nevyužila (stejně jako ostatní) a napumpovala peníze do ekonomiky. Musí se uznat, že dolary z toho vygenerovala, nicméně ne pro lepší budoucnost lidstva a pod Trumpem už vůbec ne. Aktuálně je ten silnější Čína a po Íránu bude ještě více, což ale není úplně dobrá zpráva. Kapitalismus ve formátu US už nás nikam posunout nemůže kromě růstu bohatství techno-feudálů.
      dakalash
    • západní růst na dluh
      01.09.2026 19:30

      západní finanční systém je tažen dluhy států a všeho možného, vše v ČR má dluhy skoro 9bil Kč., to určuje ceny nemovitostí, samé dotace, které ani socialismus nevymyslel, díky dluhům a inflaci na inovaci se furt vše zdražuje, hlavně obsluha státních dluhů, ty jsou na Západě nesplatitelné, což nikdo radši ani neřeší, nahradit člověka AI a co potom, když lidé nebudou pracovat, nebudou mít na investice, byty, důchody, to se bude muset vypustit pořádný Covid, něco takového, co předcházelo renesanci, pořádný černý mor, spíše budou bohaté firmy zdaněny a převedeny pod stát, není to nic jiného než run za socialismem s inovací a miliardáři, socialismus přinese to, že lidé budou sedět doma jako za starého Říma a chodit za zábavou, práce již nebude, asi do toho bude dost mluvit Rusko, které již prakticky potřetí porazilo Prušáky (1762, 1945, 2026) a Čína, ten věčný souboj oligarchů s lidmi
      rob
      • Re: západní růst na dluh
        01.09.2026 21:26

        www.techzpravy.cz/vedci-prisli-s-radikalnim-scenarem-pro-lidstvo-klicove-je-cislo-4-miliardy/
        Kočičák
    Aktuální komentáře
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data