Pokud by ještě nedávno někdo předpovídal, že americké hospodářství bude růst něco nad 2 %, šlo by docela o optimismus. V tom smyslu, že bude plně využíváno potenciálu. Dnes už tomu tak ale podle mne není. Podívejme se po tomto úvodu na nové předpovědi . Jaký příběh by vyprávěly „normálně“ a jaký ve světle AI nadšení?
Hned první řádek následující tabulky ukazuje, že DB pro americkou ekonomiku čeká v následujících třech letech růst něco nad 2 %. Po dlouhou řadu let se přitom obvykle uvažovalo o tom, že potenciál ekonomiky je u 2 %. Jinak řečeno, pokud rostlo hospodářství tímto tempem, byly rozumně využívány zdroje a nedocházelo k nadměrným inflačním tlakům. Jenže by se dalo čekat, že možná příští rok a určitě v roce 2028 už by měly do celkového produktu jasně promlouvat plody umělé inteligence. To znamená, že potenciál by měl být přece jen o něco výš, než u 2 %. Takže v DB buď na nějaké zvyšování potenciálu ze strany AI v dohledných letech nevěří. Nebo věří, ale podle ekonomů této banky využit nebude.
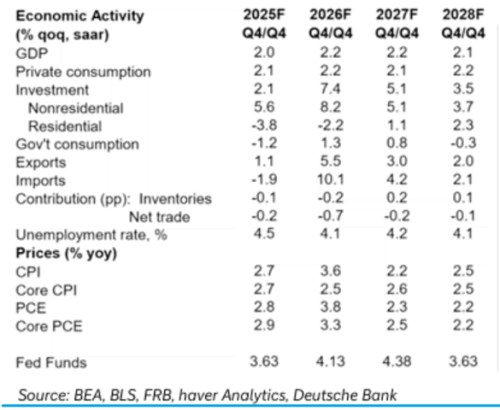
Pokud by potenciál znatelně rostl, ale nebyl by využit, mělo by to znamenat jasné dezinflační tlaky. DB ale čeká, že inflace na úrovni CPI i PCE se bude dál držet nad inflačním cílem Fedu. Ten kvůli tomu provede ekonomiku dalším cyklem zvedání sazeb. Ty by se až v roce 2028 měly dostat zpátky na úrovně roku minulého. Nezaměstnanost by se měla udržovat mírně nad 4 %, což by korespondovalo s tím, že potenciál bude stále někde u 2 %. Jak by na takové prostředí reagoval akciový trh? Zaspekuloval bych si následovně:
Pro akcie je dost podstatný poměr výnosů dlouhodobějších dluhopisů k tempu růstu ekonomiky a zisků. Ve scénáři DB by se nominální růst ekonomiky mohl dostat pod výnosy, zejména pokud by došlo k dalšímu růstu druhé proměnné. To by pro akcie už nebylo tak vlídné prostředí, jako doposud. Zachránit by to mohly zisky rostoucí výrazně rychleji, než celá ekonomika. A pětiletá „konsenzuální“ očekávání jsou tu dokonce nastavena na 25 % ročně (viz mé předchozí komentáře). Nevím ale, jak moc by se toto tempo růstu zisků rýmovalo s ekonomikou rostoucí u 2 %. Jinak řečeno, jak by ve 2 % ekonomice rostly zisky dlouhodoběji o 25 % ročně. Je samozřejmě pravda, že trh a obchodované firmy nejsou ekonomikou. Ale mezera by to byla značná.
Detailnější čísla z tabulky ještě ukazují, že spotřeba domácností, která je v USA na poptávkové straně ekonomiky dominantní silou, by podle DB měla být svým růstem stabilní na 2,1 – 2,2 % (podobně, jako růst celého produktu). Investice by z hlediska tempa růstu měly postupně ztrácet na dynamice, to samé platí o vládní spotřebě. Která by v roce 2028 měla dokonce klesat. Celkově tu tedy máme relativně usazený scénář, kdy se ekonomika ani náznakem neposune k recesi, inflace se za pomocí dalšího cyklu zvedání sazeb posune blíže k cíli ve výši 2 %. Aniž by se to projevilo ochlazením ekonomické aktivity.
Jak jsem uvedl, běžně by to byl celkem vlídný scénář. Ale je tu růst výnosů dluhopisů, který mění jejich poměr k tempu růstu ekonomiky. A nejsem si také jist, jak se toto tempo rýmuje se současnými očekáváními akciového trhu ohledně vývoje ziskovosti. To třeba Nouriel Roubini, kdysi považovaný za permaskeptika, hovoří o úplně jiných číslech.