George , který stojí v čele Capital Advisors, v rozsáhlém rozhovoru pro Bloomberg hovořil o tom, co je podle něj bublina na umělé inteligenci a postpravdivý akciový trh. K tomu zauvažoval o nutnosti bruslit tam, kde puk bude, ne tam, kde je. přichází s novými predikcemi vývoje cen zlata. K tomu poukazuje na historické chování akcií během cyklu zvedání sazeb.
Postpravdivý akciový trh
George , který stojí v čele Capital Advisors, pro Bloomberg uvedl, že umělá inteligence se podle něj ukáže být tou „největší špatnou alokací kapitálu v historii“. Jinak řečeno, mohutné investice do této technologie, které nyní provádí řada firem, se podle tohoto investora nezaplatí. Ke srovnávání s internetovou bublinou řekl, že historie se neopakuje, ale rýmuje. Současné dění a další vývoj vidí spíše jako „spojení dot.com bubliny s finančními schématy, která byla tvořena před finanční krizí.“
Noble podle svých slov používá umělou inteligenci, a „má ji rád“. Lidé na něj podle jeho slov útočí s tím, že na jednu stranu hovoří o bublině a na stranu druhou novou technologii sám používá. On ale svůj názor zakládá na kalkulaci, která ukazuje, jaké zisky a tržby by současné investice musely generovat, aby se zaplatily. A „tato čísla nelžou“. K tomu popsal scénář, v němž tyto investice povedou k tomu, že „AI se stane komoditním byznysem, kde nebudou žádné marže.“
Investor pak zdůraznil, že je rozdíl mezi tím, jak je nová technologie skutečně využívána a mezi návratností, kterou generuje. Dá se například říct, že predikce prudkého rozvoje internetu byly v devadesátých letech pravdivé, protože jeho používání se skutečně rozjelo masivním způsobem. Nicméně to nezabránilo bankrotu některých společností, které v této oblasti podnikaly. „Jsou to dvě rozdílně věci.“
K vývoji v ekonomice a na akciovém trhu pak řekl, že současný trh je „postpravdivý“. Narážel tím na knihu „Postpravdivá společnost“ s tím, že na akciovém trhu nyní podle něj nerozhodují fakta, ale příběhy. Ekonomika si pak může vést dobře, ale platí, že „ta není akciovým trhem a naopak.“ Podle investora není přitom momentálně pravděpodobná recese a neradí, aby se investoři stáhli z akcií. Lepší je podle něj rotace.
Investor také zmínil, že v prostředí, kde vláda dosahuje tak vysokých deficitů jako v současnosti, se může recese zdát jako nepravděpodobná událost. Problém ale podle experta spočívá v tom, jak globálně roste náklad kapitálu. K tomu zmínil způsob financování projektů spojených s umělou inteligencí, který podle něj připomíná Ponzi financování. A pokračoval: „Pokud klesne akciový trh, vedení firem omezí výdaje, a to by byl impuls pro celou ekonomiku mířící ke zpomalení.“
K dluhopisovým trhům investor zmínil, že plány a snahy ministerstva financí, které by měly směřovat ke snížení výnosů dlouhodobějších dluhopisů, nejsou motivací pro nákup dluhopisů. Naopak, podle experta by měly investory vést k tomu, aby dluhopisy prodávali. Ministerstvo by se totiž „snažilo chránit uměle nastavenou cenu“ a v takovém případě trhy na tuto cenu ještě více útočí. v souvislosti s dalším děním na akciových trzích potom zmínil výrok: „Bruslím tam, kde puk bude, ne tam, kde zrovna je.“ Ten je přisuzován Waynu Gretzkymu a v kontextu akciového trhu jej investor použil pro zdůraznění toho, že rozhodující není současný stav, ale další směr a vývoj.
Noble považuje za pozoruhodné, jak vysoko jsou ceny akcií s ohledem na řadu faktorů, které by měly působit proti nim. Včetně výnosů vládních dluhopisů, vývoje vládního zadlužení nebo cen ropy. K monetární politice pak řekl, že Fed moc nesleduje, protože není schopen predikovat jeho další kroky, a „to není zřejmě nikdo“. Závěr rozhovoru pak věnoval ministru financí, pro kterého měl jednu radu, co dál dělat: Rezignovat.
Cyklus zvedání sazeb, vývoj cen zlata
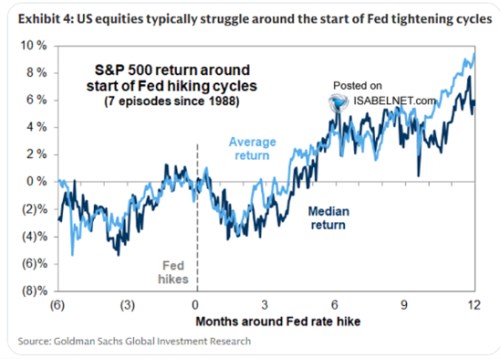
Goldman Sachs v souvislosti s monetární politikou v USA přináší následující graf s popisem toho, jak se choval americký akciový trh při nástupu do cyklu zvedání sazeb. Průměrná návratnost vyznačená světle modře dosáhla do roka od prvního zvednutí sazeb téměř 10 %. Medián roční návratnosti se pohyboval výrazně níže, ale stále pevně v kladných číslech. Ztráty zaznamenané hned po zvýšení sazeb trh smazal za méně než šest měsíců:
Zdroj: X
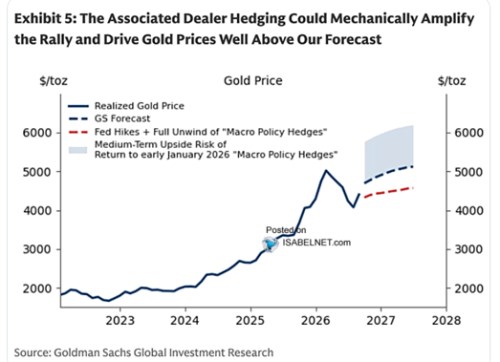
Ve druhém grafu ukazuje historický vývoj cen zlata a předpovědi vývoje dalšího. Podle základního scénáře by se cena zlata měla do poloviny příštího roku podívat nad 5000 dolarů. Ještě výš by se dostala, pokud by začalo opět docházet k posunům v portfoliích, která používají zlato jako zajištění proti řadě makroekonomických a geopolitických rizik. Ve scénáři se zvedáním sazeb a ukončení těchto změn v portfoliích vidí cenu zlata jako výrazně pomaleji rostoucí, ale stále mířící směrem nahoru:
Zdroj: X