Když se v médiích hovoří o valuaci trhu, nebo akcií, většinou jde o diskuse nad PE. Tedy nad poměry cen akcií k ziskům. U společnosti NVIDIA a jejích akcií se tak dá dokola hovořit třeba o tom, že pětiletý průměr jejího PE je u hodnoty 34, její současné PE je u 25. Je tedy akcie podhodnocená, protože její současné PE je pod historickým standardem? Nebo třeba proto, že PE Walmartu je nyní na 37? Odpovědi může alespoň z části nabídnout „skutečná“ valuace.
Pokud pracujeme s násobky typu PE, jde spíše o násobky naceňovací, než valuační. Ukazují, co jak naceňuje, či naceňoval trh. A z toho se snažíme odvodit, jak by mělo být naceněno něco jiného. To může být přínosné cvičení, nejde ale o valuaci v tradičním slova smyslu. Tou se v jádru myslí odhad toho, co společnost bude skutečně generovat. Pokud například budeme pevně věřit, že nějaká akcie ponese jejímu majiteli ročně dividendu ve výši 10 dolarů a požadovaná návratnost u ní je 10 %, její hodnota se dá matematicky lehce spočítat: Jako 10 děleno 10 %. Je tedy 100 dolarů. Pokud by se tato akcie na trhu obchodovala za 90 dolarů, je pro nás na základě zmíněné dividendové víry a výpočtu titul atraktivní bez ohledu na to, jaké má PE teď, jaké měl v minulosti, nebo jaké PE mají porovnatelné firmy.
„Plnohodnotná“ valuace je samozřejmě složitější než přímý odhad dividend, nebo toku hotovosti. Opírá se o detailnější předpovědi tržeb, marží, investic do dlouhodobých aktiv i pracovního kapitálu. Což jde samozřejmě daleko za hranice jedné úvahy, ale i přesto lze z této perspektivy něco říci. I k akciím společnosti NVIDIA, které jsou z evidentních důvodů již nějakou dobu v popředí zájmu a to se jen tak nezmění. Vezměme tedy jednoduchou úvahu:
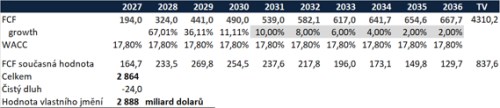
Tržní kapitalizace firmy je blízko 5,5 bilionů dolarů. A podívejme se na následující tabulku. V ní je do roku 2030 použito tzv. volné cash flow FCF založené na současném analytickém konsenzu. Jinak řečeno, do roku 2030 vidíme, co by podle analytiků (v průměru) měla firma generovat pro akcionáře a věřitele. Po roce jsem použil tempa růstu ročně klesající o 2 procentní body. Až se dostaneme ke 2 % růstu (do nekonečna). Náklad kapitálu WACC jsem nejdříve vzal jako horní hranici odhadu analytiků, která je u 18 %. Pokud tímto nákladem kapitálu převedeme všechno FCF na současnou hodnotu a odečteme čisté dluhy (úročené dluhy mínus hotovost), vyjde nám hodnota vlastního jmění u 2,9 bilionů dolarů. Tedy výrazně pod kapitalizací. Tedy hodnotou přisuzovanou trhem.
Ve druhé tabulce jsem změnil WACC na 10,8 %, což by podle AI měla být spodní hranice odhadů. A náhle jsme při stejných predikcích týkajících se FCF na hodnotě 5,6 bilionů dolarů. Tedy v podstatě na současné kapitalizaci. Pro perspektivu: WACC pro celý index S&P 500 se nyní podle NY Stern pohybuje mezi 7,5 – 8,5 %. Takže oněch 10,8 % by znamenalo vyšší požadovanou návratnost – v principu vyšší riziko společnosti NVIDIA ve srovnání s trhem. Předchozích téměř 18 % je přitom už hodně vysoko - s takovým číslem by v principu měl pracovat pouze někdo, kdo si myslí, že NVIDIA je hodně riziková společnost.
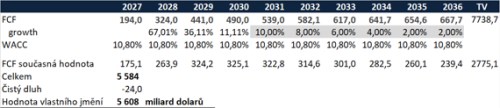
Co nám tedy tato jednoduchá úvaha a pár zjednodušených výpočtů říkají? Pokud dokáže NVIDIA v roce 2030 pro své akcionáře a věřitele dohromady vydělat téměř 0,5 bilionu dolarů, do roku 2035 tato částka vzroste na 0,65 bilionu dolarů, pak poroste o 2 % ročně a požadovaná návratnost/náklad kapitálu bude u 11 %, je firma nyní cca férově naceněná. Jinak řečeno, pokud by někdo čekal, že FCF bude nižší než popsaná laťka (a/nebo náklad kapitálu vyšší), akcie je drahá. A naopak, vyšší FCF a/nebo nižší náklad kapitálu by znamenaly, že akcie je levná. V tom fundamentálním/valuačním slova smyslu.
Výše uvedené tak může být základem úvah s jasnějšími konturami. Třeba následující: V roce 2026 NVIDIA generovala FCF něco pod 100 miliardami dolarů. Bude do deseti let schopná generovat téměř sedminásobek? NewsWire například píše, že trh s čipy by měl do roku 2035 růst v průměru o necelých 28 % ročně. Z toho mi vychází, že měl být asi 11krát větší. Podobné otázky a odpovědi by si měli „hodnotově“ uvažující investoři zpracovat sami, výše uvedené možná pomůže úvahy nějak strukturovat a dát základní fundamentální perspektivu.