Josh Schiffrin z se domnívá, že současný cyklus zvedání sazeb v USA nebude dosahovat běžné velikosti. Za tu expert považuje čtvero zvednutí sazeb, nyní podle něj dojde ke dvěma či třem. Jeho kolega Dominic Wilson s ním souhlasí s tím, že další posun sazeb nahoru přijde v říjnu a pak nastane „dlouhá pauza“. Jak by na takový vývoj měly reagovat trhy?
K vládním dluhopisům Schiffrin řekl, že na nich panuje řada obav, které se mimo jiné týkají vládních rozpočtových deficitů. Nicméně už také došlo k významnému posunu nominálních i reálných výnosů směrem nahoru, tedy k poklesu cen. Nominální výnos u desetiletých obligací se pohybuje u 5 % a celkově se tyto trhy nachází „ve strukturálně hodně odlišném stavu, než v jakém byly dříve,“ tím, na jaké úrovně se výnosy posunuly, a to zejména na delším konci výnosové křivky. Tedy u dlouhodobějších obligací.
Wilson hovořil o souběhu faktorů, jako jsou deficity a inflační tlaky na straně jedné, s poměrně vysokým tempem růstu nominálního produktu, a poptávkou po kapitálu ze strany společností investujících do umělé inteligence na straně druhé. Celkově je podle něj pravděpodobné, že se budeme dál pohybovat „ve světě vysokých reálných výnosů“, protože je nahoře drží obě skupiny faktorů. A to i přesto, že nominální růst a vysoké investice nejsou stejného druhu jako první skupina.
Celkově pak podle Wilsona došlo na trzích k posunu, protože ceny aktiv už odráží některé očekávané dopady umělé inteligence, včetně těch, které by v některých odvětvích a firmách měly působit negativně. K tomu už trhy vstřebaly ceny ropy nad 100 dolarů a počítají se čtyřnásobným zvednutím sazeb během tohoto cyklu. Ceny na trzích se pohnuly odpovídajícím způsobem a nyní je tak mimo jiné jasné, co by je mohlo posouvat opačným směrem.
Schiffrin si myslí, že akciové trhy se „s řadou věcí vypořádaly dost dobře“, pomáhá jim zajímavá ziskovost obchodovaných společností. Celkově se tyto trhy nachází v růstovém trendu. Wilson si myslí, že výhled na akciích vypadá „dost slušně“, jednou z podmínek je, aby ceny ropy už nešly výš, s těmi současnými už se trhy podle jeho názoru vypořádaly. Následující graf od ukazuje, co táhlo nahoru trhy po celém světě od počátku roku 2025. Dominantním faktorem byly právě zisky na akcii, a to zdaleka ne pouze v USA. Rozvíjejícím se trhům dokonce pomohly ještě znatelně více. Naopak valuace, tedy poměry cen akcií k ziskům na akcii, byly vyjma Japonska a Evropy brzdou, protože PE klesalo:
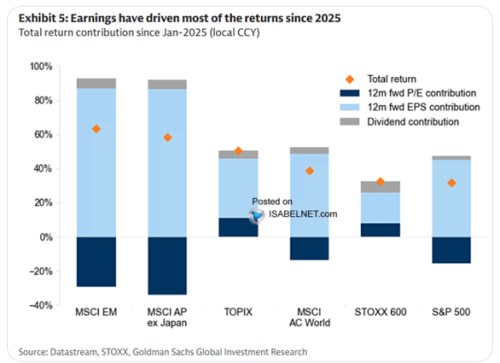
Zdroj: X
Wilson poukázal na to, že očekávání jsou nyní pevně nastavena na další růst amerického hospodářství, neobjevují se názory hovořící o útlumu. Na otázku týkající se pokračujícího vývoje pak Schiffrin řekl, že po volbách by mohlo dojít ke zmenšení tlaku na ceny ropy, a to by mohlo sloužit jako základ růstu na řadě trhů. Podmínkou je ale právě snížení cen ropy. Dolaru by pak podle něj mohlo v dohledné době prospívat to, že se Fed vydal cestou zvyšování sazeb a vysílá celkem jasné jestřábí signály. Tedy že klade důraz hlavně na nutnost snížení inflačních tlaků a tíhne k dalšímu zvyšování. Wilson k tomu dodal, že nižší tlaky ze strany cen energií by ke konci roku mohly znamenat i jasnější pohled na další vývoj monetární politiky. Tedy na to, že nebude třeba takového posunu sazeb směrem nahoru.
Obrázek vytvořen AI.