Na trzích dříve panovala poměrně velká opatrnost ohledně toho, co s akciemi dělá monetární politika. Bývá to shrnováno do rčení „s Fedem se nebojuje.“ Možná by se ale mělo spíše říkat, že se nebojuje s finančními podmínkami. Protože ty hrají v ekonomice větší přímou roli, než kroky Fedu. Nyní u nich dochází k prudkému obratu, na který se podíváme spolu s tím, jak se dříve v podobných situacích choval trh. A jelikož žijeme v době „tentokrát jinak“, věnuju pár slov i tomu.
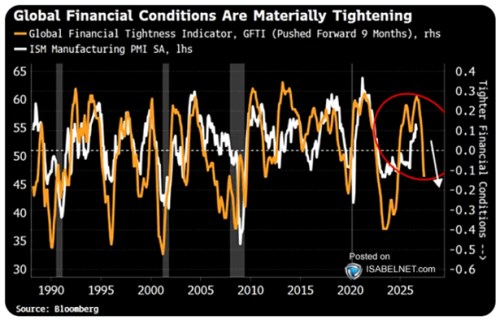
V podstatě bych poukázal na dvě témata. Za prvé, pro ekonomiku nejsou rozhodující sazby Fedu, nebo jeho kvantitativní uvolňování, či utahování. Ale to, jak se přetaví do řady jiných sazeb a cen na trzích. Jedním z ukazatelů chování tohoto přenosového mechanismu jsou právě finanční podmínky. Těm v USA se tu občas věnuji, dnes se přesuneme na globální úroveň - následující graf ukazuje celosvětové FP a srovnává je s vývojem ve výrobním sektoru:
Zdroj: X
Korelace tu je i od oka slušná a není třeba velké odvahy k tomu, abychom mluvili i o kauzalitě. Jdoucí od FP k výrobě. Pointa grafu je pak hlavně v tom, že na globální úrovni nyní dochází ke znatelnému utažení FP. Pokud by šlo (opět) o vedoucí indikátor a tahouna aktivity ve výrobě, měla by produkce ochlazovat. Což by šlo proti tomu, co se mi zdá jako poměrně silný konsenzus hovořící o slušném růstu v USA a nejen tam.
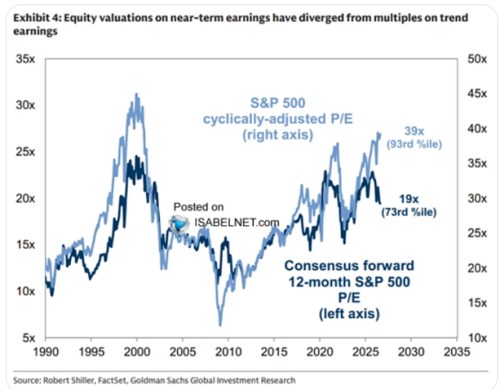
Nyní přejděme k druhému obrázku, který ukazuje dlouhodobý vývoj poměrů cen akciím v USA. A to nejčastěji používané tzv. forward PE, které je poměrem cen akcií k ziskům očekávaným pro následující rok. K tomu vidíme tzv. Shillerovo PE, které ve snaze o nějaké cyklické vyhlazení používá průměr zisků několika posledních let. Pokud se tak obě křivky v grafu rozchází, znamená to, že zisky očekávané se více vzdalují ziskům minulým (forward PE je kvůli tomu více pod PE druhým).
Zdroj: X
Zaměřme se na srovnání s prvním grafem (nemusí nás moc trápit, že ten popisuje globální FP, protože USA hrají dominanční roli jak co se týče akciových trhů, tak co se týče monetární politiky a FP). Poslední dno ve FP bylo dosaženo v období 2023 – 24 a to korespondovalo s prudkou valuační korekcí. Podobné to bylo na cyklickém dnu před rokem 2020, o roce 2009/10 to platilo dvojnásob. V menším pak platí to samé o roce 1995 a počátku devadesátých let. K tomu je dobré dodat, že PE, respektive chování akciového trhu je součástí FP. Takže výše uvedené není překvapivé a lze hovořit o kruhové referenci a vazbě. Zároveň si všimněme, že nyní k nějaké výrazné korekci PE nedochází. To Shillerovo je dokonce extrémně vysoko, ale na něj bych kladl menší důraz.
Takže pokud by se historické rýmy blížily těm cimrmanovským a pokračovalo současné utahování FP, měly by valuace jít znatelně dolů. Proti tomu by stál zmíněný konsenzus, o kterém jsem tu mluvil i nedávno v souvislosti s tím, jak se doposud vyvíjí některé cyklické indikátory. K tomu můžeme dodat řadu věcí, včetně toho, že investice do AI nemusí být tak citlivé na sazby (a FP). A celkově tyto výdaje tvoří základ jednoho velkého „tentokrát jinak“. Včetně toho, co by AI podle očekávání měla ekonomice a nejen jí strukturálně přinést. Ovšem minimálně z historického pohledu není chování oranžové křivky v prvním dnešním grafu žádný detail.