přišel s novými odhady toho, co, zjednodušeně řečeno, investoři chtějí od akcií. Dnes se na ně podíváme s jednou praktickou aplikací na jednu z nejpopulárnějších dividendových akcií.
Hodnoty akcií jsou v principu dány tím, co společnosti na trhu budou svým akcionářům generovat. K tomu tím, jaké to má riziko. A alternativními investičními příležitostmi. Dejme tedy tomu, že na trhu se obchoduje akcie, která by podle očekávání měla svému majiteli přinést dividendu deset dolarů ročně. Místo této akcie by ale mohl držet desetiletý vládní dluhopis, který má nyní výnos 5,12 %. Nejde ale o přímo porovnatelná aktiva, akcie jsou rizikovější. Kdyby si tedy tento investor řekl, že u této akcie chce navíc ještě 3 % jako cenu za akciové riziko, jeho celková požadovaná návratnost bude cca 8 % (5 % bezrizikového výnosu plus 3 % prémie/ceny za riziko). A hodnotu akcie se v tomto případě se stabilním růstem dividendy jednoduše spočítá jako 10 dolarů dělených 8 %. Což je 125 dolarů.
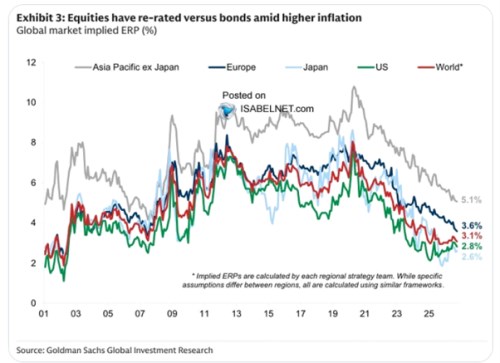
V tomto příkladě jsou výnosy dluhopisů dány, odhadujeme budoucí dividendy a odpovídající rizikovou prémii. A následující graf ukazuje, jak tyto prémie pro celé trhy odhaduje . Vidíme tedy, že podle těchto odhadů nyní investoři jako celek chtějí pro celý trh v USA 2,8 % nad výnosy desetiletých vládních obligací. Mohli bychom tedy říct, že požadovaná návratnost je nyní u amerických akcií jako celku u 8 % (výše zmíněná teoretická akcie by měla návratnost podobnou, protože by byla podobně riziková, jako celý trh):
Zdroj: X
V poslední řadě měsíců dochází k zajímavému jevu – v USA a Japonsku podle grafu prémie rostou (a násobí tak růst výnosů dluhopisů), ale v Evropě a Asii bez Japonska klesají (z hlediska celkové požadované návratnosti tak naopak tlumí růst výnosů dluhopisů). Dnes bych se ale místo podobných úvah chtěl věnovat zmíněné populární dividendové akcii. Respektive příkladem aplikace výše uvedeného: by podle očekávání měl v příštím roce vyplatit celkovou dividendu 4,6 dolaru. Podle AI jsou dlouhodobější očekávání nastavena na její 4 – 6 % růst, vezměme tedy 5 % ročně. Pokud by akcie byla stejně riziková, jako celý trh, požadovaná návratnost by u ní byla oněch cca 8 % (beru pro jednoduchost cca 5 % bezrizikových výnosů a 3 % rizikové prémie). Akcie ale byla historicky zhruba polovičně riziková, což vystihuje ukazatel zvaný beta (předpokládejme cca 0,5). Riziková prémie by u této akcie byla tedy jen polovina ze 3 %, tedy 1,5 %. A požadovaná návratnost celkem 6,5 %.
S tímto nastavením je hodnota akcie 4,6 dolaru děleno těchto 6,5 % mínus dlouhodobý růst ve výši 5 %. Výsledek: 306 dolarů. Což je cca dvojnásobek současné ceny na trhu. A pro srovnání si představme, že by požadovaná návratnost nyní odpovídala té z počátku roku: Tehdy byly výnosy dluhopisů u 4 % a riziková prémie u 2 %. Požadovaná návratnost by tedy u celého trhu byla mezi 6 – 7 % (4+ % plus 2+ %). U by byla cca 5,5 % (4+ % plus 1+ %). Pak by nám vyšla hodnota akcie ne 306 dolarů, ale 906 dolarů.
I s oněmi 306 dolary je evidentní, že investoři jako celek nyní pracují s jinými vstupními parametry. Tedy jinou cenou za riziko (jiná beta a/nebo riziková prémie trhu) a/nebo jiný očekávaný růst dividend. Na současnou cenu akcie se dostaneme například za předpokladu, že růst dividend zůstane stejný (5 %), ale riziková prémie trhu by byla ne u 3 %, ale u 6 %. Což je blízko velmi dlouhodobému standardu. Pak je kalkulace následující: 4,6 dolaru děleno 8 % požadované návratnosti mínus 5 % očekávaného růstu. Tedy 4,6 děleno 3 %, což je 153 dolarů.
Cílem a výsledkem uvedených kalkulací určitě není nějaké spolehlivější vodítko toho, jakou hodnotu může mít uvedená akcie. Na to bychom si museli s valuací dát trochu větší práci. Ukazuju „jen“ na čem závisí fundamentální/vnitřní hodnota akcií. A jak do toho zapadá na trhu docela opomíjená proměnná, kterou je riziková prémie. U je přitom efekt změn v této prémii ještě tlumen (předpokládanou) betou ve výši 0,5. Tedy tím, že se z prémie bere jen polovina.