Evropská centrální banka podle očekávání ponechala úrokové sazby beze změny, zároveň však vyslala jasný signál, že boj s inflací ještě neskončil. Hlavní ekonom Patria Finance Dominik Rusinko upozorňuje, že kombinace drahých energií, rostoucích cen ropy a plynu a přetrvávajících inflačních tlaků vytváří prostor pro další zpřísňování měnové politiky již v závěru letošního roku.
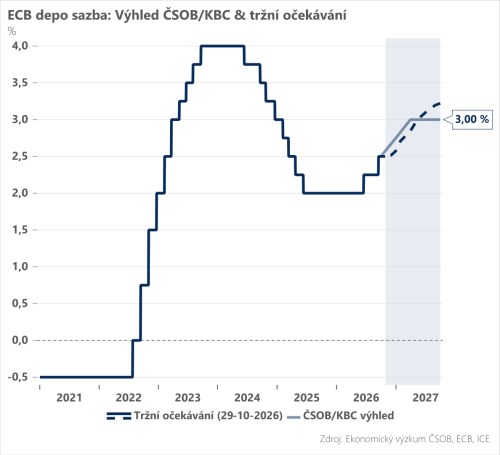
Evropská centrální banka dnes podle očekávání ponechala depozitní úrokovou sazbu na 2,5 %. Po zářijovém zvýšení tak zvolila pauzu, která ale podle nás neznamená konec zpřísňování měnové politiky.
Podle centrální banky zůstává ekonomika eurozóny odolná, probíhající energetický šok však její růst přibrzdí. Inflaci táhnou vzhůru ke 4% hranici především drahé energie, které budou cenové tlaky živit i v dalších měsících. Nahrává tomu aktuální vývoj na energetických trzích: ropa Brent se pohybuje okolo 110 dolarů za barel, zatímco evropský plyn včera poprvé od roku 2022 překonal hranici 100 EUR/MWh.
Dobrou zprávou je prozatím stabilní vývoj jádrové inflace, který spolu s převládající nejistotou hovořil ve prospěch stability sazeb. Riziko průsaku dražších energií do dalších cen ale v čase narůstá. A z našeho pohledu výrazněji, než si aktuálně ECB připouští.
Část práce za centrální banku naopak odvádí růst dlouhodobých úrokových sazeb, který zpřísňuje finanční podmínky v ekonomice. Dražší úvěry totiž tlumí poptávku a v konečném důsledku i cenové tlaky.
ECB se ani tentokrát nezavázala ke konkrétní trajektorii úrokových sazeb. Vzhledem k převaze proinflačních rizik se náš výhled v tomto ohledu nemění: v prosinci očekáváme zvýšení depozitní sazby na 2,75 % a na začátku příštího roku završení cyklu na 3,0 %. Peněžní trh počítá s ještě výraznějším zpřísněním a vrchol sazeb vidí o čtvrt procentního bodu výše.
V reakci na napětí na dluhopisových trzích šéfka ECB Christine Lagardeová zdůraznila, že centrální banka má nástroje proti jejich destabilizaci. Patří mezi ně zejména anti-fragmentační nástroj TPI, který prostřednictvím cílených nákupů dluhopisů chrání transmisi měnové politiky. Jeho využití ale zatím nepovažujeme za pravděpodobné. U Francie je navíc zásadní povaha tamních potíží: TPI má čelit neopodstatněným až panickým výprodejům, nikoli kompenzovat růst rizikové přirážky odpovídající skutečným politickým a rozpočtovým problémům země.
Dnešní zasedání navíc doprovodila zpráva o změně v čele ECB. Christine Lagardeová oznámila, že ECB předčasně opustí 7. února 2027, přibližně devět měsíců před řádným koncem mandátu. Jako důvod uvedla přání vyjadřovat se svobodněji, což lze číst v kontextu blížících se francouzských prezidentských voleb. Její odchod je součástí širší personální obměny: v první polovině příštího roku se uvolní tři ze šesti míst ve Výkonné radě ECB. Už v lednu odejde do MMF Isabel Schnabelová a v květnu skončí mandát hlavního ekonoma Philipa Lanea.