Ekonom Benn Steil v The Real Eisman Playbook hovořil o pohledu, podle kterého se nyní Spojené státy stávají „obětí svého vlastního úspěchu“. K tomu se zaměřil na řadu dalších témat včetně vládních dluhů a monetární politiky. poukazuje na to, že na světových akciových trzích se investoři začali znatelně obracet k defenzivním sektorům a akciím. A CNBC tvrdí, že v Číně dochází k velkému obratu na automobilovém trhu.
Automobilový útlum v Číně, větší tlak na exporty do zahraničí: Podle CNBC je na čínském automobilovém trhu znát citelný útlum v domácích prodejích. Září a říjen bývaly silné měsíce, kdy byly prodejny automobilek zaplaveny zájemci o nový vůz. Nyní ale zejí prázdnotou. Jde o „dramatický pokles zájmu“, který je podle CNBC dán pokračujícím poklesem realitního trhu a nejistotou na trhu práce. Obojí se projevuje na nízké spotřebitelské důvěře a následně na tom, že lidé nejsou zdaleka tolik ochotni kupovat nové vozy.
Svou roli hrají i nižší finanční pobídky ze strany vlády. Celkový prodej aut tak klesá meziročně o 20 %, u elektromobilů je to podle CNBC 12 %. To vše je pak důvod, proč čínské automobilky „zoufale snaží prodat svou produkci v zahraničí.“
Spojené státy obětí vlastního úspěchu: Do The Real Eisman Playbook pozvali Benna Steila, který se zaměřuje na mezinárodní ekonomiku v americké Council on Foreign Relations. Na začátku rozhovoru se hovořilo o monetární politice Fedu. Ekonom poukázal na to, že centrální banky obvykle nereagují na jednorázové a přechodné cenové šoky. Ta americká takový přístup také zvažovala i nyní, když šok představují ceny ropy a energií. Inflace ale neklesá, a přestože nedochází k růstu dlouhodobých inflačních očekávání, podle Steila se Fed současného vývoje skutečně obává. Z tohoto důvodu se rozhodl dát jasně najevo, že inflační cíl je pro něj stále prioritou a nenechá uvolnit inflační očekávání.
Kevin Warsh nechce mít podle experta ve vedení Fedu rozkol, ale zároveň si nechce znepřátelit prezidenta Donalda Trumpa, který jej do funkce jmenoval. Warsh se také opakovaně vyjadřoval k rozvaze Fedu, kterou je podle něj záhodno snížit. Steil to ale považuje za vedlejší téma, protože americká centrální banka je schopná dostatečně ovlivňovat sazby. Určuje totiž, jak se budou úročit rezervy, které si u ní uložily komerční banky. Podle ekonoma tento nástroj dává plnou kontrolu nad sazbami a velikost rozvahy tudíž není z hlediska nastavení monetární politiky důležitá.
Steil nicméně souhlasí s Warshem v tom, že Fed by se měl zbavit „formální forward guidance“. Tedy formálního informování o tom, co centrální banka udělá a jak bude reagovat na vývoj v ekonomice. Důvod je prostý – podle ekonoma není nikdo schopný predikovat budoucnost, a platí to i o centrálních bankách.
Pokud se i přesto snaží cíleně říkat, co v budoucnu udělají, není to ku prospěchu věci. Problém tkví ale podle ekonoma i v tom, že členové vedení centrální banky mají rádi „status popových hvězd“. Užívají si, pokud mohou vystoupit v televizi nebo mluvit na konferencích k lidem, kteří pozorně sledují každé jejich slovo. Dvojnásob to platí v případě, že se předseda Fedu nijak nevyjadřuje. To znamená, že jim vyhovuje současná situace s nemluvným Warshem.
K tzv. operaci Twist, kdy ministerstvo financí kupuje dlouhodobé vládní obligace a nákupy financuje vydáváním krátkodobých dluhopisů, Steil řekl: „Ministr financí chtěl dát investorům najevo, že když dlouhodobé výnosy vzrostou příliš, budu razantně jednat. A oni to pocítí na tom nejcitlivějším místě.“ Jenže podle Steila tato taktika vůbec nefungovala, první reakce trhů byla opatrná, ale trvala jen den. Pak si investoři uvědomili, jak malého objemu dluhopisů se operace týká a mohla týkat v budoucnu. A mávli nad ní rukou. Jde přitom o „úplně stejnou věc, za kterou byla ostře kritizována Janet Yellen.“
K vývoji amerických vládních dluhů ekonom uvedl, že současné rozpočtové deficity dosahují asi 6 % HDP. U dluhopisových trhů a trhů měnových je ovšem nutno vnímat i situaci jinde. Pokud by se tak investoři chtěli stáhnout z amerických dluhopisů a dolarů, budou řešit, jaká je alternativa. Optimisté, včetně americké vlády a ministerstva financí, nyní tvrdí, že Spojené státy jsou obětí svého vlastního úspěchu. Jejich technologický rozvoj a úspěchy totiž nyní táhnou nahoru poptávku po kapitálu, který financuje technologické investice.
To vše je podle ekonoma pravda. Ministerstvo financí se nyní skutečně přetahuje o kapitál s investujícími firmami a také s jinými vládami, jejichž dluhový vývoj také není nijak potěšující. To ale nic nemění na tom, že americká dluhová trajektorie není dobrá a politici se skutečným řešením nepřicházejí. Současná vláda prostě říká, že z dluhů se vyroste. Palčivá je situace ve Francii, ale jak podotkl Steve Eisman, je tu jeden podstatný rozdíl: Francouzské dluhopisy nikdo vlastnit nemusí. Jinak řečeno, americké obligace jsou základem globálních trhů a problémy s nimi spojené by byly úplně jiného rozsahu než v případě Francie.
Steil k tématu dodal, že USA byly po celá desetiletí v privilegované pozici. Investoři a zejména centrální banky ani nepřemýšleli o výši výnosů, americké dluhopisy kupovali tak jako tak. Nyní ale citlivost na sazby výrazně vzrostla v USA a ve Francii dvojnásob.
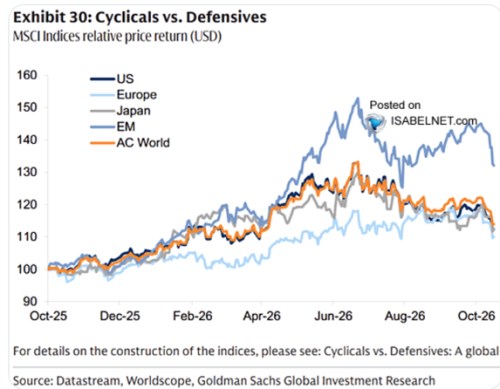
Obrat k defenzivě: poukazuje v následujícím grafu na aktuální propad relativní návratnosti cyklických akcií. Nyní si vedou lépe defenzivní tituly, a to nejen v USA. Podobný vývoj pozorujeme v Evropě, Japonsku a na rozvíjejících se trzích:
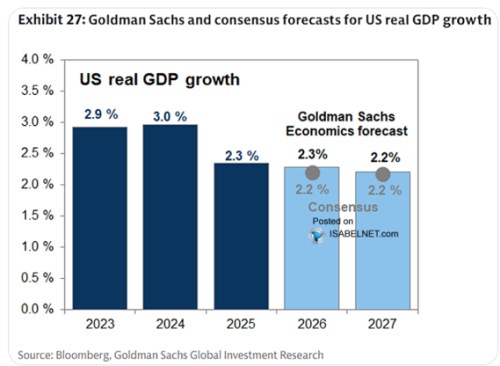
Přestože trhy začaly tíhnout k defenzivě, v předpovídají pro příští rok jen mírné oslabení tempa růstu celé ekonomiky, z letošních 2,3 % na 2,2 %. Předpovědi banky se přitom podle následujícího grafu kryjí se současným konsenzem: