Podle jedné teorie by centrální banky měly mít nadále znatelný zájem o zlato. A jejich poptávka by tak měla dláždit cestu k opětovnému růstu ceny této komodity. Podle jiné teorie, na kterou jsem v poslední době narazil, bude touto dlažbou přehnané zvedání sazeb, které pošle ekonomiku k recesi. Podívejme se dnes na tyto příběhy.
Následující graf ukazuje nákupy zlata ze strany centrálních bank. Velké věci se začaly dít po ruské invazi na Ukrajinu. Respektive poté, co v reakci na tuto agresi došlo ke zmrazení ruských rezerv. V centrálně bankovní sféře došlo pak k přehodnocení atraktivity (doma drženého) zlata a výsledek vidíme v grafu. Je to příběh celkem známý a jak v komentáři ke grafu píše , poptávka ze strany centrálních bank by měla být i nadále strukturálním tahounem (vyšších) cen zlata.
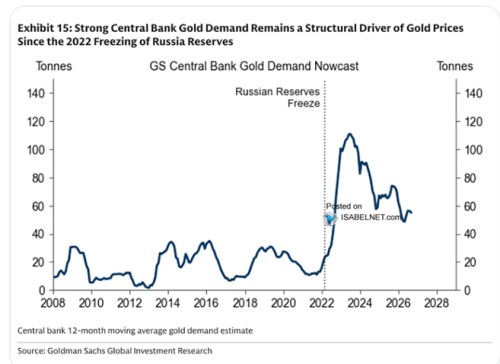
Mně se v souvislosti s obrázkem vybavuje určitá dikuse, které probíhala ve vztahu k nákupu dluhopisů cenrálními bankami. Tyto nákupy, tedy tzv. kvantitativní uvolňování QE, měly za cíl snížit výnosy dlouhodobějších dluhopisů. Tedy zvýšit jejich ceny. A tématem bylo konkrétně to, co vlastně rozhoduje: Je to celkový objem centrální bankou nakoupených dluhopisů? Nebo to, zda centrální banka zrovna nakupuje, nebo ne? Jinak řečeno, ovlivňuje trhy a ceny na nich doposud nakoupená zásoba, nebo aktuální tok? Jedna studie to rozsekla zajímavým způsobem: Tvrdila, že ani jedno. Rozhodující podle ní byla změna toku. Tedy to, zda cenrální banka v danou dobu zvyšuje, či snižuje nákupy.
Asi je zřejmé, proč tu diskusi připomínám v souvislosti s výše uvedeným obrázkem – zásoba zlata u cenbtrálních bank vzrostla, tok (další nákupy) tu jsou také. Ale druhá derivace – tempo nákupů, má klesající tendenci. Mohli bychom říci, že až budoucnost ukáže, co nakonec rozhodlo. Ale neukáže to ani ona. Protože izolovat jeden vliv ovlivňující cenu zlata od ostatních je dost těžké. A tím se dostávám k faktoru často považovaného za rozhodující – k reálným sazbám. Narazil jsem totiž na úvahu, se kterou nedávno přišel Bloomberg. Pokud jsem jí správně pochopil, tak podle ní ropa přestane být pro zlato brzdou ve chvíli, kdy centrální banky vyššími sazbami utlumí růst. Natolik, že začnou panovat obavy z recese. Pak se výhled otočí směrem k sazbám nižším a to zlatu pomůže k dalšímu růstu.
Bloomberg k této úvaze přidává graf s vývojem z let 2008 – 2012, kdy reálné výnosy desetiletých vládních dluhopisů postupně klesaly až do záporu. A zlato výrazně posílilo. Já bych k tomu dodal, že by zřejmě hodně rozhodovalo, jak by se chovala inflace – šla by „poptávkově“ do útlumu, nebo by stagflačně odolávalka. To by totiž ovlivňovalo sazby reálné. A ještě dvě obecnější věci:
Za prvé, s investicemi do zlata se musí opatrně, aby si člověk nezačal minimálně podvědomně přát, aby bylo hůř. Naše přání, byť podvědomá, mají totiž větší moc, než si běžně myslíme.
Za druhé, u zlata asi vždy kolovalo hodně příběhů a teorií o tom, co táhne jeho cena nahoru, nebo dolů. Význam faktorů se ale mění stejně jako reakční vzorce. Takže třeba nyní jsme u tohoto aktiva často deklarovaného jako pojištění proti inflaci v situaci, kdy je právě vyšší inflace považována ne dobrou, ale špatnou zprávu.