U společnosti SpaceX se čeká, že v roce letošním i příštím bude její volný tok hotovosti v záporu. Do kladných čísel by se mohl dostat v roce 2028. Včera jsem tu mimochodem psal, že u hyperscalerů podle současných očekávání stačí „vydržet“ letošní rok, v roce 2028 by se jejich celkové volné cash flow mohlo opět posunout do kladných čísel. Vidíme tu tedy určitou podobnost. A dnes bych se chtěl více zaměřit právě na valuaci SpaceX. Jaký vývoj by ospravedlnil její současnou kapitalizaci a jak sedí na kolující příběhy a vize?
Volný tok hotovosti je v principu tím, co firma skutečně vydělá na provozu mínus investice. Nyní se předpokládá, že toto FCF by se mohlo u SpaceX v roce 2028 posunout do kladných čísel, narazit můžeme na odhady mezi cca 7 – 10 miliardami dolarů. Na Valueinvesting.io zase predikují, že FCF se dostane v roce 2027 a 28 na 3,2 a 3,6 miliard dolarů. A pak zase postupně klesne do záporu. I tohle a samozřejmě celý příběh firmy jasně ukazuje, že jde hlavně o dlouhodobé vize. Které lze těžko přetavit do nějakých konkrétních čísel a tudíž nemá moc smysl dělat nějakou valuaci. Ovšem je tu jeden pádný protiargument – cena akci je konkrétní a důležité číslo. Takže nějaký číselný odhad přece jen může mít smysl.
Vymotat se z toho můžeme alespoň částečně tím, že si uděláme jednoduchý odhad toho, co by firma musela dokázat na ospravedlnění své současné kapitalizace. Na Valueinvesting.io odhadují náklad kapitálu firmy na 7,1 %. Což se mi zdá docela nízko s ohledem na to, jaké nejistotě, neřkuli riziku tu investoři čelí. Ale budiž. V následující tabulce jsem s tímto vstupem namodeloval jeden ze scénářů vývoje FCF. Takový, který by ospravedlnil současnou kapitalizaci:
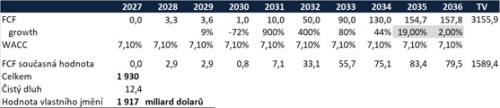
V tomto scénáři se tedy FCF dostane na zmíněné úrovně 3,3 – 3,6 miliard dolarů, pak přijde krátký útlum a pak raketa – z 10 miliard dolarů poroste FCF několik let o 40 miliard dolarů ročně. Ke konci pak tempo zvolní na 19 % a pak na dlouhodobě udržitelná 2 %, kdy firma již neexpanduje. V tomto scénáři pak vyjde kapitalizace na současných 1,92 bilionu dolarů. Námitek proti němu může být celá řada. Na prvním místě by asi bylo to, že pomyslné těžiště FCF bude ve skutečnosti mnohem více v budoucnosti. Tj., firma nenajede na nějaký stabilní stav do deseti let, ale mnohem později.
S tímto se ale na druhou stranu můžeme vypořádat také jednoduše: Graf ukazuje rozměry a proporce. S tím, že čím opožděnější bude vytváření pozitivního FCF, o to větší musí toto FCF být, aby ospravedlnilo současnou kapitalizaci. Konkrétněji: Jeden dolar FCF generovaný v roce 2030 má současnou hodnotu 0,76 dolarů. Jeden dolar generovaný v roce 2035 má současnou hodnotu už jen 0,54 a tak dále. Pokud by se tedy FCF prezentované v tabulce posouvalo do budoucnosti o pět let, musí být zhruba o 40 % vyšší. Pokud o deset let, o 80 % vyšší a tak dále.
Podle některých teorií a pohledů je konečným cílem pana Muska dostat lidi Mars. Tedy provést nějakou kolonizaci této planety, využít jí pro dobro lidstva… Alespoň některé aktivity společností a SpaceX tak do sebe podle tohoto pohledu vzájemně zapadají tak aby mohlo být cíle dosaženo. Takové vize také asi implikují, že akcionáři by si na nějaký mohutný tok hotovosti směrem od těchto firem museli počkat ještě hodně dlouho. Ale neměli bychom zapomínat (a to nejen u těchto dvou firem), že peněžní hodnota akcií je tak či onak dána tím, co přinesou akcionářům. Tedy co se týče hotovosti. Jsou i jiné hodnoty, často mnohem důležitější. Ale s těmi se neobchoduje.
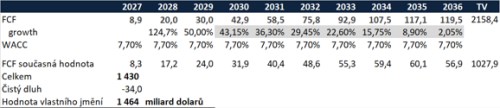
Zde ještě pro srovnání připomenu kalkulaci, kterou jsem ukazoval, čeho by musela dosáhnout na ospravedlnění své kapitalizace (nyní je o něco vyšší, ale proporce zůstávají). Nepřekvapivě se i zde dostáváme na očekávané/požadované FCF výrazně nad 100 miliardami dolarů:
Obrázek vytvořen AI.