Investoři se primárně zajímají o to, co pro ně jejich firmy vydělají. Tedy alespoň ti, kteří dají na tzv. fundament. Zisky jsou přitom jen aproximací této schopnosti vydělávat, mnohem přesnějším ukazatelem je volný tok hotovosti (FCF). O něm už se nějakou dobu atypicky hodně mluví kvůli tomu, že u velkých technologických firem se dost rozevřely nůžky mezi zisky a tímto FCF. Podle některých predikcí by pak svým způsobem nejhorší měl být rok 2027, pak by se měla situace výrazně zlepšovat. Podíváme se na to.
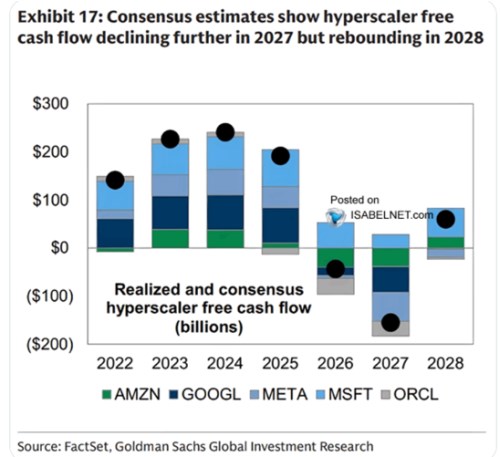
Volný tok hotovosti je v principu to, co firmy skutečně vydělají na provozu mínus skutečné investice. Následující graf ukazuje, jak si na této rovině vedli hyperscaleři do roku 2025. A vidíme i „konsenzuální“ předpovědi pro rok 2026 a následující dva roky. Jasná je vlna ve FCF, kterou přinesly rostoucí investice do datových center a „všeho AI“. Ty byly nejdříve pokrývány tím, co společnosti vydělaly na provozu. Ale v letošním roce už tyto firmy jako celek nejsou schopny své obrovské investice do AI provozním tokem hotovosti pokrýt. FCF se tedy dostává do záporu.
Zdroj: X
V příštím roce by se volný tok hotovosti měl přesunout hluboko pod nulu, v plusu zůstane jen . A ten by měl v roce 2028 spolu s Amazonem dosáhnout pozitivního FCF tak velkého, že vytáhne i celek opět do kladných čísel. Pokud by to byl trend, FCF by se pak dál posouvalo do plusu. A měnil by se charakter investičního cyklu. Graf nám ale neukazuje, na čem by tento obrat měl stát. Zda hlavně na postupném poklesu investic. Nebo na tom, že na provozu firmy budou vydělávat tolik, že opět ufinancují neklesající investice.
Podle S&P Global by kombinovaný Capex (tedy investice) hyperscalerů měl letos dosáhnout zhruba 725–800 miliard dolarů, což by představovalo meziroční nárůst asi 100 %. Pro rok 2027 projekce analytiků nazývané souhrnně konsenzem počítají s nárůstem o 54 % na 1,2 až 1,3 bilionu dolarů. A pro rok 2028 má Capex vzrůst o dalších 12 % a dosáhnout 1,4 bilionu dolarů. Investiční cyklus by se tedy ve svém jádru obracet neměl – investovat se bude stále více. Takže pokud dojde k obratu ve FCF popsanému v grafu, musí to znamenat, že firmy začnou vydělávat víc. Tolik, že se jejich čísla navzdory vyšším investicím posunou opět do kladných čísel. Jinak řečeno, již proběhlé investice budou už generovat takovou návratnost, která tento posun spolu se starým byznysem umožní.
Párkrát jsem se tu v posledním týdnu věnoval předpovědím vývoje v celé ekonomice, které v následujících letech hovoří o růstu něco nad 2 %. Tedy v podstatě o stále stejném standardu, nijak pozorovatelně neovlivněném novými technologiemi. Z tohoto pohledu, nebo v rámci takového scénáře, by toho investoři museli možná „vydržet“ mnohem více, než rok 2027. Proti tomu tu máme očekávání více než 20 % růstu zisků obchodovaných firem pro následujících pět let. Nebo predikce naznačené dnešním grafem, které jsou také docela daleko od scénáře „žádné velké změny“.
Hyperscaleři samozřejmě nejsou ani zdaleka celé hospodářství. Ale pokud by jejich FCF mělo díky AI udržitelně výrazně růst, půjde to bez toho, aby AI měla výrazné přínosy i pro velkou část zbylého firemního sektoru? A celé hospodářství? Každopádně dnešní graf a související předpovědi ukazují, že rok 2027 by byl pro trpělivost akcionářů nejnáročnější. A pokud by to „vydrželi“, v roce 2028 už by začali dostávaj jasné důkazy, které by ukazovaly na plody AI investic.