Nedávno jsem tu psal, že valuace amerického akciového trhu jsou z historického pohledu hodně vysoko, ale zároveň extrémně nízko. Záleží totiž na používaném měřítku. V Ark Invest zase používají jeden originální indikátor míry vládního zadlužení. Ten na rozdíl od těch běžných naznačuje, že dluhy jsou mimořádně nízko. Dnes bych tomu rád věnoval svůj příběh, intepretaci a zajímavosti.
Nejdříve krátká připomínka k oněm vysokým a zároveň nízkým valuacím: Vysoko jsou poměry cen k ziskům (PE), ale nízko poměr PE k očekávanému růstu zisků. Ten je nazýván PEG a nyní se skutečně nachází na hodnotách extrémně nízkých. Takže relativně k současným ziskům jsou ceny akcií z historického pohledu hodně vysoko. Ale relativně k ziskům budoucím/očekávaným platí opak. Záleží „jen“ na tom, nakolik se tato čekávání naplní. Pokud investor věří, že hodně, nemusí jej vysoké PE znervózňovat. Může být v klidu. Což přímo souvisí s oním pohledem, podle kterého jsou dluhy vlastně mimořádně nízko.
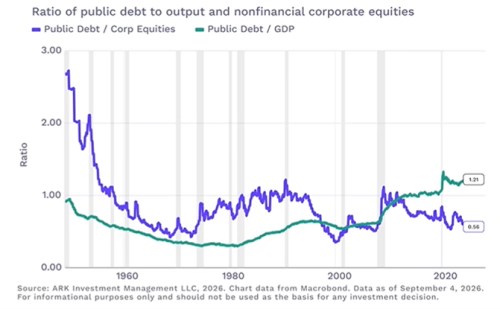
V následujícím grafu vidíme jeden hodně používaný ukazatel míry zadlužení: Poměr veřejných dluhů k produktu. A k tomu vidíme jeden hodně málo, nebo snad s výjimkou Ark Invest vůbec nepoužívaný ukazatel. Tím druhým je výše dluhů ke kapitalizaci akciového trhu. První poměr tedy v principu dává dluhy do poměru k ekonomické aktivitě současné, druhý je dává do poměru ekonomické aktivitě budoucí. Respektive její části – očekávaným firemním ziskům. Dluhy v poměru k současné ekonomické aktivitě jsou pak nyní na „mírových“ rekordech. A například uznávaná Rozpočtová kancelář kongresu počítá s tím, že trend bude pokračovat směrem nahoru.
Zdroj: Ark Invest
Poměr dluhů k akciím vypráví trochu jiný příběh. V podstatě jen na vrcholu internetové bubliny a v sedmdesátých letech bylo „líp“. V prvním případě se poměr dostal znatelně pod 50 %, nyní by měl podle grafu být na 56 %. Dlouhodobý standard by byl výrazně výš a v padesátých letech mnohem výš. A nic se nestalo. Takže čemu dávat větší váhu? Pokud bychom věděli, že akciovým trhem očekávané zisky se skutečně dostaví, mohl by mít tento druhý poměr určitou váhu. V podstatě by říkal, že budoucí růst míru zadlužení vyřeší, vyroste se z ní.
Nakonec se tak stejně jako v případě valuací dostaneme k tomu, jak realistická jsou zisková očekávání. Něco jsem k tomu shodou okolností psal naposledy včera. Dnes bych dodal následující: U firem se mluví o tom, jaký mát AI a další technologie „monetizační“ potenciál. Zrovna tak bychom mohli uvažovat u vlády. Tedy o tom, jaké přínosy budou nové technologie mít v celé ekonomice. A jak se to projeví na vládních příjmech. Třeba Ken Rogoff tvrdí, že AI sice může mít velké přínosy na rovině celé ekonomiky. Ale zisky je těžší zdanit. A tudíž tento ekonom nehýří nadšením ohledně schopnost AI umořovat dluhy. I v takovém scénáři, kdy by AI prospěla firemnímu sektoru, by tedy byl poměr dluhů ke kapitalizaci akciového trhu zavádějící.
Mimochodem, když jsme u dluhů, akciového trhu a HDP, můžeme také první proměnnou vynechat a zmínit poměr kapitalizace trhu k HDP. Někdy bývá označován jako Buffettův indikátor. Nevím, jak moc na něj slavný investor dával, nebo dokonce stále dává. Ale jde o indikátor jednoznačně špatný – od základu: Požadovaná a dlouhodobě realizovaná návratnost akciového trhu je „přirozeně“ výrazně výš, než nominální růst ekonomiky. Poměr kapitalizace trhu k HDP tak „přirozeně“ roste. Matematicky se s pár předpoklady dá ukázat, že tomu tak není pouze v případě, že návratnost generovaná dividendami je vyšší, než riziková prémie akciového trhu.