Není prý úplně jasné, zda ono čínské „ať žiješ v zajímavých časech“ bývalo používáno jako přání něčeho pozitivního. Nebo naopak. Každopádně v zajímavých časech nyní určitě žijeme. Třeba investoři držící zlato, tedy aktivum proslavené jako zajištění proti vysoké inflaci, se nyní obávají právě vysoké inflace. A jejího dopadu na sazby. To ale jen tak na začátek. Dnes bych chtěl navázat na včerejší úvahu o tom, zda se v mýlí se svým odhadem umírněných růstových očekávání. Dostali jsme se v ní totiž až k celkovému ukazateli optimismu na akciích. Ten je navzdory tomu, jak letos kleslo PE, v podstatě stále stejný.
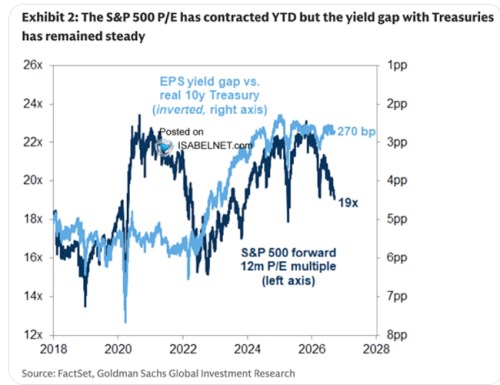
Pokud bychom si v obchodě řekli, že chceme to nejlevnější pečivo a vybírali bychom podle celkových cen, mohli bychom pohořet. Museli bychom se dívat na ceny za jednotku váhy. Na akciovém trhu jsou touto váhou nejčastěji zisky obchodovaných společností. Výsledkem je známé PE, tedy poměry cen k „současným“ ziskům. Jsou i lepší měřítka, ale to nyní dejme stranou. Následující graf ukazuje, že PE počítané konkrétně ze zisků očekávaných pro následujících 12 měsíců letos znatelně korigovalo (ceny konkrétně nerostly tak rychle, jako svižné zisky). K tomu graf ukazuje tzv. reálný ziskový výnos, který se ale v podstatě nemění (pozor obrácené měřítko):
Zdroj: X
Onen ziskový výnos se spočítá jednoduše: Vezme se obrácené PE, tedy EP, které je nyní 1/19. Tedy 5,3 %. Od toho se odečtou reálné výhody desetiletých vládních dluhopisů, GS u nich počítá s 2,6 %. Výsledkem je oněch 2,7 procentního bodu uvedeného v grafu. Což je zhruba úroveň, kolem které toto valuační měřítko osciluje od roku 2024. Příběh je tedy takový, že s poklesem PE, tudíž růstem EP, se zvýšily i reálné výnosy. A jejich rozdíl zůstal stejný. Jinak řečeno, PE korigovalo v podstatě plně v souladu s tím, jak se zvýšily reálné výnosy. Jejich rozdíl tak zůstal na velmi optimistickém standardu posledních více než dvou let.
Graf v sobě má i další zajímavou informaci: Standard z doby před rokem 2023 byl někde kolem 5,5 % (vs. 2,7 %). Co by teoreticky přinesl posun zpátky k němu? Při současných reálných výnosech na 2,6 % by EP muselo být na oněch 5,5 % plus 2,6 %, tedy dohromady na 8,1 %. A PE by tudíž bylo u 12. Jinak řečeno, pokud by trhy chtěly mít valuace relativně k sazbám tam, kde obvykle byly před rokem 2023, bylo by PE na 12. Proč je nyní rozdíl mezi EP a reálnými výnosy výrazně níž? Odpověď je právě v tom, o čem jsem tu hovořil včera: Celkový optimismus na trzích daný růstovými očekáváními a cenou za riziko je výrazně výš*. Zvedá jej nepřekvapivě příběh kolem nových technologií.
Mají podobné úvahy a výpočty praktický význam? Myslím, že ano. O PE se na trhu mluví horem spodem, dokonce je vydáváno za „valuace.“ Když už se o něm mluví, tak má určitě smysl poukázat na to, jak se hýbe relativně k jeho nosným pilířům. Tedy jak jsme viděli dnes relativně k (reálným) výnosům – na této úrovni se vlastně nic výrazného nezměnilo. Nebo se dá podívat na to, jak se PE hýbe relativně k očekávanému růstu, což je příběh takzvaného PEG. O něm jsem psal nedávno.
Jak jsme viděli včera, je v podstatě nemožné rozdělit tento optimismus na vysoká růstová očekávání nebo nízké rizikové prémie. Pro spočítání jednoho totiž musíme vzít nějaký předpoklad ohledně druhého, Pokud zvolíme umírněná růstová očekávání, vyjdou velmi nízké prémie. Pokud zvolíme vyšší prémie, vyjdou vysoká růstová očekávání. Dnes jsme to rozšířili na jednu podstatnou věc: PE opticky kleslo a ne málo. Ale relativně k reálným sazbám je stále „stejně“ vysoko. Tudíž optimismu ohledně růstu a ceny za rizika je také cca stejně vysoko, jako když bylo PE výrazně nad dvaceti.