Umělá inteligence již podle některých odhadů a pohledů mohutně ovlivňuje americké hospodářství. Na poptávkové straně ekonomiky. Investice do ní totiž táhnou poptávku po řadě věcí od čipů po stavební služby. A pak je tu poptávka domácností, která by měla být ovlivňována efektem bohatství plynoucím z růstu akciového trhu. Trhu taženého vizemi a příběhy spojenými s novými technologiemi v čele s AI. Jak to s těmito tahouny projevujícími se samozřejmě i na akciovém trhu bude dál?
Hlavní ekonom Jan Hatzius před časem tvrdil, že investice do AI nemají na americké hospodářství v podstatě žádný dopad. Tímto názorem šel proti naprosto převažujícímu názoru zmíněnému i výše. Ekonom přitom zakládal svůj pohled na předpokladu, že většina této investiční poptávky je poptávkou po dováženém zboží, Netáhne tedy nahoru výrobu v USA, ale jinde. Nejde přitom samozřejmě o žádný detail a jak jsem zde tehdy psal, je s podivem že takový pohled nevyvolal nějakou větší diskusi.
Svým způsobem by pohled pana Hatziuse představoval pozitivní vývoj. V takovém případě by to znamenalo, že americké hospodářství není na poptávkové straně příliš vychýleno jedním směrem. Pozitivita (americká) by platila dvojnásob v případě, že by investice do AI měly ztrácet na síle. Pak by se toto ochlazení mělo totiž projevit opět zejména v zahraničí, ne v USA. A nyní se můžeme podívat na následující graf od (!), kde banka ve vztahu v dalšímu vývoji celé ekonomiky poukazuje na očekávané ochlazení AI investic. Konkrétně jejich poměru k HDP:
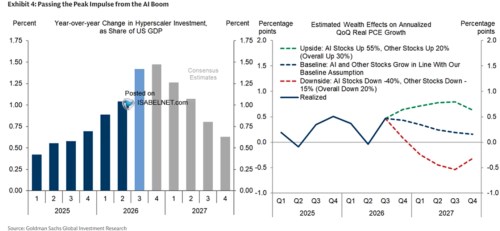
To, že GS tento graf ukazuje, může naznačovat, že i podle něj mají tedy investice na americkou ekonomiku znatelný dopad. Podle obrázku by přitom měl vliv slábnout tak, že na konci příštího roku bude na úrovni konce roku 2025. Vedle tohoto grafu pak vidíme i výše zmíněný (odhadovaný) efekt bohatství. Tedy historický a k tomu tři scénáře pro budoucnost. V tom nejslabším, kdy by došlo ke 40 % korekci na AI akciích a 15 % korekci na zbytku trhu, by tento efekt bohatství v příštím roce spotřebu přestal stimulovat. A začal jí znatelně brzdit. K tomu tu máme v grafu popsaný střední a optimistický scénář.
Nedávno jsem tu poukazoval na předpovědi , podle kterých by do roku 2029 mělo americké hospodářství růst ročně o cca 2+ %. Jde o scénář, který by dříve byl považován za slušný. Ale nyní by znamenal v podstatě absolutní absenci nějakého oficiálního ekonomického AI ovoce. Tedy zřejmě velké zklamání. Dlouhodobější predikce by se přitom týkaly zejména toho, jak by AI zvedala potenciál. Tedy nabídkové strany ekonomik, její schopnosti vyrábět více bez inflačních tlaků. Výše uvedené ohledně investic a efektu bohatství se týká poptávkové strany v příštím roce. Ale celkově je klíčový souběžný a dopovídající růst nabídkové strany a schopnosti ekonomiky tuto nabídku využívat. Tedy růstu poptávky.
Čtenáři bych v této souvislosti doporučil poslední Víkendáře. Ty se zabývají tím, jak tyto dvě strany mince začaly mezi sebou haprovat během krize třicátých let minulého století. Tehdy se podle prezentovaného pohledu vlastně skutečně naplňovaly vize týkající se růstu produktivity (nabídková strana). Ale na poptávkové straně se začala situace zadrhávat. A výsledek nebyl zrovna potěšující. Takové příběhy připomínají, že i na tanec technologického boomu musí být dva – nabídka a poptávka.