a patří mezi největší technologické společnosti na akciovém trhu i vůbec. Na některých rovinách jde ale o opaky – první firma se zaměřuje zejména na spotřebitele, druhá je mnohem více vychýlena k firmám. A mohutně investuje do umělé inteligence. Zatímco se drží stranou a spoléhá se (zřejmě) na to, že investiční práci za něj udělají jiní. Kteří ale nakonec stejně budou používat jeho platformu. Já bych dnes chtěl prezentovat základní valuační úvahu, která u obou firem srovná, co tak od nich trh vlastně čeká. Kde podle něj budou za deset let a po nich.
K oné úvaze opět potřebujeme dvě základní věci – požadovanou návratnost, respektive náklad kapitálu. A očekávaný tok hotovosti, který firmy budou generovat. Podle Valueinvesting.io je průměrný náklad kapitálu Applu nyní na 8,5 %. by měl podle stejného zdroje mít tento WACC na 7,6 %. Tedy o celý procentní bod níže. Což by mělo znamenat, že má celkově nižší provozní a finanční riziko. Budiž. Jaký volný tok hotovosti by s tímto předpokladem tedy musely obě firmy generovat, aby ospravedlnily svou současnou kapitalizaci? Jinak řečeno, s čím nyní v principu počítají trhy?
V následujícím grafu je shrnuta odpověď, respektive výsledek mých výpočtů – volný tok hotovosti, který u obou firem ospravedlňuje jejich současnou kapitalizaci. Toto FCF v principu ukazuje, co firma vydělá na provozu mínus investice. U modrých sloupců Applu pak vidíme, že do deseti let by se FCF mělo blížit hranici 500 miliard dolarů. To znamená, že do deseti let by se mělo ve srovnání s rokem 2027 dostat na cca 3,2 násobek:
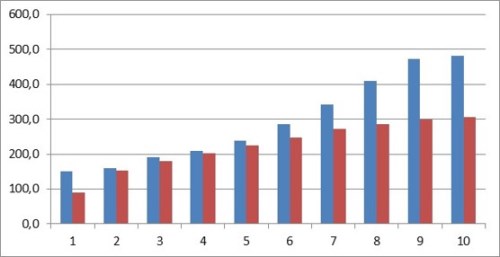
Červené sloupce ukazující scénář pro . Současnou kapitalizaci/cenu akcie by ospravedlnil scénář, v němž by se FCF do deseti let dostalo něco málo nad 300. Což znamená, že do deseti let by FCF mělo být na cca 3,3 násobku. To není překlep – u obou společností trh počítá s podobným desetiletým tempem růstu (mé kalkulace pak předpokládají, že potom FCF poroste o 2 % ročně – viz níže).
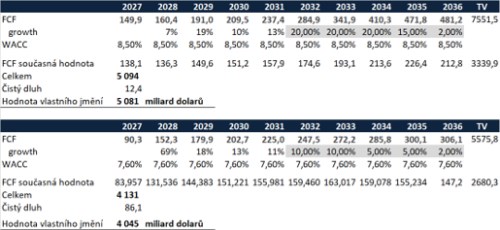
Následující tabulky ukazují detail výpočtu. Do roku 2031 používám predikce FCF od Valueinvesting, růst po roce 2036 je nastaven na ona 2 %. A zbytek tak, aby celkové FCF ospravedlnilo kapitalizaci. Všimnout si mimo jiné můžeme toho, že u v roce 2028 FCF prudce skáče nahoru. Což úzce souvisí s tím, co jsem zde psal nedávno – podle očekávání by FCF hyperscalerů mělo v roce 2027 dosáhnout dna a pak by mělo jít prudce nahoru. Tak, jak se bude opět zlepšovat poměr provozního toku hotovosti (doma vydělaných zdrojů) a investic (zejména těch do AI). V tomto smyslu jsem psal, že investoři jsou nastaveni na to „vydržet rok 2027“.
Podobně jako v mých předchozích zde prezentovaných výpočtech týkajících se společností NVIDIA, a SpaceX i zde můžeme mít řadu doplnění a námitek. Nicméně na trhu se dokola diskutuje o tom, zda jsou tyto společnost levné, drahé, férově naceněné a v naprosté většině případů se operuje s jednoduchými poměry cen k ziskům, Což má řadu slabých stránek, včetně kruhové reference. Společnosti jsou totiž se svým PE porovnávány navzájem a mohou tak být třeba všechny v bublině a vše stejně bude vypadat v pořádku. I velmi jednoduchý odhad toho, co by podle současné ceny akcií měly vydělávat, tak snad má svou přidanou hodnotu. Je pak na čtenářovi/investorovi, aby posoudil, zda jsou taková očekávání podle něj hodně, či málo.
Jednou z hlavních námitek na předložené odhady a kalkulace by přitom mohlo být to, že po roce 2036 firmy (respektive jejich FCF) porostou rychleji než o ona předpokládaná 2 % ročně. Tudíž na ospravedlnění jejich kapitalizace není do tohoto roku nutné generovat tak vysoké FCF, jako je uvedeno v tabulkách. Ano, je to možné. Ale na druhou stranu si můžeme uvědomit třeba to, že průměrný roční pokles EBITDA společnosti za posledních deset let činí asi -1,2 %. Kdo by to byl kdysi řekl u společnosti, která měla na tehdejším technologickém trhu naprosto dominantní postavení a dávala mu další směr.