Podle by se poptávka centrálních bank po zlatu měla v příštím roce držet kolem 60 tun měsíčně. zase očekává, že v příštím roce prudce vzroste čistá nabídka akcií na americkém akciovém trhu. A včera jsme se tu trochu zamýšleli na tím, zda na trzích rozhodují zásoby, toky, nebo dynamika toku. Tedy impuls. To vše dnes dáme dohromady.
Jak jsem poukazoval včera, v roce 2017 zajímavým způsobem rozlouskl diskusi o tom, jestli u nákupů dluhopisů a dalších aktiv americkou centrální bankou má vliv hlavně zásoba, nebo tok. Tedy zda má na trhy dopad doposud celkově nakoupený objem dluhopisů, nebo to, zda Fed právě nakupuje, nebo prodává (bez ohledu na to, jak velká jeho rozvaha je). tvrdil, že rozhodující není ani jedno, ale dynamika, nebo impuls toku. Tedy to, zda nákupy, nebo prodeje zrychlují, nebo zpomalují. Je podle mne přitom celkem nasnadě, že podobné by to mohlo být i u jiných zdrojů nákupů a prodejů na jiných trzích. A můžeme se z této perspektivy podívat na zmíněné čisté vydávání akcií a zlato.
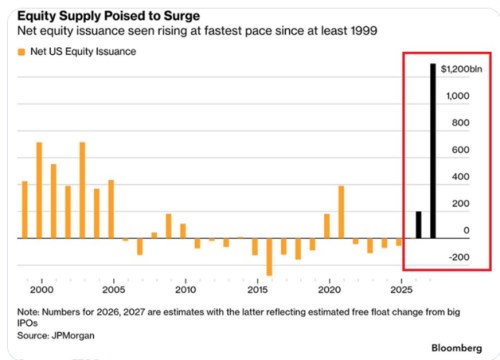
JPMorgan odhaduje, že rozdíl mezi nově vydávanými akciemi a odkupy (tedy stahování akcií z trhu) bude v příštím roce extrémně vysoký – viz následující graf. Příběh se podle mě může hodně měnit s tím, jak se mění postoje a sentiment na trhu. Nyní zejména směrem k novým technologiím. Každopádně z hlediska interpretace popsaný vývoj a scénář není žádným velkým oříškem – tok i jeho dynamika ukazují stejným směrem. Tedy tím, že tento faktor by pro akciový trh neměl být zrovna tahounem růstu:
Zdroj: X
K uvedenému grafu a závěru dodám, že stejný závěr nepřekvapivě naznačují i studie. I když tu mohou být určité nuance mezi tím, zda hovoříme hlavně o IPO, nebo sekundárních emisích. Extrémní IPO vlny zaznamenané například v letech 1999 či 2021 indikovaly obrat na trhu. Ale podle J.P. Morgan Private Bank po největších IPO v historii většinou došlo k dalšímu 12ti měsíčnímu růstu trhu. Silné vlny sekundárních emisí pak podle studií naznačují většinou ne tak vítaným směrem.
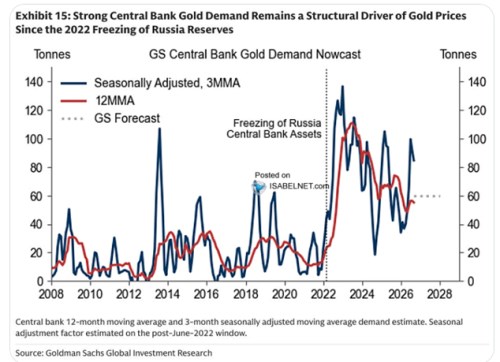
Ještě se dnes podívejme na druhý graf s historickým vývojem poptávky po zlatu ze strany centrálních bank. A odhadem dalšího vývoje. Jak jsem uvedl, to vidí na 60 tun měsíčně, což je výrazně výš než standard před rokem 2022. Ale méně, než průměr několika let po roce 2022. Z hlediska výše uvedeného tu tedy máme pozitivně působící tok, ale jeho síla ztratí na předchozí síle. Tedy negativní, či neutrální působení impulsu.
Zdroj: X
Na úvahy o tom, že „silná poptávka“ ze strany centrálních bank bude pro cenu zlata podporou, můžeme narazit docela často. Pokud by teoreticky ale rozhodovala ona změna dynamiky, nebude to z této strany ve scénáři GS takové terno. Dalo by se napsat „uvidíme“. Ale zřejmě ne. Na cenu zlata totiž stejně jako u řady jiných aktiv působí tolik faktorů, že očistit působení jednoho z nich je docela složitým cvičením.