Ed Yardeni z Yardeni Research měl ještě před několika dny cíl pro index S&P 500 na konci letošního roku na 8400 bodech. Nyní jej ale snížil na 7900 bodů, předchozí hodnoty bude podle ekonoma dosaženo spíše někdy v polovině příštího roku. Důvodem změny jsou zejména geopolitická rizika a především pokračující konflikt na Blízkém východě. Ten totiž mimo jiné znamená „vyšší ceny ropy po delší dobu“.
Yardeni už před několika dny hovořil na CNBC o tom, že věnuje více pozornosti rizikům včetně vývoje cen energií. Nyní na Bloombergu dodal, že Fed ve světle aktuálního vývoje zřejmě letos zvedne sazby ještě jednou nebo dvakrát. Vedle rizik spojených s cenami ropy pak v ekonomovi podle jeho slov budí obavy vývoj na dluhopisových trzích, kde je po celém světě znát větší ostražitost investorů. A rizikem je i vývoj na japonském jenu a změna pozic investorů na této měně. Zejména hedge fondy ji totiž přestávají používat jako zdroj financování, vývoj jejího kurzu se pro ně stává příliš rizikový. Důsledkem může být i pozorovaný růst výnosů dluhopisů na světových trzích.
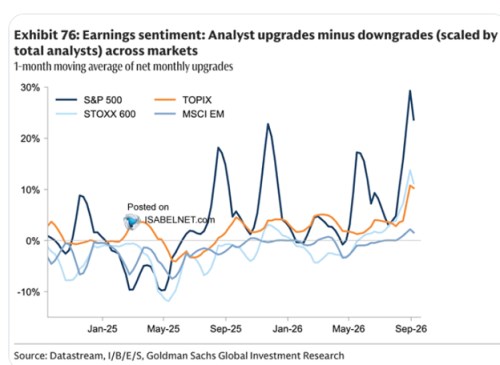
Následující obrázek ukazuje, jak se u příslušných indexů mění očekávání analytiků ohledně dalšího vývoje ziskovosti obchodovaných společností. Konkrétně jde o počet zvýšení očekávání minus počet revizí směrem dolů (děleno jejich celkovým počtem). Takto měřený sentiment je stále mimořádně silný v USA, nahoře se ale drží i na dalších trzích, přestože současný cyklus se alespoň prozatím začal obracet směrem dolů.
Zdroj: X
Na CNBC Yardeni hovořil o tom, že příští rok by podle jeho předpovědí měly zisky společností v indexu S&P 500 dosáhnout 425 dolarů na akcii. Pokud by tedy k tomu investoři na konci letošního roku považovali poměr cen k akciím k očekávaným ziskům na hodnotě 19,8 za férový, dávalo by to hodnotu indexu na zmíněných 8400 bodech. Podle Yardeniho aktuálního názoru ale bude této hodnoty dosaženo spíše v polovině příštího roku než na konci toho současného. Na Bloombergu zopakoval, že zisky obchodovaných společností jsou na tom velice dobře. „Je to vše o valuačních násobcích… Investoři už nejsou ochotni platit tak vysoké PE.“
Současné vyšší výnosy dlouhodobějších vládních dluhopisů jsou podle experta hlavně „hlasem důvěry v sílu amerického hospodářství“. Obavy by výnosy desetiletých vládních dluhopisů neměly budit, pokud se budou nacházet mezi 4 – 5 %, něco jiného by ale byly výnosy mířící k 6 %. V této souvislosti ekonom na CNBC zmínil i plány a úvahy ministerstva financí na změnu struktury vydávaných dluhopisů s cílem snížit dlouhodobé výnosy. Ministr financí podle Yardeniho v souvislosti s nimi „doposud nesklidil moc pozitivní komentáře, ale tento nástroj k dispozici má.“ Může totiž měnit časovou strukturu obligací a tím výnosy ovlivňovat.
Ekonom také připomněl, že stejný postup uplatnila předchozí ministryně financí Janet Yellen, když se výnosy desetiletých vládních dluhopisů v roce 2023 dostaly na 5 %. „Udělala přesně to samé, začala vydávat více krátkodobých dluhopisů a tím snížila tlak na trhu. Bessent to podle mého názoru může udělat zrovna tak.“ Yardeni se pak na CNBC rovněž věnoval inflačním tlakům včetně těch z trhu práce. K tomu řekl, že americké hospodářství prochází boomem produktivity. Inflace ze strany jednotkových nákladů práce dosahuje jen 1,4 %. A to také velmi silně naznačuje, že „probíhá prudký růst produktivity tažený novými technologiemi“.
Ekonom se podle svých slov moc neobává toho, že by firmy omezily své plány na investice do umělé inteligence. Je ovšem důležité, aby byla zavedena určitá omezení a pravidla týkající se vývoje umělé inteligence a jejího používání.
Zdroj: CNBC, Bloomberg