Report ISM o situaci v americkém výrobním sektoru dodal za říjen solidní čísla. Hlavní index aktivity se zvedl na 55,5 z 54,5 bodu, zatímco se čekala jeho stagnace. Dobře vypadá také struktura průzkumu, ale efekt na finanční trhy bude pravděpodobně velmi skromný, neboť kondice ekonomiky teď není velkým tématem.
Za dobrým výsledkem stojí hlavně dílčí index výroby, který poskočil výš na 59 bodů. Průmysl těží z přísunu poptávky, přičemž příslušný index nepatrně stoupá na 55,5 bodu, zatímco zásoba rozpracovaných zakázek rovněž slušně stoupá (54,6 b). Spolu s tím se opožďují dodávky, ale firmy podle průzkumu reagují pouze mírným nabíráním nových zaměstnanců (index na 52,4 b).
Dobrou zprávou je potom vývoj cen, které sice stále rostou poměrně dynamicky, ale oproti září přece jen cenové tlaky trochu polevily, když se příslušný dílčí index snížil na 75,2 bodu.
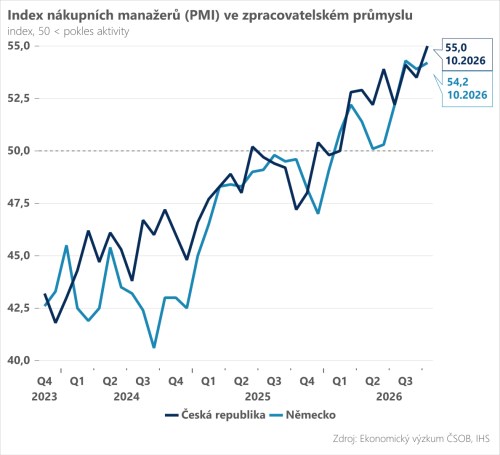
Slovní odpovědi firem naznačují, díky čemu se aktivita průmyslu rychleji zvedá. Odpověď nepřekvapí - je to výstavba datacenter a cokoli s tím spojené. Zatímco z jiných sektorů se nadále ozývají stížnosti na cla, vysokou inflaci a zpožďující se dodávky vstupů, firmy dodávající pro datacentra čelí přílivu poptávky a řeší, jak zakázky vypořádat. Zmiňují se o podobné situaci jako za covidu, napjatých dodavatelských řetězcích, nedostatkovém materiálu i silném cenovém tlaku.
Celkově vzato tak průzkum ISM do značné míry odhaluje rozkol mezi dvěma částmi ekonomiky, ovšem dohromady vypovídá o solidní aktivitě sektoru. Ten je však nutně stále závislejší na jedné investiční vlně, což znamená velké riziko pro případ, kdyby došlo k jejímu oslabení. Pohled na kondici ekonomiky ani na výhled sazeb Fedu se s novými daty nemění.