Pokud by se v roce 2030 už měla ve firemních výsledcích a celé ekonomice plně projevovat umělá inteligence a další nové technologie, rok 2027 by už asi neměl jet plně ve starých kolejích. Dnes se podíváme na předpovědi německé týkající se vývoje sazeb, výnosů dlouhodobějších dluhopisů a měnových kurzů. I jimi se toto téma (ne)dostavujícího se ekonomického nástupu AI silně prolíná.
V následující tabulce vidíme předpovědi týkající se krátkodobých a dlouhodobých sazeb v USA a v eurozóně. Ve spodní části pak banka nabízí očekávaný vývoj směnných kurzů. Ekonomové CB tedy očekávají mírný cyklus zvedání sazeb v USA v tom smyslu, že by se měly dostat na 4,25 %. A ke konci příštího roku už zase klesnout ke 4 %. Pro akcie, ale i jiné trhy, jsou důležitější sazby dlouhodobé. A CB u výnosů desetiletých vládních dluhopisů čeká pokles ze současných hodnot kolem 5 % na 4,7 % ke konci roku příštího. Tedy žádné hromadící se inflační obavy, žádné rostoucí prémie za riziko nesplácení, nebo prémie spojené s větší nejistotou na straně monetární politiky.
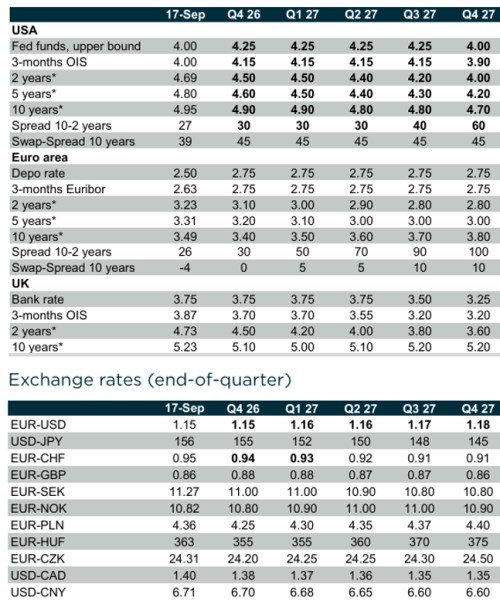
Minulý týden jsem zde poukazoval na to, že čeká až do roku 2029 v podstatě stále stejný růst americké ekonomiky na úrovni 2+ %. Zatímco dříve by to nebyl špatný scénář, pochybuju, že AI optimismus s ním souzní. Z uvedených predikcí týkajících se výnosů dlouhodobějších obligací můžeme přitom poměrně spolehlivě dovodit, že ani ona nečeká žádný znatelný posun na rovině potenciálu americké ekonomiky. Pokud by se totiž znatelně zvedal nad dřívější cca 2 %, je hodně nepravděpodobné, že by se výnosy vydaly výrazněji pod 5 %. Spíše by rostly, i když by to byl růst z „dobrých“ důvodů.
V eurozóně CB čeká, že krátkodobé sazby nevstoupí do konce roku 2027 do klesající fáze cyklu a ty dlouhodobé dokonce porostou. V USA i eurozóně se přitom bude napřimovat výnosová křivka – dlouhodobější výnosy se budou pohybovat směrem nahoru vzdalovat těm krátkodobým. Což obecně bývá považováno za zdravý jev naznačující, že ekonomika by neměla být blízko recese. Jak jsme také viděli, CB žádnou recesi nepředpovídá. Co čeká na měnovém poli? Americký dolar by měl k euru postupně oslabovat. Což by mohlo odpovídat tomu, že se podle uvedených projekcí bude snižovat relativní výnosová atraktivita amerických dluhopisů. Oslabovat k euru by měla i naše koruna.
Celkově tedy CB nepredikuje žádnou revoluci u sazeb ani u měnových kurzů. Což přímo vychází z toho, že žádné velké posuny nečeká u produktu, inflace a nezaměstnanosti. To samé platí o její německé kolegyni a konec konců i konsenzu. I třeba pro příští rok čeká růst amerického hospodářství něco málo nad 2 %. Pro vize prudkého růstu produktivity a potenciálu by to tedy znamenalo „zatím nic“.
Jak jsem tedy psal v nadpise: Zdá se, že optimismus ohledně AI vyžaduje skepsi k tomu, co nyní převažuje na straně předpovědí ekonomů. Možná tu hraje roli i určitá psychologie tvorby predikcí – svou roli může hrát to, že predikovat zlomy trendů a vzorců je těžké. Pokud navíc většina předpovídá více méně status quo, je „bezpečnější“ držet se davu. Případná chyba je totiž chybou většiny. Jde o určitou minimalizaci rizika ztráty odborné pověsti. Na druhou stranu mi ale připadá, že některé predikce jsou zase dělány záměrně s cílem, aby byly bombastické a zaujaly pozornost. Což není asi ta správná reakce na tendenci držet se většiny. Nejsilnější růst pro příští rok prý nyní předpovídá . Na 2,4 %.