Proti zlatu jako součásti investičních portfolií nic nemám, naopak. Píšu to hned na začátku, protože některé moje poznámky ve vztahu k němu by možná mohly být vnímány opačně. A tudíž mylně. Místo toho „jen“ poukazuju na to, že některá vodítka a teorie mohou být přínosné, ale pokud se přeceňují, může to napáchat škody. I u zlata. Dnes se v tomto duchu podíváme na tvrzení, že zlato je nyní svou cenou pod svou férovou hodnotou.
Při investicích do zlata je například dobré si dávat pozor, abychom si nezačali vlastně přát naplnění těch horších scénářů. Tedy těch, ve kterých by se tomuto aktivu považovanému za bezpečné útočiště vedlo dobře. V poslední době ale toto dilema do určité míry odpadá – dobrou zprávou pro zlato se například nezdá být vyšší, ale nižší inflace. Následující graf od Bloombergu pak ukazuje vývoj ceny zlata (meziroční růsty!) oranžově a modelovou „férovou hodnotou“ bíle: Tedy hodnotu odvozenou ne na základě jednoho faktoru, ale čtyř:
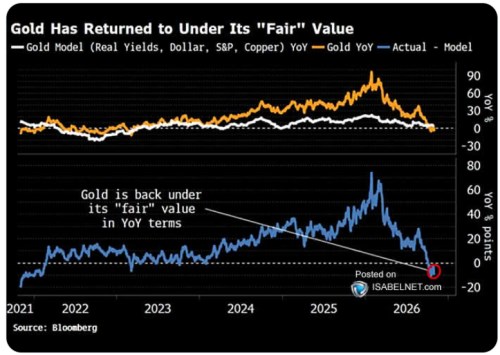
Podle obrázku se zlato od své „férové hodnoty“ začalo výrazně odtrhávat směrem nahoru v roce 2023. Rok letošní přinesl opačný trend, který dospěl až do bodu, kdy je zlato neférově levné. Přesněji řečeno, „neférově klesá“. Graf naštěstí v popisku ukazuje i na čem model stojí – výše reálných výnosů, kurz dolaru, ceny mědi a akciový trh. Jinak řečeno, model zřejmě pracuje s historickými korelacemi cen zlata k těmto proměnným. A nyní tyto korelace spolu s aktuálními reálnými výnosy a dalšími zmíněnými cenami implikují, že zlato nemělo už v poslední době klesat. Ale o něco růst.
Tento přístup je ucelenější než různé pohledy zaměřující se na vliv jednoho faktoru. Pracuje se zde se čtyřmi proměnnými, které historicky i logicky mohou cenu zlata ovlivňovat. Ovšem i zde podobně jako v řadě jiných případů je dobré mít na paměti, že korelace a vazby se mění. Extrémním případem byla třeba finanční krize, kdy řada rizikovějších aktiv prostě klesala. Bez ohledu na to, že předtím se pohyby jejich cen mohly navzájem vyrovnávat. Třeba u zlata a mědi můžeme pak směle uvažovat o dlouhodobém strukturálním posunu v jejich korelaci. Daném tím, jak velká je spotřeba mědi vyvolaná novými technologiemi a změnami v energetice.
Měnící se vztahy a korelace by tedy byly jedním z argumentů, proč i podobné modely představují určité hrady z písku. Jejichž základem není nějaký pevný neměnící se bod. Druhým argumentem je samotný koncept férové hodnoty a pokusy jej aplikovat na zlato. Tento výraz se běžně používá u akcií, dluhopisů a obecně aktiv, která přináší nějaký tok hotovosti (ne tím, že je prodáme). Pokud mám například obecně aktivum, které mi za rok vynese 110 dolarů, nyní se obchoduje za 100 dolarů a požadovaná návratnost u něj je 10 %, je toto aktivum (třeba dluhopis) na trhu nyní férově naceněné. Jeho cena se rovná férové hodnotě.
Pokud cenu zlata vztáhneme k jiným cenám, nejde o odhad férové hodnoty. Je to porovnávání cen na základě jejich historických proporcí. Svým způsobem úvaha o cenové arbitráži založená na tom, jak to bylo v minulosti. Zrovna tak bychom přitom mohli vzít cenu zlata a z ní na základě historických vztahů odvozovat, jaké je nyní „správná“ cena mědi. Není tu jedno aktivum nadřazené a jedno podřazené, jehož cenu by určovala cena aktiva prvního. Podobné to je mimochodem na akciovém trhu v případě, kdy se porovnávají valuace jednotlivých společností. Tedy když třeba ze vzorku relativně podobných firem A, B, C odvodíme, jaké by „měly být“ valuace firmy D. Zrovna tak ale můžeme vzít skupinu A, B, D a odvozovat z ní valuace pro C.
Jde o tedy kruhové reference, které mohou mít určitou vypovídací schopnost. O tom žádná. Ale neměli bychom podléhat dojmu, že jde o nějaký pevný bod. Zejména složitější modely přitom mohou budit dojem, že někde v nich se takový bod nachází. Ovšem zdání klame. Ani složitost kalkulací takový pevný bod nevytvoří.