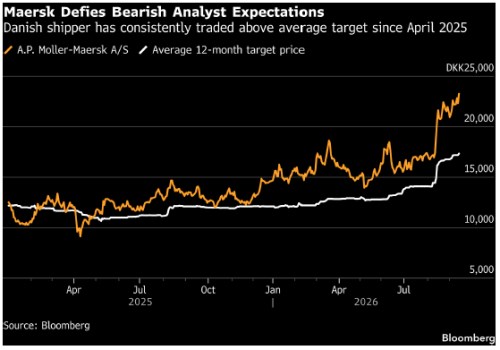
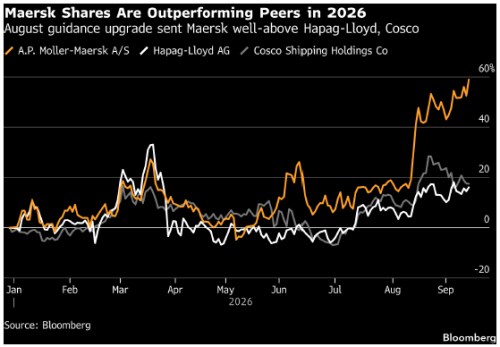
Akcie dánského lodního giganta Maersk letos zažívají velice povedený rok, od jehož začátku vzrostly už téměř o 60 procent. Společnosti se daří opakovaně navyšovat výhledy hospodaření, čímž se jí daří překonávat očekávání řady analytiků, kteří na titul nahlíží spíše negativně, všimla si agentura Bloomberg.
Ke zmíněnému téměř 60procentnímu růstu akcií Maersku přispěla kombinace silnější poptávky po přepravě, vyšších přepravních sazeb a komplikací v mezinárodní logistice, které omezily dostupnou kapacitu lodní dopravy. Firma navíc během léta opakovaně zlepšila svůj výhled hospodaření a relativně dobře ustála i obavy spojené s vývojem cen paliv na Blízkém východě či dopady americké obchodní politiky.
Přesto mezi analytiky převládá opatrnost. Podle dat Bloombergu doporučuje nákup akcií Maersku pouze jeden z 26 sledovaných analytiků. Většina trhu totiž pochybuje, zda současné mimořádně příznivé podmínky dokážou vydržet i v delším horizontu.
Klíčovým růstovým faktorem posledních měsíců byly komplikace v oblasti Rudého moře a Hormuzského průlivu. Ty vedly k delším trasám a vyšším nákladům, což paradoxně podpořilo ziskovost rejdařských společností tím, že část lodní kapacity zůstala vázána na delších trasách.
Největším optimistou (s doporučením „koupit“) mezi sledovanými analytiky je Parash Jain z . Ten sice uznává, že růst sazeb za přepravu se pravděpodobně zpomalí, ale Maersk vidí v lepší pozici než ostatní konkurenty v oblasti dálkové námořní dopravy. Důvodem je rozmanitý obchodní mix společnosti, který zahrnuje logistické a terminálové služby kromě provozu oceánských plavidel. „Maersk je nejkvalitnější defenzivní cyklickou společností v tomto odvětví,“ uvedl.
Relativně pozitivně se na titul dívají ještě v , kde tvrdí, že podmínky před listopadovým zveřejněním výsledků vypadají pro Maersk mimořádně příznivě. Akcie proto zařadili mezi tituly s potenciálně silným růstovým impulsem.
Na opačné straně barikády pak stojí například , jejíž analytici po zveřejnění výsledků za druhé čtvrtletí označili současný optimismus kolem akcií za vrchol pozitivního sentimentu a doporučili investorům opatrnost. Jejich cílová cena 10 000 dánských korun (23 130 DKK) je aktuálně extrémně hluboko pod současnou tržní hodnotou akcií.
„Současnou úroveň zisků a sazeb za přepravu považujeme za neudržitelnou. Je nepravděpodobné, že by tato silná tvorba hotovosti v krátkodobém horizontu vedla k významným výnosům pro akcionáře, neboť divize Ocean bude muset zvýšit kapitálové výdaje, aby zastavila ztrátu podílu na přepravní kapacitě, k níž docházelo v posledních šesti letech,“ uvedla analytička banky Alexia Doganiová ve svém komentáři z 31. srpna.
Sázka na pokles akcií se každopádně letos ukázala jako nevýhodná strategie. Tržní cena akcií se aktuálně pohybuje zhruba 25 procent nad průměrnou dvanáctiměsíční cílovou cenou analytiků. Zároveň klesá i počet investorů, kteří spekulují na pokles titulu. Podíl akcií zapůjčených pro krátké pozice (indikace short-interest) se podle dat S&P Global Market Intelligence od začátku roku snížil přibližně z 20 procent na 10 procent.