Minimálně od poloviny devadesátých let na americkém akciovém trhu fungovala jedna docela přehlížená úroveň, od které se akcie odrážely nahoru. Nyní je to ale u ní, stejně jako v řadě dalších případů, jinak. Mohlo by se zdát, že v době nedávno dosažených nových cenových vrcholů jde o podružné téma. Ale v kontextu současného dění není. K tomu dnes jedno opomíjené srovnání s internetovou bublinou.
Onou úrovní bylo tzv. PEG na hodnotě kolem jedné, Tomuto valuačnímu ukazateli se tu občas věnuji, jde o jednoduchou věc - běžně používané PE, tedy poměr cen akcií k ziskům, vydělené očekávaným růstem zisků. Co touto kalkulací získáme může ukázat jednoduchý příklad: Dejme tomu, že dvě akcie se obchodují s PE 20, investoři tak na něj platí dvacetinásobek současných zisků. U první se ale čeká, že dlouhodobější růst ziskovosti bude na 5 % a u druhé na 10 %. PEG první je tak 20/5, tedy 4. PEG druhé je na 20/10, tedy 2.
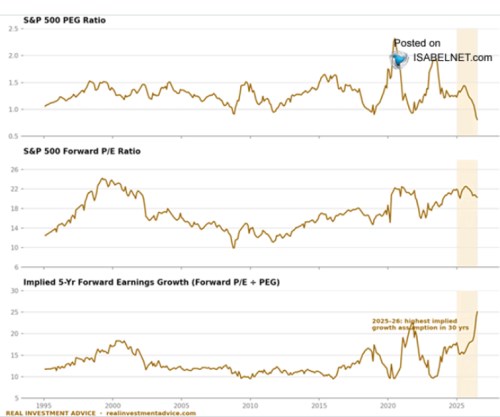
Ani PEG není žádným dokonalým ukazatelem nadhodnocenosti, nebo podhodnocenosti akcie, ale dává dodatečnou informaci: Na úrovni PE jsou obě uvedené akcie stejně naceněné, ale relativně k očekávanému růstu jsou ceny první znatelně výš, než u druhé. To stále může mít plně racionální vysvětlení, třeba výrazně vyšší riziko druhé akcie (eliminující na úrovni PE pozitivní vliv vyššího růstu zisků). Ale něco PEG přece jen říká. Stejná logika pak platí o porovnávání cen akcií, či celého trhu v čase. A tím se dostáváme k následující trojce obrázků, kdy první z nich ukazuje PEG celého trhu a druhé dva PE a očekávaný růst:
Zdroj: X
V první části tedy mimo jiné vidíme to, co jsem zmiňoval v samotném úvodu – PEG měl znatelnou tendenci zvedat se v případě, že dosáhl hodnoty kolem jedné. A druhá část dodává, že tomu tak bylo hlavně kvůli tomu, že se začalo zvedat PE. Nyní ale tato hladina podpory přestala fungovat – PEG se se svými hodnotami dostal k rekordně nízkým hodnotám. Samozřejmě ale nejde o to, že by nějak prudce klesalo PE, to se naopak drží na historicky hodně vysokých úrovních. Spíše jde o to, co ony grafy o současném stavu trhu celkově vypráví:
Extrémně vysoko je očekávaný růst zisků, který táhne PEG mimořádně nízko i přesto, jak vysoko se nachází PE. Není tak divu, že PEG se odmítá odrážet od jedné směrem nahoru (PE vystřelit vzhůru). Grafy toho vypráví ale ještě více, dnes bych k uvedenému poukázal na jednu další věc: Zaznívají různá srovnání současného dění s nafukováním a vyfukováním internetové bubliny. Včetně toho, že finanční situace firemního sektoru je nyní výrazně lepší, vyšší je tvorba hotovosti a podobně. Graf ukazuje další úroveň – zisky na vrcholu internetové bubliny neměly podle tehdejších očekávání růst ani zdaleka tak rychle, jako tomu je nyní. Konkrétně hovoříme o současném cca 25 % ročním očekávaném růstu během následujících pěti let vs. tehdejších asi 16 %. Tedy žádné drobné.
Obrázek vytvořen AI.