Tzv. kreativní destrukce bývá někdy mylně vztahována k nějakému „očišťování“ ekonomiky během recesí a krizí. Bez ohledu na to, že během nich může úplně zbytečně padnout i řada zdravých firem. Joseph Schumpeter tento koncept používal ve vztahu ke konkurenci. Tedy k inovacím a k tomu, že tvořením nového zaniká něco staré. Možná bychom mohli ještě lépe mluvit o neustálé transformaci, ale to nechme nyní stranou. Dnes se chci podívat na kreativní destrukci a výbuch ziskovosti v polovodičích a souvisejících sektorech.
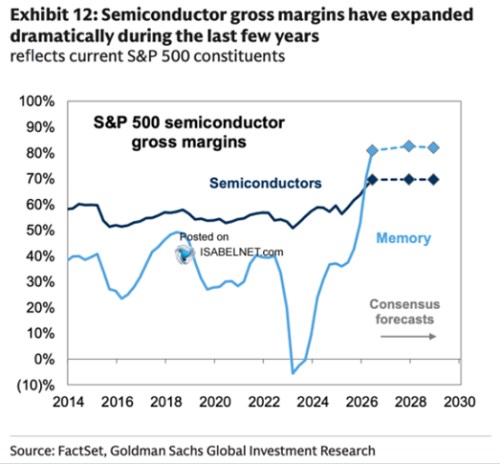
Následující obrázek ukazuje vývoj marží společností vyrábějících polovodiče a paměťové čipy. Zejména v druhém případě došlo v posledním roce k prudkému růstu toho, jaké zisky generují firmy z každého dolaru tržeb. Zatímco dříve mohl být standard zhruba na 30 – 40 centech, nyní je to více než dvojnásobek. U polovodičů došlo ke zvýšení z cca 50 – 60 centů na necelých 70:
Zdroj: X
Goldman Sachs přidává ke grafu i předpovědi dalšího vývoje pro následující dva roky. Podle nich by marže měly být v podstatě stabilní. Což obecně znamená, že by poptávka měla zůstat silná, nemělo by zároveň dojít ke zostření konkurenčních tlaků, které by marže tlačily dolů. A neměly by přijít nákladové tlaky, které by měly stejný efekt. Nejde přitom samozřejmě o sektory a aktivity, které by byly vyloženě lehce kopírovatelné. A kde by vybudování nových výrobních kapacit trvalo pár měsíců. I přesto se ale můžeme ptát, jak velkým lákadlem by výše uvedené mělo být pro nové společnost, celkové rozšiřování kapacit, inovace posouvající aktivitu a zisky k jiným firmám?
Je dobré si uvědomit, že na akciovém trhu a v indexu S&P 500 je řada společností, které mají marže vysoko nad nějakým průměrem, nebo mediánem. Samotné marže ale nejsou konečným ukazatelem toho, jestli firmy vydělávají „hodně“, nebo „málo“. Tudíž i toho, jestli jsou lákadlem pro jiné. Celkový obrázek je tu v kostce následující:
Ukazatelem onoho „hodně zisků, nebo málo“ je to, kolik firma vydělává ve srovnání s tím, jako cenu má kapitál, který jí financuje. Pokud by tato cena – požadovaná návratnost, byla třeba na 10 % ročně a firma na tento kapitál vydělávala jen 5 %, vydělává skutečně málo. A pohled na ní nebude asi u jiných podnikatelů budit nadšení k tomu, aby se vydali podobným směrem. Něco jiného by ale bylo, pokud by společnost generovala (po delší dobu) třeba 20 % návratnost.
Marže jsou samozřejmě důležitým faktorem, který zmíněnou návratnost ovlivňuje. Ale ne jediným. Záleží také na celkové velikosti tržeb a na tom, kolik kapitálu/aktiv je třeba na generování těchto tržeb. Vysokou návratnost kapitálu tak může dosahovat i společnost, která má velmi nízké marže, ale vysoké tržby (relativně k jejím aktivům a tudíž kapitálu). Nebo firma s vysokými maržemi, která nemusí mít hodně tržeb. Nyní pár konkrétních čísel:
Třeba Sandisk Corp dosahoval před fiskálním rokem 2026 negativní návratnosti aktiv a investic, v roce letošním je ale na 90 % návratnosti. Vydělal tedy téměř tolik, kolik má kapitálu financujícího jeho aktivity. Technology dosahoval návratnosti investovaného kapitálu maximálně něco nad 10 %, v letošním roce je na 63 %. NVIDIA se už po roce 2024 přesunula na úrovně kolem 100 % návratnosti kapitálu. Taiwan Semiconductor se postupně posunul z úrovní nad 20 % nad 30 %. Broadcom velmi zhruba z úrovní pod 20 % ke 30 %.
Příběhy to jsou tedy na jednu stranu dost rozdílné, návratnost investovaného kapitálu se pohybuje od velmi nízkých desítek procent po úrovně u 100 %. Na stranu druhou jsou to příběhy podobné. V tom smyslu, že všude je nyní návratnost kapitálu pod požadovanou. Tu přitom nemusíme ani konkrétně počítat, protože je jasné, že je mnohem níže: Bezrizikové sazby jsou u 5 % a rizikové prémie v řádech desítek procent asi u těchto firem namístě nejsou.
Podle grafu tedy nějaká kreativní destrukce současného stavu v následujících pár letech nepřijde. Nejen marže, ale (hlavně) návratnost kapitálu ve zmíněných sektorech po ní ale celkem mohutně volají. V minulosti byla přitom řada firem, jejichž pozice se zdála neotřesitelná. Východoindické společnosti, ve své době , , nebo třeba . Ani tehdy nikdo nevěděl, kdy a jak jim zaklepe na dveře kreativní destrukce, respektive transformace. Ale v době „tentokrát jinak“ možná přijde nějaká překvapení. A mimochodem, konkrétní vývoj dost souvisí se schopností vnitřní firemní transformace. Která zase stojí na schopnosti vzdát se, nebo změnit to, co kdysi bývalo silnou stránkou. O tom někdy příště.
Obrázek vytvořen AI.