Stéphane Dupraz z francouzské centrální banky na základě svého výzkumu tvrdí, že při velmi vysokých úrovních vládního zadlužení mohou vysoké sazby působit ne jako brzda inflaci, ale naopak stimulačně (viz včerejší Víkendář). Co by podle něj měla centrální banka dělat v prostředí, kde dluhy trendově rostou?
Standardním receptem je zvyšovat úrokové sazby s rostoucí inflací. Jenže vyšší současné sazby sice omezují výdaje domácností, ale také zvyšují budoucí dluh. A tím mohou podle ekonoma zvyšovat budoucí inflační tlaky. Inflace by se tak v tomto scénáři stala trvalejší. „Existuje však způsob, jak si měnová politika udrží inflaci pod přísnou kontrolou. Centrální banka totiž nemusí čekat, až vyšší dluh vyvolá inflaci. Může sazby zvednout už v reakci na zvýšení úrovně veřejného dluhu.“
Pro vysvětlení tohoto pohledu je podle ekonoma užitečné vzít do úvahy tzv. přirozenou úrokovou sazbu. Ta udržuje poptávku v souladu s tím, co je ekonomika schopna produkovat, a tím udržuje inflaci v cílové hodnotě. Jinak řečeno, jestliže jsou sazby centrální banky nastaveny na stejnou úroveň, na jaké se odhadují přirozené sazby, centrální banka ekonomiku nebrzdí, ani nestimuluje. Přirozená úroková sazba přitom podle ekonoma závisí na všech faktorech, které určují touhu domácností spíše spořit než utrácet. Tedy včetně demografického vývoje, produktivity a vztahu k riziku. To ale není vše:
„Přirozená úroková sazba však nezávisí pouze na poptávce domácností po aktivech, do kterých by mohly investovat své úspory. Záleží také na nabídce těchto aktiv. Vládní dluh je jejím důležitým zdrojem, a proto i on tuto přirozenou sazbu ovlivňuje. Pro USA odhady naznačují, že zvýšení dluhu o jeden procentní bod v poměru k HDP zvyšuje dlouhodobé úrokové sazby přibližně o tři bazické body.“ Pokud tedy centrální banky chtějí sledovat přirozené sazby, musí sledovat i veřejný dluh.
„Vzhledem k tomu, že přirozená sazba roste s úrovní veřejného dluhu, musí centrální banky zvýšit úrokové sazby, když jde veřejný dluh nahoru. Centrální banka nesmí čekat se svou reakcí až na inflaci, kterou může vyšší dluh generovat.“ Ekonom ale přiznává, že tento přístup „může být institucionálně nepříjemný“. Centrální banky totiž nechtějí přímo reagovat na fiskální politiku. Je tu však jedna podstatná věc: „Sledování úrovně veřejného dluhu není totéž, jako když centrální banka reaguje na fiskální politiku.“ Pokud centrální banka bere v úvahu míru zadlužení, „provádí měnovou politiku způsobem, který vyhovuje ekonomice.“
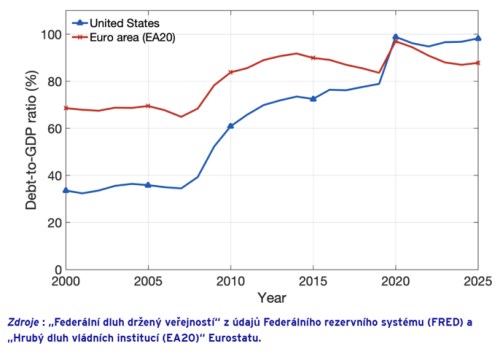
Ve včerejším Víkendáři jsme poukazovali na výsledky Duprazovy analýzy, která ukazuje, že při velmi vysoké míře zadlužení už vyšší sazby nemusí brzdit poptávku domácností. Mohou ji naopak stimulovat proto, že vyšší sazby znamenají vyšší úročení úspor, což domácnosti využijí k vyšší současné spotřebě. Podle ekonoma toto nebezpečí hrozí, pokud se veřejné dluhy dostanou na úroveň 5,4násobku produktu. Jak ukazuje následující graf s mírou zadlužení zemí eurozóny a Spojených států, jde o vzdálený limit: