Index S&P 500 se po dosažení nových vrcholů už cca měsíc nachází bez jasného směru, předtím měl také řadu týdnů tendenci stagnovat. Jak moc jsou investoři nyní skeptičtí? Míru optimismu, či pesimismu na akciích lze měřit řadou způsobů. Já jsem tu už nějakou dobu nezmínil jeden neduh, který se vydává za akciovou cenu za riziko. Který ale vlastně docela dobře ukazuje právě tento optimismus (nebo jeho opak). Podívejme se dnes na něj.
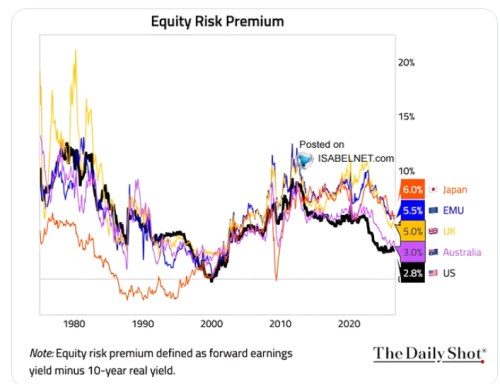
Výše zmíněný ukazatel není ničím jiným, že než docela často zmiňovaným rozdílem mezi obráceným PE a výnosy vládních dluhopisů (zde reálnými). Následující graf sice nese název riziková prémie akciového trhu, ale skutečnosti ukazuje právě rozdíl mezi EP a výnosy dluhopisů. Ten v sobě ve skutečnosti nezahrnuje jen onu prémii, ale i dlouhodobá růstová očekávání. Ve výsledku tak v grafu vidíme, jak se vyvíjel celkový optimismus na vybraných trzích. Tedy mix ceny za riziko a růstových očekávání.
U tohoto mixu se pak dá lehce uvažovat o tom, že jde o spojené nádoby: Pokud na trhu roste optimismus, investoři tíhnou k vyšším odhadům ziskovosti a také požadují nižší cenu za riziko. Naopak skepse se promítá do poklesu růstových odhadů i vyšší požadované kompenzaci za riziko. Takže rekordní skepse zavládla na americkém trhu na počátku osmdesátých let, kdy bylo PE relativně k reálným výnosům dluhopisů mimořádně nízko (obrácené PE, tedy EP bylo velmi vysoko a to samé platí o Rozdílu mezi EP a výnosy dluhopisů). Podle grafu dokonce podobná míra skepse nezavládla ani po roce 2007:
Zdroj: X
Výnosy desetiletých vládních dluhopisů míří v USA nahoru, ale s celkovým akciovým optimismem to podle grafu nijak moc nehýbe. Rozdíl mezi obráceným PE a výnosy dluhopisů se totiž drží na hodně nízkých úrovních, nižší byl od poloviny sedmdesátých let jen v konečné fázi internetové bubliny. Valuace ve vyznačeném zbytku světa jsou pak relativně k výnosům vládních dluhopisů níž. Což znamená, že výš jsou tu rizikové prémie a nižší je očekávaný růst zisků.
U Japonska si můžeme všimnout i toho, že nula není pro tento ukazatel nepřekročitelná. Tj. míra optimismu tady byla do poloviny devadesátých let taková, že rozdíl mezi EP a reálnými výnosy obligací klesl výrazně do záporu (valuace byly tak vysoko a EP tak nízko). Dá se tak říci, že na současném americkém trhu sice vládne optimismus, ale ve srovnání s tím japonským z tehdejší doby nejde ani zdaleka o něco extrémního.
Mimochodem Japonsko tu občas zmiňuji ne v souvislosti se současným vývojem v USA, ale v Číně. Je tu totiž řada podobností a věcí, ze kterých by se Čína mohla poučit. Ve zkratce: Japonsko si v osmdesátých letech prošlo obdobím rychlého růstu. I u něj se zhusta mluvilo o tom, že předstihne USA. I u jeho společností se předpokládalo, že ve velkém dosáhnou globální dominance. I ono se stalo tahounem technologického pokroku atd. Pak přišla změna v mezinárodní měnovém nastavení, která vedla k posílení jenu. Japonská centrální banka na něj reagovala uvolněním své politiky, pomohla tím nafouknout bubliny, které pak praskly. A přišlo období nazývané trochu nepřesně ztracené dekády.
V dnešním „americkém“ kontextu vidíme, že ona konečná fáze před nájezdem na ztracené dekády sebou nesla onen mimořádně vysoký akciový optimismus. Měřený rozdílem mezi valuacemi a výnosy dluhopisů. Ale také to, že až někdy do roku 2010 byl tímto způsobem měřený optimismu ne tak vzdálený standardům v USA. A od Evropy se Japonsko výrazně neoddělilo ani potom.