Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jedna zajímavost a jedna teorie předraženého trhu

    Jedna zajímavost a jedna teorie předraženého trhu

    23.07.2025 18:29

    Má vůbec v praxi smysl sledovat něco jako riziková prémie akciového trhu? Odpověď se odvíjí od našeho názoru, jak to na trhu vlastně chodí. Pokud věříme, že dominantní je nějaká honba za trendy, sledování cenových a jiných grafů, sentimentů a podobně, naše odpověď bude spíše záporná. Pokud věříme, že na trhu je hodně investorů, kteří si dělají nějaké odhady hodnot a v jejich rámci používají i rizikové prémie trhu, bude spíše platit opak. Věře v druhé, této prémii se zde občas věnuji a dnes v této souvislosti poukážu na jednu zajímavost. A jednu teorii „předraženého“ trhu.

    Občas je za rizikovou prémii trhu vydáván rozdíl mezi obráceným PE a bezrizikovými sazbami, tedy výnosy vládních dluhopisů. Je to takový nešvar, který v sobě míchá jak prémii, tak růstová očekávání. A pokud někdo trvá na tom, že jde skutečně o prémii za riziko, vyjde mu tímto postupem příliš nízká. Pokud jí pak použije k fundamentálnímu odhadu nějakých hodnot akcií, či celého trhu, vyjdou mu zase příliš vysoké hodnoty. Pokud by tento nešvar byl hodně rozšířen (a výjimkou určitě není, tíhnou k němu například i v Morgan Stanley), vysvětlovalo by to současné vysoké valuace akcií.

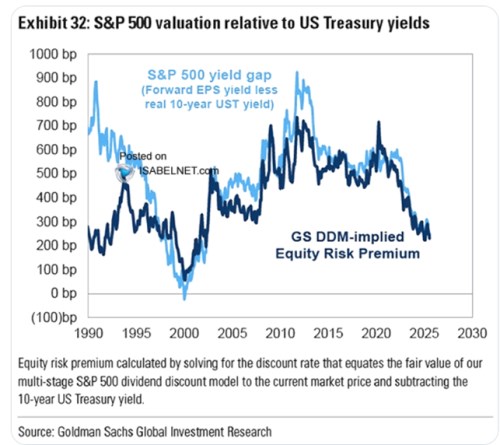
    Tato určitá teorie předřazenosti trhu snad pravdivá nebude – většina těch, kteří odhadují hodnoty akcií velice pravděpodobně používá nějaký smysluplnější odhad rizikové prémie. Příkladem může být třeba Goldman Sachs, který své odhady ukazuje v následujícím grafu tmavě modrou křivkou. Konkrétně analytici banky vezmou očekávaný růst dividend, současné ceny na trhu a z toho odvodí, čím musí očekávaný tok dividend diskontovat na současnou hodnotu. Tak aby získali právě současné ceny. Od takto odvozené diskontní sazby odečtou výnosy dluhopisů a mají rizikovou prémii akciového trhu. Ta se nyní podle tohoto odhadu pohybuje mimořádně nízko, kolem 2 %. Druhým extrémem bylo období finanční krize, kdy tento postup generoval odhady prémie kolem 7 %:
    Graf

    Všimněme si, že i v případě GS jde jen o odhad. Pokud by například pracoval s příliš vysokými očekáváními na straně růstu dividend, vyjde prémie příliš vysoká. A naopak. Ale matematicky/logicky jde o kalkulaci správnou.

    V grafu pak GS ukazuje i v úvodu zmíněný rozdíl mezi obráceným PE a výnosy vládních dluhopisů. Z nějakého důvodu ale výnosy reálné. Vyjma počátku sledovaného období se pak obě křivky drží dost u sebe. Stále to ale neznamená, že by se riziková prémie dala odhadovat právě přes rozdíl obráceného PE a bezrizikových sazeb. Právě proto, že ty tu jsou reálné. Pokud by byly použity nominální, celá světle modrá křivka by byla posunuta o inflaci níž. Podle grafu to pak vypadá, že riziková prémie trhu ve skutečnosti docela už dlouhou řadu let kopíruje inflaci. Důvodů, proč by mohly korelovat, se najde více. Ale nějaký úplně jasný a dominantní pro úplné kopírování nevidím.


    Čtěte více:

    Akciové cestování v čase se posunulo do extrému
    21.07.2025 17:22
    Občas se říká, že firma není akcie a akcie není firma. Hovořil o tom k...
    BlackRock: Růst evropských akcií může pokračovat, pokud nedojde k obchodnímu šoku
    22.07.2025 11:31
    Analytici snížili své odhady zisků evropských firem kvůli riziku cel, ...
    Nový akciový normál?
    22.07.2025 17:44
    Ve volném pokračování včerejšího pohledu na valuace sektorů na americk...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu
    10:57Schodek klesne o jednotky miliard, dohoda podle Macinky umožní schválit rozpočet
    9:44Trump pohrozil EU kvůli možnosti přidruženého členství Kanady vysokými cly
    9:39ČEZ: Oznámení o výplatě úrokového výnosu
    9:35Krátkodobý tip Monster: Akcie plná energie  
    8:49Rozbřesk: ČNB dnes ponechá sazby beze změny, dolaru se jestřábí Fed líbí
    8:38Fed zvýšil sazby, Colt zlepšil zisk a trhy mezitím sledují cla, AI i ČNB  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m